本記事はアフィリエイト広告を含みます
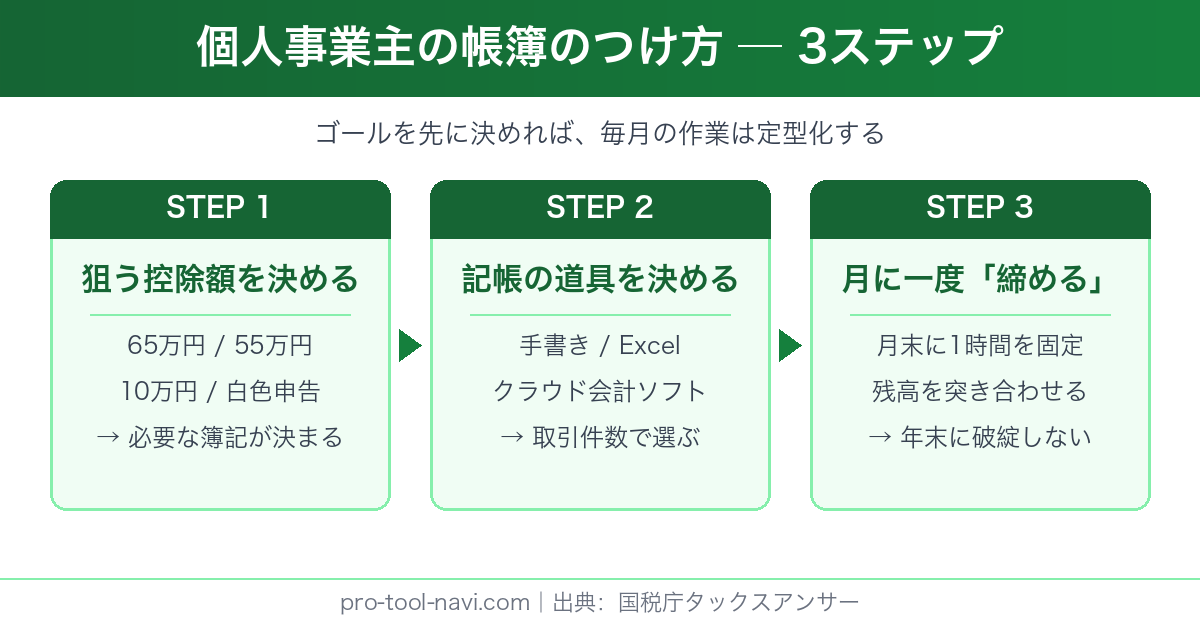
個人事業主 帳簿 つけ方の結論を先に書きます。個人事業主の帳簿のつけ方は、「どの控除を狙うかを先に決める → 記帳の道具(会計ソフト)を決める → 月に一度締める」の3ステップで固まります。青色申告特別控除の65万円を狙うなら複式簿記が必須で、これを手書きで積み上げるのは現実的ではありません。逆に売上が小さく白色申告で足りるなら、簡易な方法での記帳が認められているため、いきなり高機能なソフトを契約する必要はありません。
この記事では、帳簿の種類と役割、控除額ごとの要件、保存期間、電子帳簿保存法への対応、そして実際の年間フローまでを、国税庁の公表資料を出典として一つずつ確認しながら組み立てます。なお、税務上の最終的な適用可否は個別事情で変わるため、判断に迷う論点は所轄の税務署または税理士に確認してください。
この記事でわかること
- 帳簿の種類(主要簿・補助簿)と、それぞれが何のためにあるのか
- 青色申告特別控除65万円・55万円・10万円の要件の違い(国税庁の記載に準拠)
- 帳簿と書類の保存期間が「7年」なのか「5年」なのかの正確な線引き
- 電子帳簿保存法で、電子取引データを紙保存だけで済ませてはいけない理由
- 手書き・Excel・クラウド会計ソフトの向き不向きと、主要3社の料金構成
- 準備から確定申告までの年間フローを、迷わず回すための具体的な手順
- 会計ソフトがまだ不要な人の条件(全員に勧めるつもりはありません)
目次
- 結論:個人事業主 帳簿 つけ方 は3ステップで決まる
- そもそも帳簿とは何か——主要簿と補助簿の役割
- 単式簿記と複式簿記の違いを比較する
- 青色申告特別控除65万円・55万円・10万円の要件
- 帳簿と書類の保存期間——7年と5年の線引き
- 電子帳簿保存法:電子取引データは紙保存だけでは足りない
- 【手順1】帳簿づけを始めるまでの準備
- 【手順2】日々の記帳から確定申告までの年間フロー
- 記帳の道具を選ぶ:手書き・Excel・クラウド会計ソフト
- 会計ソフト主要3社の料金と特徴を比較する
- 会計ソフトが向いていない人・まだ不要な人
- 帳簿づけのデメリットとつまずきやすいポイント
- 消費税・インボイスが帳簿に与える影響
- 個人事業主の帳簿に関するよくある質問(FAQ)
- まとめ:今日やることを1つだけ決める
こんな人に向いている記事です
- 開業したばかりで、帳簿を何からつければいいのか分からないフリーランス
- 去年は白色申告だったが、今年から青色申告に切り替えたい個人事業主
- 領収書を箱に入れたまま年末を迎えてしまい、毎年同じ苦しみを繰り返している人
- 会計ソフトを比較したいが、料金の比べ方が分からない人
- 電子帳簿保存法やインボイス制度への対応が中途半端で不安な人
結論:個人事業主 帳簿 つけ方 は3ステップで決まる
帳簿づけが苦しくなる最大の理由は、作業そのものの難しさではありません。「どこまでやれば正解なのか」が決まらないまま手を動かし始めることが原因です。ゴールが決まれば必要な帳簿も道具も自動的に決まり、毎月の作業は驚くほど機械的になります。
ステップ1:狙う控除額を先に決める
最初に決めるのは「青色申告特別控除の65万円・55万円・10万円のどれを狙うか、それとも白色申告で済ませるか」です。国税庁のタックスアンサーNo.2072によれば、55万円控除には「正規の簿記の原則(一般的には複式簿記)により記帳していること」が要件として定められています。つまり狙う金額が先に決まらないと、単式簿記でいいのか複式簿記が必要なのかも決まりません。
ここを曖昧にしたまま記帳を始めると、年末になって「複式簿記の要件を満たしていなかった」と判明し、控除額が10万円まで落ちる事故が起きます。なぜなら複式簿記は期中の記録方法そのものが違うため、後から遡って作り直す作業量が膨大になるからです。
ステップ2:記帳の道具を決める
次に決めるのが道具です。選択肢は手書きの帳簿、Excel、クラウド会計ソフトの3つに集約されます。複式簿記で65万円控除を狙い、かつ銀行口座やクレジットカードの取引が月に数十件以上あるなら、クラウド会計ソフト以外の選択肢は実質的に消えます。
一方で、取引件数が月10件に満たず白色申告で足りる規模なら、Excelや手書きでも十分に成立します。国税庁のタックスアンサーNo.2080では、白色申告者の記帳について「日々の合計金額のみをまとめて記載するなど、簡易な方法で記載してもよい」と明記されています。
ステップ3:月に一度「締める」習慣を作る
最後が運用です。帳簿づけで挫折する人のほとんどは、能力ではなく頻度の設計で失敗しています。毎日つけようとして三日で止まるより、月末に1時間だけ確保して必ず締めるほうが、1年間の完走率は圧倒的に高くなります。
この記事の結論
狙う控除額を決める → 道具を決める → 月次で締める。この3つが決まっていれば、帳簿づけは「毎月1時間の定型作業」に変わります。決まっていないうちは、どれだけ真面目に記帳しても不安が消えません。
クラウド会計ソフトを検討するなら、まずは無料期間で自分の銀行口座とカードが連携できるかを試すのが最短です。連携さえ通れば、日々の入力作業の大部分は不要になります。
マネーフォワード クラウド会計の公式サイトを見るそもそも帳簿とは何か——主要簿と補助簿の役割
ところが帳簿という言葉は、日常会話では曖昧に使われる一方で、税務上は明確に区分されています。ここを理解しておくと、会計ソフトの画面に出てくる用語がすべて繋がります。
主要簿:仕訳帳と総勘定元帳
まず主要簿は、「仕訳帳」と「総勘定元帳」の2つを指します。仕訳帳は取引を発生した順に時系列で記録する帳簿で、総勘定元帳は同じ取引を勘定科目ごとに集計し直した帳簿です。この2つは複式簿記の中核であり、国税庁の青色申告特別控除65万円の要件でも「その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること」という形で名指しされています。
重要なのは、この2つを別々に作る必要はないという点です。会計ソフトに仕訳を1本入力すれば、総勘定元帳は自動で生成されます。手書きの場合に二度手間が発生するのは、この転記作業を人間がやるからです。
補助簿:現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳
一方、補助簿は主要簿を補うための帳簿です。現金の出入りを追う現金出納帳、まだ回収していない売上を管理する売掛帳、未払いの仕入を管理する買掛帳、経費を科目別に見る経費帳、資産の取得と償却を管理する固定資産台帳などがこれにあたります。
補助簿は「必ず全部作らなければならないもの」ではありません。しかし実務では、売掛金の回収漏れや固定資産の償却漏れを防ぐ役割があるため、事業の実態に応じて必要なものを持つのが安全です。たとえば請求書払いの取引が中心なら、売掛帳がないと入金消込が追えなくなります。
帳簿と「書類(証憑)」は別物
そして、帳簿と混同されやすいのが「書類」です。領収書、請求書、預金通帳、契約書、納品書などは帳簿ではなく書類に分類され、保存期間のルールも帳簿とは異なります。この区別を知らないまま「全部5年でいい」と思い込むと、7年保存が必要な書類を早く捨ててしまう事故につながります。
個人事業主がよく使う勘定科目
勘定科目は取引の内容を分類するためのラベルです。法律で名称が固定されているわけではありませんが、青色申告決算書の様式に沿った科目を使うほうが集計も申告もスムーズになります。よく使うものを整理すると次のとおりです。
| 勘定科目 | どんな支出・収入に使うか | つまずきやすい点 |
|---|---|---|
| 売上高 | 事業による本業の収入 | 源泉徴収前の総額で計上する |
| 仕入高 | 販売目的で仕入れた商品・材料 | 売れ残りは期末に棚卸資産へ振り替える |
| 外注工賃 | 業務の一部を外部に委託した費用 | 源泉徴収が必要な支払いがある |
| 地代家賃 | 事務所・店舗・倉庫の賃料 | 自宅兼事務所は家事按分が必要 |
| 通信費 | 携帯電話・インターネット・郵送料 | 私用と共用なら按分が必要 |
| 旅費交通費 | 電車・バス・タクシー・宿泊費 | 領収書が出ない交通費は出金伝票等で記録 |
| 接待交際費 | 取引先との飲食・贈答 | 個人事業主は上限額の定めがないが、事業関連性の説明が必要 |
| 消耗品費 | 文具・少額の備品など | 取得価額10万円以上は減価償却の検討対象 |
| 減価償却費 | 固定資産を耐用年数で按分した費用 | 固定資産台帳との整合が必要 |
| 事業主貸/事業主借 | 事業と個人の間のお金のやり取り | 経費ではないため損益に影響しない |
迷いやすいのが「事業主貸」と「事業主借」です。事業用口座から生活費を引き出したら事業主貸、個人の財布から事業の支払いをしたら事業主借と覚えると整理しやすくなります。どちらも経費ではないため、利益の金額には影響しません。
注意:帳簿の不備は加算税に跳ね返る
国税庁のパンフレット「帳簿の記帳・保存義務があります!」(令和6年4月)には、「売上げに関する帳簿を保存していなかったことや、帳簿の売上げについての記載が不十分なことが税務調査において把握された場合は、加算税が重くなることがあります」と明記されています。帳簿は「作れば得をするもの」ではなく「作らないと損をするもの」という理解が正確です。
単式簿記と複式簿記の違いを比較する
個人事業主が最初につまずくのが、この2つの違いです。言葉は難しいものの、考え方自体は一度掴めば単純です。
単式簿記は「おこづかい帳」、複式簿記は「原因と結果」
まず単式簿記は、現金や預金の増減を1行で記録する方法です。「9月1日、売上入金 50,000円」と書けば終わりで、家計簿と同じ発想です。シンプルなぶん、いくら手元に残ったかは分かっても、財産全体がどうなっているかは見えません。
これに対し複式簿記は、1つの取引を「原因」と「結果」の2面から記録します。同じ入金でも「普通預金が50,000円増えた(結果)」と「売上が50,000円発生した(原因)」を左右に分けて書きます。そのため貸借対照表と損益計算書の両方が作れるようになり、青色申告特別控除55万円・65万円の要件を満たせます。
比較表:単式簿記と複式簿記
| 比較項目 | 単式簿記 | 複式簿記 |
|---|---|---|
| 記録の仕方 | 1つの取引を1行で記録 | 1つの取引を借方・貸方の2面で記録 |
| 作成できる決算書 | 収支内訳書レベル | 損益計算書+貸借対照表 |
| 青色申告特別控除 | 最大10万円 | 55万円/65万円が狙える |
| 覚える負担 | ほぼ不要 | 勘定科目と貸借の考え方が必要 |
| 手書き・Excelでの現実性 | 取引が少なければ可能 | 取引が増えると破綻しやすい |
| 会計ソフトを使った場合 | 機能を持て余す | 自動仕訳で負担が大きく下がる |
| 向いている人 | 白色申告・副業規模 | 控除を取りたい専業・法人化を見据える人 |
複式簿記は「手で覚える」必要がない
ちなみに複式簿記が難しいと言われるのは、簿記検定のように仕訳を暗記する前提で語られるからです。しかし実務では、会計ソフトが銀行明細を取り込み、摘要から勘定科目を推測して仕訳の候補を出してくれます。利用者がやるのは、その候補が正しいかを確認して確定させる作業です。
もちろん自動推測は万能ではありません。とくに開業初期は学習データが少ないため、科目の修正が頻繁に発生します。そのかわり、同じ取引先の同じパターンを数回修正すれば、以降はほぼ自動で通るようになります。
よくある仕訳パターンを具体例で確認する
抽象的な説明より、実際の仕訳を見たほうが早く掴めます。個人事業主が年間を通じて繰り返し登場する取引を、借方と貸方の形で並べます。
| 取引の内容 | 借方(左) | 貸方(右) |
|---|---|---|
| 請求書を発行した(まだ未入金) | 売掛金 | 売上高 |
| 売掛金が事業用口座に入金された | 普通預金 | 売掛金 |
| 報酬から源泉所得税が引かれて入金された | 普通預金/事業主貸 | 売掛金 |
| 事務所家賃を口座振替で支払った | 地代家賃 | 普通預金 |
| 事業用カードで備品を購入した | 消耗品費 | 未払金 |
| カードの利用分が口座から引き落とされた | 未払金 | 普通預金 |
| 個人の財布で経費を立て替えた | 旅費交通費 | 事業主借 |
| 事業用口座から生活費を引き出した | 事業主貸 | 普通預金 |
| 年末に減価償却費を計上した | 減価償却費 | 減価償却累計額(または直接減額) |
表を眺めると、どの取引も必ず左右がセットになっていることが分かります。これが複式簿記の正体であり、暗記すべきものは多くありません。会計ソフトを使えば、このうち上から6行目までは自動連携でほぼ自動生成されます。
会計ソフトの機能差をもう少し細かく見たい場合は、freee・マネーフォワード・弥生の3社比較も合わせて確認すると判断が早くなります。
青色申告特別控除65万円・55万円・10万円の要件
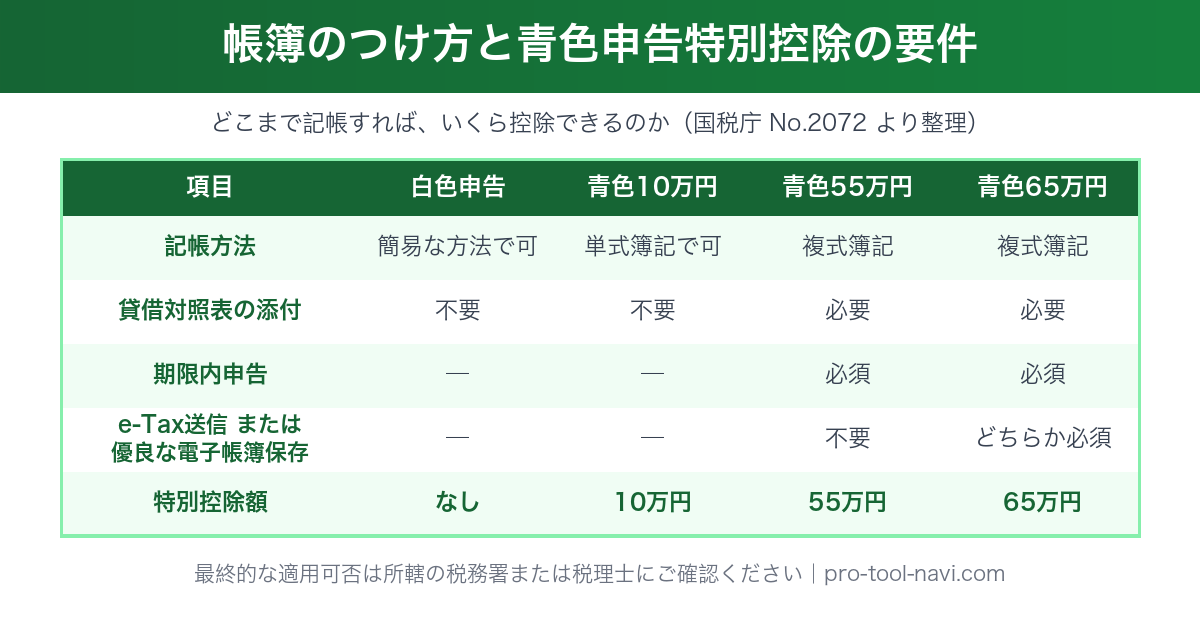
ここが記事の中で最も金額インパクトの大きい部分です。国税庁タックスアンサーNo.2072の記載に沿って、要件を正確に整理します。
55万円控除の要件(すべての土台)
まず55万円控除の要件が土台になります。国税庁は次の3点を挙げています。
1つ目が「不動産所得または事業所得を生ずべき事業を営んでいること」。2つ目が「これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること」。そして3つ目が「貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年分の確定申告期限(翌年3月15日)までに当該申告書を提出すること」です。
見落とされがちなのが3つ目の「期限内提出」です。複式簿記で完璧に記帳していても、申告が期限に1日でも遅れれば55万円・65万円の要件から外れます。
65万円控除に上乗せで必要な要件
65万円控除は、55万円の要件に加えて次のいずれかを満たす必要があります。1つは「その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること」、もう1つは「その年分の所得税の確定申告書、貸借対照表、損益計算書等を、確定申告書の提出期限までにe-Taxを使用して送信すること」です。
実務上は後者、つまりe-Taxでの電子申告を選ぶ人が多数です。理由は単純で、優良な電子帳簿保存の要件を満たすより、e-Taxで送信するほうが準備が軽いからです。e-Taxでの申告手順は青色申告をe-Taxで行う手順の記事で詳しく扱っています。
10万円控除と白色申告の位置づけ
10万円控除は、55万円・65万円の要件に該当しない青色申告者が対象です。単式簿記でも適用できるため、「複式簿記は無理だが青色申告はしたい」という場合の受け皿になります。ただし不動産所得・事業所得・山林所得の合計が10万円未満の場合は、その金額が限度になります。
白色申告には特別控除そのものがありません。それでも記帳義務と帳簿保存義務は課されるため、「白色だから帳簿はいらない」という理解は誤りです。
ここまでの内容を、白色申告も含めて1枚の表に落とすと次のようになります。自分がどの行を満たせるかを上から順に確認してください。
| 項目 | 白色申告 | 青色10万円 | 青色55万円 | 青色65万円 |
|---|---|---|---|---|
| 事前申請 | 不要 | 青色申告承認申請書 | 青色申告承認申請書 | 青色申告承認申請書 |
| 記帳方法 | 簡易な方法で可 | 単式簿記で可 | 複式簿記 | 複式簿記 |
| 貸借対照表の添付 | 不要 | 不要 | 必要 | 必要 |
| 期限内申告 | — | — | 必須 | 必須 |
| e-Tax送信または優良な電子帳簿保存 | — | — | 不要 | どちらか必須 |
| 特別控除額 | なし | 10万円 | 55万円 | 65万円 |
| 専従者給与 | 事業専従者控除 | 青色事業専従者給与 | 青色事業専従者給与 | 青色事業専従者給与 |
| 純損失の繰越し | 原則不可 | 翌年以後3年間 | 翌年以後3年間 | 翌年以後3年間 |
青色申告承認申請書の提出期限
青色申告をするには「所得税の青色申告承認申請書」を所轄税務署に提出しなければなりません。国税庁タックスアンサーNo.2070によれば、原則の期限は「青色申告の承認を受けようとする年の3月15日」です。新規開業の場合(1月16日以降に開業したとき)は「業務を開始した日から2か月以内」となります。
つまり3月16日に「今年から青色にしよう」と思い立っても、その年分には間に合いません。この1枚の提出漏れで65万円の控除を丸ごと落とすため、開業届と同時に出してしまうのが最も確実です。
65万円控除の金額インパクト
青色申告特別控除は所得から直接差し引かれます。適用される税率が高いほど効果は大きくなりますが、具体的な減税額は所得金額・各種控除・住民税の状況によって変わります。自分のケースでいくら変わるかは、確定申告書等作成コーナーで実際の数字を入れて試算するのが確実です。
帳簿と書類の保存期間——7年と5年の線引き
「帳簿は何年とっておけばいいのか」という質問はよく出ますが、正確な答えは「帳簿か書類か」「青色か白色か」で変わります。国税庁のパンフレット(令和6年4月)に掲載されている表をそのまま整理します。
青色申告の場合の保存期間
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 |
| 書類 | 決算関係書類(損益計算書、貸借対照表、棚卸表など) | 7年 |
| 書類 | 現金預金取引等関係書類(領収証、小切手控、預金通帳、借用証など) | 7年 ※ |
| 書類 | その他の書類(請求書、見積書、契約書、納品書、送り状など) | 5年 |
※印の現金預金取引等関係書類については、「前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年間」となります。開業初期で所得がまだ小さい人は、この例外に該当するケースが少なくありません。
白色申告の場合の保存期間
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 帳簿 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年 |
| 帳簿 | 業務に関して作成した上記以外の帳簿(任意帳簿) | 5年 |
| 書類 | 決算に関して作成した棚卸表その他の書類 | 5年 |
| 書類 | 業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類 | 5年 |
白色申告でも法定帳簿は7年保存です。「白色は5年」と一括りに覚えていると、ここで間違えます。
インボイス関連の書類は例外的に7年
もう1つ例外があります。同じパンフレットの注記には、「消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等や、インボイス発行事業者として交付した適格請求書の写し及び提供した電磁的記録については、上記に関わらず7年間保存する必要があります」と書かれています。
したがって課税事業者になった時点で、請求書まわりの保存期間は実質7年に揃えて管理するほうが安全です。書類ごとに年数を分けて管理するほうが、かえって事故の温床になります。
保存の実務:紙とデータの置き場所を決める
保存期間を知っていても、実際に7年後に取り出せなければ意味がありません。そこで重要になるのが置き場所のルールです。紙の証憑は「年度 → 月」の二階層で封筒やファイルに分け、封筒の表に年月を書くだけで十分機能します。
電子データはもう少し設計が要ります。クラウドストレージに年度フォルダを作り、その下に月フォルダを置き、ファイル名を「20260915_〇〇商事_33000」のように日付・取引先・金額で統一します。この形式なら、検索要件の緩和条件に該当しない場合でも、日付・金額・取引先での検索がファイル名だけで成立します。
また、会計ソフトのデータ自体も保存対象です。解約すると過去データが参照できなくなる製品もあるため、乗り換えや廃業の際は、必要な帳簿と決算書をPDFやCSVで書き出して手元に残してください。ここを怠ると、保存期間内なのに帳簿が取り出せないという事態になります。
電子帳簿保存法:電子取引データは紙保存だけでは足りない
ここは近年で最も実務が変わった部分であり、同時に対応が中途半端な人が多い部分でもあります。
3つの区分を分けて理解する
電子帳簿保存法は、大きく3つの保存方法を定めています。1つ目が「電子帳簿等保存」で、会計ソフトなどで作成した帳簿や決算書をデータのまま保存する方法です。2つ目が「スキャナ保存」で、紙で受け取った領収書や請求書をスキャンして画像で保存する方法になります。
そして3つ目が「電子取引データの保存」です。ここが決定的に違うのは、前の2つが任意であるのに対し、電子取引データの保存は義務だという点です。つまり「うちはスキャナ保存をしていないから関係ない」という判断は、3つ目の義務を見落とすことになります。
電子取引データの保存は義務
国税庁のパンフレット「令和6年1月からの電子取引データの保存方法」には、はっきりとこう書かれています。「今まではプリントアウトした後に電子取引データを消していたけれど、令和6年1月からは消さずに保存する必要があるのね」「そのとおりです。電子取引データが原本ですので、これをそのまま保存してください」。
つまりメールで受け取ったPDFの請求書、通販サイトからダウンロードした領収書、クラウド上で受領した契約書などは、印刷してファイリングするだけでは要件を満たしません。データそのものを残す必要があります。
可視性の確保と真実性の確保
保存にあたっては【可視性の確保】と【真実性の確保】の2つを満たします。可視性は「モニター・操作説明書等の備付け」と「検索要件の充足」の2点です。真実性は、専用システムを導入していない場合「不当な訂正削除の防止に関する事務処理規程を制定し、遵守する」ことで満たせます。
検索要件には緩和があります。同パンフレットによれば、「2課税年度前の売上高が5,000万円以下の方」、または「電子取引データをプリントアウトして日付及び取引先ごとに整理されている方」は、電子取引データの「ダウンロードの求め」に応じることができるようにしていれば、検索要件は不要になります。
猶予措置の内容
準備が間に合わない場合の猶予措置も用意されています。条件は2つで、(1)一定のルールに従って電子取引データを保存できなかったことについて、所轄税務署長が相当の理由があると認める場合(事前申請等は不要)、(2)税務調査等の際に、電子取引データのダウンロードの求めと、プリントアウトした書面の提示・提出の求めにそれぞれ応じることができるようにしている場合、です。
この猶予措置に該当する場合でも、電子取引データを消さずに保存しておくこと自体は必要です。「猶予があるから紙だけでいい」という理解は正確ではありません。
よくある誤解
「スキャナ保存をしていないから電子帳簿保存法は関係ない」と考える人がいますが、これは別の話です。電子帳簿等保存とスキャナ保存は任意制度であるのに対し、電子取引データの保存は義務です。ネット通販で備品を買った領収書が1件でもあれば、この義務の対象になります。
【手順1】帳簿づけを始めるまでの準備
ここから実践編です。まずは記帳を始める前にやっておくべき準備を、順番どおりに並べます。
準備の5ステップ
開業届と青色申告承認申請書を出す
個人事業の開業・廃業等届出書と、所得税の青色申告承認申請書をセットで提出します。青色申告承認申請書の期限は原則その年の3月15日、1月16日以降の新規開業なら業務開始から2か月以内です。ここを逃すとその年は青色申告ができません。
事業用の銀行口座を1つ用意する
屋号付き口座である必要はありません。重要なのは「事業のお金だけが流れる口座」を作ることです。生活費と混ざった口座を使うと、1年後に1件ずつ仕分ける作業が発生します。
事業用のクレジットカードを決める
経費の支払いを1枚のカードに集約すると、明細がそのまま経費一覧になります。個人用と共用にするほど、後工程の家事按分と突合の手間が増えていきます。
会計ソフトを決めて口座とカードを連携する
無料期間のうちに、自分が使っている銀行とカードが連携対象かを必ず確認します。連携できない金融機関を使っている場合、自動化の効果が大きく下がるためです。
証憑の置き場所を1か所に決める
紙の領収書は月別の封筒、電子データはクラウドストレージの年月フォルダ、と決め打ちします。置き場所が複数あると、探す時間がそのまま記帳の心理的コストになります。
口座を分けないと何が起きるのか
事業用と私用を分けない場合、年末に待っているのは「1年分の明細を1件ずつ事業か私用か判定する作業」です。1日3件の取引でも年間で1,000件を超え、これを確定申告の直前にまとめてやることになります。
さらに厄介なのが、判定が曖昧な取引の存在です。コンビニでの少額決済や、事業でも私用でも使う通信費などは、記憶が新しいうちなら判断できても、10か月前の取引では思い出せません。結果として「よく分からないから経費にしない」という判断になり、本来落とせた経費を落とし損ねます。
家事按分の基準は先に決めておく
自宅兼事務所の家賃や、プライベートと共用のスマートフォン代などは家事関連費にあたります。国税庁タックスアンサーNo.2210によれば、家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」とされています。
したがって「なんとなく50%」ではなく、面積比・使用時間比・使用日数比など説明できる基準を先に決め、その根拠をメモとして残しておきます。基準を年の途中で変えると説明が難しくなるため、年初に決めて1年間固定するのが無難です。
【手順2】日々の記帳から確定申告までの年間フロー
準備が終わったら、あとは決まったリズムで回すだけです。ここでは週次・月次・年次に分けた実務フローを示します。
週次・月次・年次の作業カレンダー
まず全体像を押さえてください。やることを時期ごとに固定してしまえば、毎回「何をするんだったか」を思い出す手間が消えます。したがって、次の6ステップをそのままカレンダーに落とし込むのが最短です。
【週次・10分】証憑を溜めない
紙の領収書を封筒に入れ、メールで届いた請求書PDFを所定のフォルダに保存します。この時点では記帳しません。やることを「集めるだけ」に限定するのが、続けるコツです。
【月次・30〜60分】自動連携データを確定させる
会計ソフトに取り込まれた銀行・カードの明細を開き、推測された勘定科目を確認して確定します。現金払いの経費だけは手入力が必要なので、封筒の中身をここで消化します。
【月次・10分】残高を突き合わせる
通帳残高と帳簿上の預金残高が一致しているかを確認します。ズレていればその月のうちに原因を探せますが、放置すると1年分の明細を遡ることになります。
【11〜12月】年末調整的な整理と節税判断
売掛金・買掛金の残高、棚卸資産、減価償却資産の状況を確認します。利益が想定より大きい年は、この時期までに必要な設備投資や制度活用を判断しないと間に合いません。
【1月】家事按分と決算整理を行う
家賃・通信費・車両費などの按分計算を確定し、減価償却費を計上します。ここまで終われば、損益計算書と貸借対照表はソフトが自動生成します。
【2月16日〜3月15日】e-Taxで申告する
青色申告決算書と確定申告書を作成し、期限までにe-Taxで送信します。65万円控除を狙う場合、この送信が期限内に完了していることが要件になります。
年末にまとめてやると何が起きるか
なぜなら1年分を年末にまとめて処理する場合、作業時間は単純な12倍では済まないからです。記憶の欠落による調査時間が加わるからです。取引先名だけでは内容が思い出せない支出、用途が不明な現金引き出し、紛失した領収書——これらを1件ずつ潰す時間が上乗せされます。
加えて、期限直前は税務署も税理士も混み合います。疑問が出ても即座に確認できず、判断を保留したまま申告することになりかねません。
年末にやる決算整理の中身
そして12月31日を過ぎたら、期中の記帳を「その年の成績」に確定させる作業が必要になります。これを決算整理と呼び、主に4つの論点があります。
1つ目が棚卸です。商品や材料を扱う事業では、年末時点で売れ残っている在庫を数え、その金額を棚卸資産として資産に振り替えます。これをやらないと、仕入れた分がすべて費用になり、利益が実態より小さく計上されます。
2つ目が売掛金と買掛金の期末処理です。12月に請求書を出したものの入金が1月になる売上は、12月の売上として計上します。同じく12月に受けたサービスで支払いが1月になるものは、未払金または買掛金として12月の費用に含めます。発生主義で記帳する以上、入出金の日ではなく取引が発生した日が基準になります。
3つ目が家事按分、4つ目が減価償却です。この2つは次で詳しく扱います。なお、どの論点も年をまたいでからでは修正に手間がかかるため、12月中に一度ざっと確認しておくと1月の作業が軽くなります。
減価償却の扱いを押さえておく
ただし、パソコンやカメラなどを買ったとき、全額をその年の経費にできるとは限りません。国税庁タックスアンサーNo.2100によれば、使用可能期間が1年未満のものまたは取得価額が10万円未満のものは「その取得に要した金額の全額を業務の用に供した年分の必要経費」とできます。
10万円以上20万円未満のものについては一括償却資産として、「その一括した減価償却資産の取得価額の合計額の3分の1に相当する金額をその業務の用に供した年以後3年間の各年分において必要経費に算入することができます」とされています。また青色申告者には、取得価額40万円未満の少額減価償却資産(2026年4月1日以降取得分。2026年3月以前は30万円未満)について、年間合計300万円を限度に取得価額をそのまま必要経費に算入できる特例があります(租税特別措置法第28条の2)。この特例は適用期限が定められている制度のため、適用年分で使えるかは国税庁の最新情報で確認してください。
やよいの青色申告 オンラインの公式サイトを見る記帳の道具を選ぶ:手書き・Excel・クラウド会計ソフト
つまり道具選びは、「どれが優れているか」ではなく「自分の取引量と狙う控除額に合っているか」で決まります。
比較表:手書き・Excel・クラウド会計ソフト
| 比較項目 | 手書き帳簿 | Excel・スプレッドシート | クラウド会計ソフト |
|---|---|---|---|
| 初期費用 | 帳簿代のみ | 実質ゼロ | 月額または年額の利用料 |
| 複式簿記への対応 | 可能だが負担が大きい | 自作テンプレート次第 | 標準対応 |
| 銀行・カード連携 | なし | なし | あり |
| 集計ミスのリスク | 高い(手計算) | 数式の壊れに注意 | 自動集計 |
| 決算書の作成 | 手作業 | 手作業または自作 | 自動生成 |
| e-Tax連携 | なし | なし | 対応 |
| 電子取引データの保存 | 別途対応が必要 | 別途対応が必要 | 製品により対応機能あり |
| 向いている取引量の目安 | 月10件未満 | 月10〜30件程度 | 月30件以上 |
Excelが機能する条件と限界
そもそもExcelは、決して悪い選択肢ではありません。取引が少なく、現金取引が中心で、白色申告か10万円控除で足りる場合には十分に成立します。無料で始められ、自分の理解の範囲内で完結するという利点もあります。
ただし複式簿記でExcelを運用するとなると話が変わります。仕訳帳から総勘定元帳、試算表、貸借対照表までを数式で組み上げる必要があり、1か所の数式崩れが決算書全体を狂わせます。さらに毎年の税制変更に自力で追随しなければなりません。
クラウド会計ソフトが効くのは「突合」の場面
たとえばクラウド会計ソフトの価値は、入力の速さよりも「突合の正確さ」にあります。銀行明細を直接取り込むため、通帳残高と帳簿残高がズレる余地が構造的に小さくなるからです。手入力中心の運用では、桁の打ち間違いが年末まで発見されないことが珍しくありません。
もう1つ見落とされがちな効果が、決算書の自動生成です。青色申告決算書は損益計算書と貸借対照表を含む4ページ構成になっており、手作業で整合を取るのは骨が折れます。会計ソフトであれば、期中の仕訳が正しく入っていれば決算書は集計結果として出てくるため、確認作業だけで済みます。
さらにe-Taxとの連携も差が出るポイントです。65万円控除の要件として電子申告を選ぶ場合、決算書と申告書をそのまま送信できるかどうかが、申告期の負担を大きく変えます。手書きやExcelの場合は、数字を作成コーナーに手で転記する工程が追加で発生します。
一方で、クラウド会計ソフトにも弱点はあります。毎年利用料が発生すること、そして自動仕訳の推測を鵜呑みにすると誤った科目のまま確定してしまうことです。自動化は判断を代行してくれるわけではないため、月次で残高を突き合わせる工程だけは省略できません。
各ソフトの実際の使用感については、freee会計の口コミ・レビューまとめやマネーフォワードとfreeeの比較記事も参考になります。
会計ソフト主要3社の料金と特徴を比較する
個人事業主向けのクラウド会計ソフトは、freee会計・マネーフォワード クラウド確定申告・やよいの青色申告 オンラインの3つが主要な選択肢です。ここでは各社の公式料金ページに記載されている金額を、2026年9月時点の情報として整理します。
比較表:3社の料金構成(2026年9月時点・すべて税抜)
| サービス | プラン | 年払い | 月払い |
|---|---|---|---|
| freee会計(個人) | スターター | 980円/月(年額11,760円) | 1,780円/月 |
| スタンダード | 1,980円/月(年額23,760円) | 2,980円/月 | |
| プレミアム | 3,316円/月(年額39,800円) | 年払いのみ | |
| マネーフォワード クラウド確定申告 | パーソナルミニ | 900円/月(年額10,800円) | 1,280円/月 |
| パーソナル | 1,280円/月(年額15,360円) | 1,680円/月 | |
| パーソナルプラス | 2,980円/月(年額35,760円) | 年払いのみ | |
| やよいの青色申告 オンライン | セルフプラン | 年額11,800円(次年度以降) | 年額のみ |
| ベーシックプラン | 年額22,800円(次年度以降) | 年額のみ | |
| トータルプラン | 年額39,600円(次年度以降) | 年額のみ |
出典は各社の公式料金ページです(freee会計:freee.co.jp/personal-business/accounting/pricing/、マネーフォワード クラウド確定申告:biz.moneyforward.com/tax_return/price/、やよいの青色申告 オンライン:yayoi-kk.co.jp/shinkoku/aoiroshinkoku/price/)。料金・キャンペーン内容は改定されるため、申し込み前に必ず公式サイトで最新の金額を確認してください。
無料期間とキャンペーンの違い
3社は無料で試せる範囲の設計が異なります。マネーフォワード クラウド確定申告は公式料金ページに「1ヶ月無料」と記載されています。やよいの青色申告 オンラインは、公式ページによれば2027年3月15日までの申し込みで初年度セルフプラン・ベーシックプランが無償、トータルプランが半額(年額19,800円)となる案内が出ています(口座振替またはクレジットカード決済の登録が条件、1事業者につき1回限り)。
freee会計は公式料金ページに「今なら30日間無料でお試し可能」との記載があります。いずれも条件が変わる可能性があるため、この記事の数字は「比較の出発点」として使い、最終確認は公式サイトで行ってください。
料金だけで選ぶと失敗しやすい理由
たしかに3社とも最安プランは年額1万円台に収まるため、料金差は年間で数千円から1万円台です。一方で、自分の使っている銀行・カード・決済サービスが連携対象かどうかは、作業時間に直結します。連携できなければ毎月の手入力が復活するため、数千円の差より影響が大きくなります。
さらに、もう1つの判断軸がサポート体制です。弥生はプランによって電話・メール・チャットサポートや仕訳相談の有無が変わる構成になっており、簿記の知識に不安がある人ほど上位プランの価値が出ます。逆に自力で調べられる人が上位プランを契約すると、使わない機能に払い続けることになります。
どのソフトを選ぶか迷ったら、確定申告ソフトのおすすめ比較やfreeeと弥生の比較も判断材料になります。なお、各社の詳細機能はfreee公式サイト(https://www.freee.co.jp/)などでも確認できます。
マネーフォワード クラウド会計の料金・機能を公式サイトで確認する会計ソフトが向いていない人・まだ不要な人
ここまで会計ソフトの利点を挙げてきましたが、全員に必要だとは考えていません。次のいずれかに当てはまる場合、今は契約を見送るほうが合理的です。
白色申告で足りる規模にとどまっている人
たとえば副業レベルで所得が小さく、青色申告特別控除を取っても税額への影響が限定的な場合、年間1万円台のソフト利用料が控除の効果を食う可能性があります。国税庁は白色申告者の記帳について簡易な方法を認めているため、Excelや市販の帳簿で運用したほうが合理的な段階があります。
目安として、事業所得が数十万円規模で、取引が月に数件しかないなら、まだ急ぐ必要はありません。売上が伸びて取引件数が増えたタイミングで切り替えれば十分です。
取引がほぼ現金のみで件数が極端に少ない人
なぜなら会計ソフトの価値の大半は、銀行・カードの自動連携にあるからです。ところが現金取引ばかりの事業では、この機能がほとんど働きません。結局すべて手入力になるため、Excelとの差が縮まります。
ただし現金商売でも、レジや決済サービスのデータを連携できる場合は話が別です。POSやキャッシュレス決済を導入しているなら、連携可否を先に確認してください。
すでに税理士に記帳代行を依頼している人
そして記帳そのものを税理士事務所に任せている場合、事務所指定のソフトがあるのが一般的です。自分で別のソフトを契約すると、二重管理になってかえって手間が増えます。この場合はまず顧問税理士に、どのソフトで何を共有するかを確認するのが先です。
まだ不要な人でも、今日からやっておくべきこと
会計ソフトを契約しない場合でも、後から効いてくる準備が2つあります。1つは事業用口座とカードを分けること、もう1つは領収書とデータの保存ルールを決めることです。どちらも費用はかかりませんが、翌年以降の作業量を大きく左右します。
とくに電子取引データの保存義務は、会計ソフトを使っているかどうかに関係なく課されます。ネット通販で消耗品を買っただけでも対象になるため、「ソフトを入れていないから関係ない」という整理は成り立ちません。
そしてもう1点、青色申告承認申請書だけは早めに出しておく価値があります。提出しても青色申告を選ばない年があって構いませんが、出していなければその年は選びようがないからです。
正直な線引き
会計ソフトは「帳簿の悩みを消す魔法」ではなく、「取引件数が多い人ほど効果が出る道具」です。取引が少ないうちは、道具より先に口座を分けることのほうが効きます。
帳簿づけのデメリットとつまずきやすいポイント
もちろん帳簿づけには、確実に負担があります。ここを隠さず把握しておくほうが、対策を先に打てます。
デメリット1:溜めると年末に破綻する
そのうえで言うと、最も多い失敗がこれです。1年分の記帳を確定申告直前にまとめて行うと、内容を思い出せない取引が大量に発生します。結果として経費計上を諦めたり、期限に間に合わず65万円控除を落としたりします。
対策はシンプルで、月末に締める日をカレンダーに固定することです。作業そのものより「いつやるか決まっていない」ことが問題なので、日付を先に押さえるだけで完走率が変わります。
なお、記帳が遅れること自体に直接の罰則があるわけではありません。問題になるのは、遅れの結果として期限内申告に間に合わず控除を落とすこと、そして帳簿の記載が不十分なまま税務調査を受けることです。この2つのリスクは、月次で締めていればほぼ発生しません。
デメリット2:口座を分けないと突合が地獄になる
また、事業用と私用の口座・カードを分けていない場合、明細の1件ずつに「事業か私用か」の判定が必要になります。年間1,000件を超えると、これだけで丸2日以上が消えます。しかも判定を間違えると、後から修正申告が必要になる可能性もあります。
対策は口座を新設することですが、既存口座をそのまま事業用に切り替え、生活費用の口座を新しく作るほうが手続きは軽いこともあります。事業用のカード選びについてはフリーランス向けクレジットカードの比較も参考になります。
デメリット3:電子取引データを紙保存だけで済ませると要件を満たさない
つまり、すでに触れたとおり電子取引データは原本がデータです。メールで届いたPDF請求書を印刷してファイルに綴じ、元のデータを削除してしまうと保存義務を満たしません。この対応漏れは本人が気づきにくく、税務調査の場面で初めて表面化します。
対策は、受領した電子データを月別フォルダに保存し、ファイル名を「日付_取引先_金額」の形式に統一することです。この形式にしておけば、検索要件の緩和条件に該当しない場合でも対応の目処が立ちます。
デメリット4:勘定科目と家事按分で判断が止まる
さらに初年度は、「この支出はどの科目か」「按分は何%か」で手が止まります。そして止まった瞬間に、その取引が保留のまま放置されがちです。保留が積み上がると、結局は年末の負担に戻ってきます。
対策として、判断に迷った取引は仮の科目で入力し、メモ欄に「要確認」と書いて先に進めます。迷いを完全に解消してから進もうとすると、記帳そのものが止まるからです。月末にまとめて「要確認」だけを見直せば、判断の質も上がります。
初年度無償プランのある「やよいの青色申告 オンライン」を確認する消費税・インボイスが帳簿に与える影響
また、売上が伸びてくると帳簿の作り方に消費税の論点が加わります。ここも先に構造を知っておくと慌てません。
免税事業者と課税事業者の分かれ目
国税庁タックスアンサーNo.6501によれば、「課税期間の基準期間における課税売上高が1,000万円以下である場合には、原則として、納税義務が免除されます」。個人事業者の場合、基準期間は「その年の前々年」です。
加えて特定期間の判定もあります。特定期間とは個人事業者の場合「その年の前年の1月1日から6月30日までの期間」を指し、この期間の課税売上高が1,000万円を超えると免税の対象外になります。判定は課税売上高または給与等支払額の合計額から選択できるとされています。
適格請求書(インボイス)の記載事項
適格請求書発行事業者になると、交付する請求書に定められた事項を記載する必要があります。国税庁タックスアンサーNo.6625に挙げられている記載事項は、①書類作成者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率対象品目である旨)、④税率ごとに区分して合計した税込対価(または税抜対価)の額および適用税率、⑤税率ごとに区分した消費税額等、⑥書類の交付を受ける事業者の氏名または名称、です。
なお小売業・飲食店業・タクシー業などでは、④の適用税率または⑤の消費税額等のいずれか一方の記載で足りる適格簡易請求書の交付が認められています。
課税事業者になると帳簿の要求水準が上がる
課税事業者になると、帳簿の記載にも税率ごとの区分が必要になります。国税庁のパンフレットには「消費税の課税事業者となる方は、軽減税率の対象となる売上げ・仕入れがある場合、税率ごとに区分して帳簿に記載する必要があります。また、仕入れについては、適格請求書発行事業者(インボイス発行事業者)からのものか否かの区分も必要となります」と記載されています。
免税事業者のまま取引を続けるか、登録して課税事業者になるかは、取引先の構成によって答えが変わります。取引先が課税事業者の法人中心であれば、登録していないことが取引条件に影響する可能性があります。反対に、取引先が一般消費者や免税事業者中心であれば、登録の必要性は下がります。
この判断は税額だけでなく事業上の関係にも及ぶため、数字だけで機械的に決めるものではありません。迷う場合は、主要な取引先に確認したうえで税理士に相談するのが確実です。
この区分を手作業で管理するのは現実的ではありません。課税事業者になるタイミングは、会計ソフトの導入を本格的に検討すべき分岐点でもあります。青色申告全体の流れを確認したい場合は青色申告の完全ガイドも合わせて読んでください。
個人事業主の帳簿に関するよくある質問(FAQ)
制度と義務についての質問
帳簿をつけないと罰則がありますか?
国税庁のパンフレットには、「売上げに関する帳簿を保存していなかったことや、帳簿の売上げについての記載が不十分なことが税務調査において把握された場合は、加算税が重くなることがあります」と記載されています。また青色申告の場合、帳簿の不備は青色申告の承認取消しにつながる可能性もあります。個別の判断は税務署にご確認ください。
副業でも帳簿は必要ですか?
事業所得・不動産所得・山林所得がある方には記帳と帳簿保存の義務があります。国税庁のパンフレットでは「個人で事業や不動産貸付け等を行う全ての方(所得税及び復興特別所得税の申告の必要がない方も含みます。)は、記帳と帳簿書類の保存義務があります」とされています。雑所得として申告する場合も、前々年分の収入金額が300万円を超える方は現金預金取引等関係書類を5年間保存する必要があります。
帳簿はExcelで作っても問題ありませんか?
記帳内容が要件を満たしていれば、作成手段は問われません。ただし65万円控除の要件のうち「仕訳帳および総勘定元帳の電子帳簿保存」を選ぶ場合は、優良な電子帳簿の要件を満たす必要があります。Excelでの運用のままe-Tax送信によって65万円を狙う方法もあるため、どちらのルートで要件を満たすかを先に決めてください。
青色申告承認申請書の期限はいつですか?
原則は「青色申告の承認を受けようとする年の3月15日」です。1月16日以降に新規開業した場合は「業務を開始した日から2か月以内」となります(国税庁タックスアンサーNo.2070)。相続によって事業を承継した場合は別の期限が定められているため、該当する場合は同ページを確認してください。
記帳が遅れています。今から確定申告に間に合いますか?
取引件数と資料の揃い方によります。銀行・カードの明細がデータで取得できるなら、会計ソフトに取り込んで一括で仕訳を作る方法が最短です。ただし65万円・55万円控除は期限内申告が要件のため、間に合わない見込みが立った時点で税理士への相談を検討してください。
日々の記帳についての質問
現金主義と発生主義はどちらで記帳すればよいですか?
複式簿記で55万円・65万円控除を狙う場合は、発生主義(取引が発生した時点で計上する方法)で記帳します。なお青色申告者のうち、前々年分の不動産所得と事業所得の合計が一定額以下であるなど要件を満たす方は、届出により現金主義で記帳する特例を選択できる制度もあります。ただし現金主義を選ぶと青色申告特別控除は10万円が上限になるため、控除を取りたい場合は発生主義が前提になります。要件の詳細は国税庁または税務署でご確認ください。
クレジットカードで経費を払った場合、いつ計上しますか?
発生主義で記帳する場合、費用は原則として支払いが確定した日、つまり商品やサービスの提供を受けた日に計上します。カードの引き落とし日は未払金の決済として処理するのが一般的です。会計ソフトではカード明細の利用日で仕訳が起票され、引き落としが別途処理される形になります。具体的な処理は事業の実態で変わるため、判断に迷う場合は税理士に確認してください。
フリーランスと個人事業主で帳簿の扱いは違いますか?
税務上、フリーランスという区分はありません。開業届を出しているかどうかにかかわらず、事業所得がある方は記帳義務の対象です。したがって呼称の違いによって帳簿の要件が変わることはありません。
帳簿はクラウド上に保存しても大丈夫ですか?
電子帳簿保存法の要件を満たす形であれば、電子データでの保存が認められます。電子取引データについては、可視性の確保(モニター・操作説明書等の備付けと検索要件の充足)と真実性の確保(訂正削除防止の事務処理規程の制定・遵守など)が必要です。詳細な要件は国税庁の電子帳簿等保存制度特設サイトで確認してください。
源泉徴収された報酬はどう帳簿に記録しますか?
売上は源泉徴収前の総額で計上し、差し引かれた源泉所得税は「事業主貸」や「仮払税金」などの科目で処理するのが一般的な方法です。入金額をそのまま売上にしてしまうと、売上が過少になるうえ、確定申告時の源泉徴収税額の精算もできなくなります。使用する科目は会計ソフトや税理士の方針で異なる場合があります。
複数の事業を兼業している場合、帳簿は1つにまとめられますか?
いずれも事業所得であれば、1つの帳簿にまとめて記帳し、青色申告決算書も合算して作成するのが一般的です。ただし事業所得と不動産所得のように所得区分が異なる場合は、区分ごとに決算書を分ける必要があります。区分の判断に迷う場合は税務署に確認してください。
保存と会計ソフトについての質問
帳簿の保存期間は帳簿も書類も同じですか?
同じではありません。青色申告の場合、仕訳帳・総勘定元帳などの帳簿と決算関係書類は7年、請求書・見積書・契約書・納品書などその他の書類は5年です。現金預金取引等関係書類は原則7年ですが、前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年となります。
白色申告なら帳簿は5年保存でいいですか?
いいえ。白色申告でも、収入金額や必要経費を記載した法定帳簿は7年保存です。それ以外の任意帳簿と、棚卸表・請求書・納品書・送り状・領収書などの書類が5年となります。この線引きを誤ると、必要な帳簿を早く処分してしまうおそれがあります。
証憑とトラブル対応についての質問
レシートを紛失した経費は諦めるしかありませんか?
支払いの事実を客観的に示せる資料があれば、それを保存する対応が考えられます。たとえばクレジットカードの利用明細、銀行の振込記録、取引先からの再発行書類などです。ただし何をもって十分とするかは個別判断になるため、金額が大きい場合は税理士に相談してください。
会計ソフトを途中で乗り換えても問題ありませんか?
制度上の問題はありませんが、実務上は期首(1月1日)での乗り換えが最も安全です。期中の乗り換えは開始残高の設定が必要になり、前半と後半でデータが分断されるためです。乗り換え先が対応しているデータ形式を事前に確認し、旧ソフトのデータは保存期間のあいだ参照できる状態で残しておいてください。
会計ソフトの自動仕訳はそのまま信じてよいですか?
そのままにせず、必ず確認してください。自動仕訳は過去の学習と摘要の文字列から科目を推測する仕組みであり、初めて出てくる取引先や、同じ店舗で私用と事業用が混在する支出では誤りが出ます。最初の数か月は修正が多くても、同じパターンを数回直せば精度は上がります。月次で残高を突き合わせる工程を残しておけば、誤りは年内に見つかります。
帳簿をつけ始めるのに最適なタイミングはいつですか?
開業日と同時が理想です。次善は「思い立った日」で、少なくともその日以降の取引を正しく記録し始めれば、遡る範囲はそれ以上増えません。年の途中であっても、青色申告承認申請書の期限に間に合うなら、その年から青色申告を狙える可能性があります。
経費精算アプリと会計ソフトは両方必要ですか?
一人で事業を行っている段階では、会計ソフト単体で足りることがほとんどです。従業員やパートナーが増え、立替精算の申請・承認が発生するようになった段階で検討すれば十分です。経費精算の仕組みについてはマネーフォワード クラウド経費の解説記事も参考になります。
まとめ:今日やることを1つだけ決める
ここまで読んでも、行動が変わらなければ来年も同じ場所に戻ってきます。そこで最後に、今日のうちに終わらせられることを1つだけ挙げます。
今日やること:事業用の口座を1つ決める
それは「事業用の口座を1つ決めること」です。新しく開設してもいいですし、既存口座のどれかを事業専用に指定するだけでも構いません。この1つが決まるだけで、来年の記帳作業は目に見えて軽くなります。
口座が決まれば、次は決済を1枚のカードに寄せ、会計ソフトに連携する——という順番が自動的に見えてきます。逆に口座が混ざったままでは、どんなに高機能なソフトを契約しても仕分け作業から逃げられません。
来月までにやること:1か月分を締めてみる
口座を決めたら、次は「直近1か月分だけ」を記帳してみてください。1年分を想像すると腰が重くなりますが、1か月分なら多くの人が1時間以内に終わります。その1時間で、自分にとって手入力が必要な取引がどれくらいあるかが分かります。
この実測値があれば、会計ソフトが必要なのか、Excelで足りるのかも根拠を持って判断できます。逆に実測せずに選ぶと、機能を持て余すか、逆に足りずに乗り換えるかのどちらかになりがちです。
この記事の要点
- 帳簿づけは「狙う控除額を決める → 道具を決める → 月次で締める」の3ステップで固まる
- 青色申告特別控除55万円には複式簿記・貸借対照表の添付・期限内申告が必要(国税庁No.2072)
- 65万円にはさらにe-Tax送信または仕訳帳・総勘定元帳の電子帳簿保存が必要
- 青色申告の帳簿と決算関係書類は7年、その他の書類は5年(現金預金取引等関係書類は原則7年)
- 白色申告でも法定帳簿は7年保存。「白色は全部5年」は誤り
- 電子取引データは原本がデータ。印刷保存だけでは要件を満たさない
- 会計ソフトは取引件数が多い人ほど効果が出る。取引が少ないうちは急がなくてよい
- 税務上の最終的な適用可否は、所轄税務署または税理士に確認する
会計ソフトを試すなら、確定申告期を避けた今のうちが最も余裕があります。無料期間のあいだに口座連携だけ通しておけば、来年の1月に慌てることはなくなります。
マネーフォワード クラウド会計を無料で試してみる本記事は2026年9月時点で公開されている国税庁および各社公式サイトの情報に基づいて作成しています。税制および料金は改定されるため、実際の手続きの際は必ず最新の一次情報をご確認ください。個別の税務判断については、所轄の税務署または税理士にご相談ください。
コメントを残す