投稿者: プロツールナビ編集部

  • freee 弥生 比較【2026年版】

    freee 弥生 比較【2026年版】

    本記事はアフィリエイト広告を含みます。記載の料金・仕様は2026年9月15日時点で各社公式サイトを確認した内容です。料金や提供条件は改定されることがあるため、申し込み前に必ず公式サイトの最新情報をご確認ください。
    freee 弥生 比較 個人事業主 会計ソフト

    確定申告の時期が近づくたびに、通帳とレシートの束を机に広げて、去年と同じ作業を一からやり直す。銀行のサイトを開いて明細をコピーし、Excelに貼り付け、勘定科目を思い出しながら1行ずつ埋めていく。気づけば日曜日が丸ごと消えている——freee と弥生を比較しようとしている方の多くは、この状態から抜け出したくて検索しています。

    そして、この手作業を続けた場合の損失は、思っているより静かに積み上がります。1か月の記帳に4時間かけているなら年間48時間。時給5,000円で働くフリーランスなら24万円分の稼働時間が帳簿づけに消えている計算です。さらに、記帳が追いつかないまま3月を迎えると、65万円の青色申告特別控除の要件である「期限内申告」を落とすリスクまで背負うことになります。

    結論を先に書きます。簿記の知識がなく、質問に答える形式で確定申告書まで作りたいならfreee会計。すでに簿記の基本が分かっていて、とにかく年間コストを抑えたいならやよいの青色申告 オンライン(弥生)です。初年度のコストだけで判断するなら弥生が有利で、弥生は2027年3月15日までの申し込みならセルフプラン・ベーシックプランが初年度無料になります。一方、freee は「簿記を覚えなくても申告まで完走できる」設計に価値があり、初年度から年11,760円(税抜・年払い)かかります。

    📌 この記事でわかること

    • freee会計と弥生(やよいの青色申告 オンライン)の料金を、実額の年額で比較した結果
    • 「簿記が分かる人」と「分からない人」で結論が逆転する理由
    • 2社では足りない場合の第3の選択肢(マネーフォワード クラウド)を加えた3社比較
    • それぞれが向いている人/向いていない人の具体的な線引き
    • 公式サイトに書かれていない、乗り換えと解約時の注意点
    • 申し込みから確定申告書の提出までの実際の手順
    こんな人におすすめの記事です
    • 開業したばかりで、会計ソフトを1本目として選ぼうとしている個人事業主
    • Excelでの記帳に限界を感じ、クラウド会計への移行を検討しているフリーランス
    • 今使っている会計ソフトの更新時期が近く、乗り換えを迷っている方
    • 65万円の青色申告特別控除を確実に取りたい方
    • 会計ソフトの比較記事を何本か読んだが、結局どちらか決められなかった方

    結論:freeeと弥生、どちらを選ぶべきか

    3つの質問に答えれば、5秒で決まります

    比較記事を最後まで読まないと結論が出ない構成は、読む側にとって時間の無駄です。そこで最初に判断軸を提示します。次の3つの質問に答えてください。

    質問YESならNOなら
    借方・貸方という言葉を説明できますか?弥生freee
    初年度のコストを1円でも抑えたいですか?弥生どちらでも可
    請求書発行から経費精算まで1つのソフトで完結させたいですか?freee弥生

    3つのうち2つ以上が同じ方向を向いたなら、その答えで問題ありません。なぜなら、両者は同じ「クラウド会計ソフト」というカテゴリにありながら、設計思想がまったく違うからです。

    設計思想の違いが、そのまま使い勝手の違いになる

    freee会計は「簿記を知らない人が、簿記を覚えずに決算まで終える」ことを目的に作られています。そのため画面には借方・貸方が出てきません。銀行明細を取り込み、「これは何の支払いですか?」という質問に答えると、裏側で自動的に仕訳が生成されます。

    一方、やよいの青色申告 オンラインは、弥生が20年以上にわたって提供してきたデスクトップ版会計ソフトの操作体系をクラウドに移したものです。画面は伝統的な帳簿の形に近く、簿記の知識がある人ほど「どこに何が入るか」が直感的に分かります。

    つまり、freeeは簿記の知識を不要にする方向へ、弥生は簿記の知識を持つ人の作業を速くする方向へ最適化されています。どちらが優れているかではなく、あなたがどちらの側にいるかで答えが決まります。

    💡 ここだけ押さえれば失敗しない

    両社とも無料で試せます。freee会計は無料登録して機能を体験でき、やよいの青色申告 オンラインは2027年3月15日までの申し込みならセルフプラン・ベーシックプランが初年度無料です。比較記事を10本読むより、両方の画面を30分ずつ触ったほうが確実に答えが出ます。

    ▼ 初年度のコストを抑えたい方はこちら

    やよいの青色申告 オンラインを公式サイトで確認する(初年度無料キャンペーン実施中)

    ※2027年3月15日までの申し込みが対象。自動更新の決済方法登録が必要です。

    freee会計と弥生の基本情報を整理する

    freee 弥生 比較 料金 機能 個人事業主向けクラウド会計ソフト

    freee会計とはどんなサービスか

    freee会計は、フリー株式会社が提供するクラウド型の会計ソフトです。個人事業主向けには「スターター」「スタンダード」「プレミアム」「入力おまかせ」の4プランが用意されています。ブラウザとスマートフォンアプリの両方から操作でき、1,000以上の銀行口座・クレジットカード・電子マネーなどのサービスから明細データを自動取得します。

    特徴的なのは、確定申告書の作成が「◯×の質問に答える」形式で進む点です。たとえば「配偶者はいますか」「国民年金を支払いましたか」といった質問に順に答えていくと、必要な控除が自動で反映された確定申告書が完成します。そのまま電子申告(e-Tax)で提出まで進められます。

    やよいの青色申告 オンラインとはどんなサービスか

    やよいの青色申告 オンラインは、弥生株式会社が提供する個人事業主向けのクラウド確定申告ソフトです。プランは「セルフプラン」「ベーシックプラン」「トータルプラン」の3種類で、3プランとも機能に差はなく、違いはサポート内容のみという分かりやすい構成になっています。

    弥生は白色申告向けに「やよいの白色申告 オンライン」も提供しており、こちらはフリープランであれば次年度以降もずっと無料で使えます。白色申告から始めて、後から青色申告に切り替えるという導線が用意されているのは弥生の強みです。白色と青色の違いについては青色申告と白色申告の違いを解説した記事で詳しく整理しています。

    法人向けの選択肢も押さえておく

    将来的に法人化を考えている場合、法人向け製品の存在も判断材料になります。弥生には法人向けクラウドの「弥生会計 Next」があり、エントリープラン年34,800円(税抜・直販価格)、ベーシックプラン年50,400円(税抜)、ベーシックプラスプラン年84,000円(税抜)という価格設定です。freeeも法人向けプランを用意しています。

    項目freee会計やよいの青色申告 オンライン
    提供会社フリー株式会社弥生株式会社
    個人向けプラン数4プラン3プラン
    プラン間の機能差あり(消費税申告は上位プランのみ)なし(サポート内容のみ異なる)
    最安プランの年額(税抜)11,760円(スターター・年払い)初年度0円/次年度11,800円
    簿記の知識不要な設計あると速い
    スマホアプリありあり
    白色申告用の無料版なしやよいの白色申告 オンライン(フリープランは無料)
    法人向け製品あり弥生会計 Next

    【料金比較】年額の実額で並べると差がはっきりする

    freee会計 個人事業主向けプランの料金

    freee会計の個人事業主向けプランは、年払いと月払いで金額が変わります。年払いのほうが安く、公式サイトでは最大45%お得と案内されています。以下は2026年9月15日時点の公式料金ページに記載された金額です(すべて税抜)。

    プラン年払い(月額換算)年額月払い主な機能
    スターター980円11,760円1,780円確定申告書の作成、明細自動取得、見積書・請求書、レシート撮影は月5枚まで
    スタンダード1,980円23,760円2,980円スターターの全機能+消費税申告(インボイス対応)、レシート10GB、詳細レポート、サポート優先対応
    プレミアム3,316円39,800円年払いのみスタンダードの全機能+電話サポート、乗換代行、税務調査サポート30時間分
    入力おまかせ4,150円49,800円年払いのみプレミアムの全機能+入力・仕訳作業の代行(月60件まで)

    出典:freee公式「個人事業主向け料金プラン」(2026年9月15日確認)

    ⚠️ スタータープランの落とし穴

    スタータープランには消費税申告機能が含まれていません。年間売上が1,000万円を超えて課税事業者になった場合や、インボイス発行事業者として登録した場合は、スタンダードプラン以上が必要になります。また、レシート撮影が月5枚までという制限も、経費の多い事業では早い段階で足かせになります。「980円で始められる」という金額だけで判断すると、翌年にプラン変更で倍額になることがあります。

    やよいの青色申告 オンラインの料金

    弥生の料金体系は、初年度に強いキャンペーン割引が入るのが特徴です。以下は2026年9月15日時点の公式ページに記載された金額です(すべて税抜)。

    プラン初年度次年度以降(年額)サポート内容
    セルフプラン無料11,800円操作サポートなし(Web上のFAQ等)
    ベーシックプラン無料22,800円電話・メール・チャットによる操作サポート
    トータルプラン19,800円39,600円操作サポート+仕訳相談・経理業務相談・確定申告相談

    出典:弥生公式「やよいの青色申告 オンライン」(2026年9月15日確認)。キャンペーンは2027年3月15日までの申し込みが対象です。

    2年間の総額で比べると、差が見えてくる

    初年度だけで比べると弥生が圧倒的に見えますが、会計ソフトは毎年使い続けるものです。そこで2年間の総額で並べ直します。freeeはスターター年払い、弥生はセルフプランで計算しています(いずれも税抜)。

    期間freee会計 スターターやよいの青色申告 セルフ差額
    1年目11,760円0円11,760円
    2年目まで累計23,520円11,800円11,720円
    3年目まで累計35,280円23,600円11,680円
    5年目まで累計58,800円47,200円11,600円

    初年度無料の恩恵は続く一方で、年額そのものは freee スターター(11,760円)と弥生セルフ(11,800円)でほぼ同額です。つまり差がつくのは初年度だけで、長期で見れば約1万2千円の差に収束します。5年使っても差額は1万円強です。

    この程度の差額であれば、「年間1万円強を払ってでも、簿記を覚えずに済ませたいか」という問いに置き換えられます。記帳作業が月2時間短縮できるなら、年24時間。時給2,000円で換算しても48,000円分です。金額だけで弥生を選ぶ判断は、必ずしも合理的とは限りません。

    ▼ 簿記を覚えずに申告まで終えたい方はこちら

    freee会計の導入相談窓口を見る(IT導入補助金の対象確認もこちら)

    ※リンク先は freee会計の導入支援を行う販売パートナーの申込窓口です。補助金の適用可否は事業形態により異なります。

    【操作性比較】簿記の知識の有無で答えが逆転する

    freeeの画面には「借方・貸方」が出てこない

    freee会計の最大の特徴は、会計用語を画面から追い出したことです。銀行口座を連携すると明細が一覧で並び、それぞれに対して「この支出は何ですか?」という形で処理を求められます。「電車代」を選べば旅費交通費として、「Amazonで買った本」を選べば新聞図書費として、裏側で複式簿記の仕訳が自動生成されます。

    この設計の恩恵を最も受けるのは、簿記3級のテキストを買ったものの途中で挫折した経験がある人です。仕訳のルールを覚えなくても、日本語の質問に答えるだけで貸借対照表と損益計算書が出来上がります。

    弥生の画面は「帳簿」の形をしている

    やよいの青色申告 オンラインは、画面構成が伝統的な帳簿に近い作りです。「かんたん取引入力」という初心者向けの入力画面も用意されていますが、全体としては「どの勘定科目に何円入れるか」を自分で判断する前提になっています。

    そのため、簿記3級程度の知識がある人にとっては、freeeより操作が速くなるケースが多くあります。仕訳のパターンが頭に入っていれば、質問に答えるより直接入力したほうが早いからです。日商簿記の勉強をしたことがある方、あるいは前職で経理を経験した方は、弥生のほうがストレスを感じにくいでしょう。

    「自動化の精度」は運用次第で変わる

    両社とも銀行明細・クレジットカード明細の自動取得に対応しており、一度学習させた取引は次回から自動で同じ勘定科目に割り当てられます。ただし、この自動化の精度を上げるには、事業用の口座とカードを私用から分離しておくことが前提になります。

    私用の支払いが混ざった口座を連携すると、毎月のスーパーの買い物やサブスク料金まで明細に流れ込み、1件ずつ「対象外」に振り分ける作業が発生します。これはソフトの性能ではなく運用の問題です。事業用クレジットカードの分け方についてはフリーランスの経費とクレジットカードの使い方をまとめた記事で具体的に解説しています。

    💡 操作性の結論

    簿記の知識がゼロなら freee、簿記3級レベル以上なら弥生。中間(簿記の言葉は聞いたことがあるが自信がない)なら、両方を無料で触って手が止まらないほうを選ぶのが最も確実です。カタログスペックで判断できる領域ではありません。

    【機能比較】自動化・レシート・消費税申告・電子申告

    明細の自動取得はどちらも対応済み

    銀行口座・クレジットカードの明細自動取得は、freee・弥生ともに標準機能です。freeeは公式サイトで1,000以上の対応口座・サービスと案内しています。この機能があるかどうかで作業時間が大きく変わるため、両社とも押さえている点は安心材料です。

    レシート撮影の上限に注意

    freee会計ではプランによってレシート撮影の上限が異なります。スタータープランは月5枚まで(PCからのアップロード等も含む)、スタンダードプラン以上は月10GBまでです。飲食店や小売など、レシートが日常的に発生する業種では、スターターの月5枚は現実的ではありません。

    消費税申告(インボイス対応)の扱いが分かれる

    ここが料金以上に重要な分岐点です。freee会計では消費税申告機能がスタンダードプラン以上に限定されています。一方、やよいの青色申告 オンラインは3プランとも機能が同一なので、セルフプラン(次年度以降11,800円)でも消費税申告に対応できます。

    インボイス発行事業者として登録している個人事業主の場合、この差は年額で1万円以上になります。freee でスタンダード(年23,760円)が必要になるのに対し、弥生はセルフ(年11,800円)のままで済むためです。

    機能freee会計やよいの青色申告 オンライン
    銀行・クレカ明細の自動取得全プラン対応対応
    確定申告書の作成・電子申告全プラン対応全プラン対応
    見積書・請求書の作成全プラン対応対応(Misocaと連携)
    消費税申告(インボイス対応)スタンダード以上全プラン対応
    レシート撮影の上限スターター月5枚/スタンダード以上10GBプランによる制限なし
    詳細レポートの出力スタンダード以上全プラン対応
    電話サポートプレミアム以上ベーシック以上
    仕訳相談・経理相談プランに含まれないトータルプラン
    入力・仕訳作業の代行入力おまかせプランなし

    65万円控除を取るなら電子申告が必須

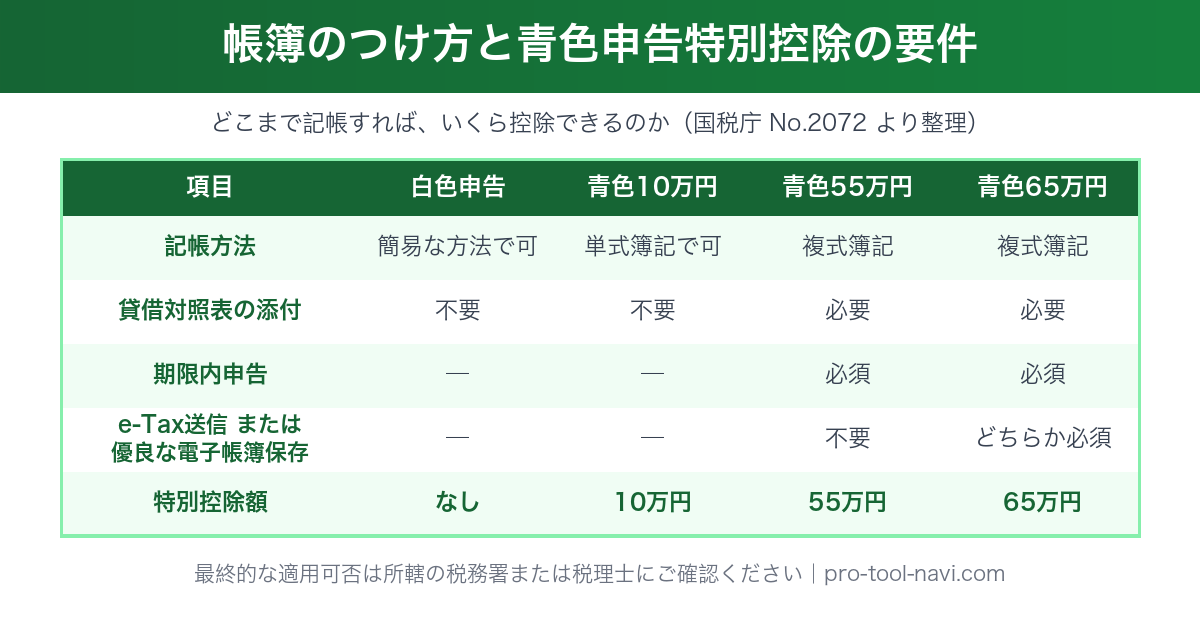
    青色申告特別控除の65万円を受けるには、55万円控除の要件(複式簿記による記帳、貸借対照表・損益計算書の添付、期限内申告)に加えて、e-Taxによる電子申告または電子帳簿保存のいずれかが必要です(国税庁タックスアンサーNo.2072)。freee・弥生ともに電子申告に対応しているため、この点では差がつきません。

    電子申告の具体的な手順については、e-Taxでの青色申告のやり方を解説した記事で画面の流れに沿って説明しています。

    【サポート比較】どこまで人に聞けるか

    弥生は「税務の相談」までプランに含まれる

    サポート範囲の考え方は、両社で大きく異なります。弥生のトータルプラン(初年度19,800円・次年度以降39,600円/税抜)には、操作方法だけでなく仕訳相談・経理業務相談・確定申告相談が含まれています。「この支出はどの勘定科目にすればいいか」という会計の判断そのものを相談できるのは、初めて確定申告をする人にとって心強い設計です。

    ベーシックプラン(初年度無料・次年度以降22,800円/税抜)は、電話・メール・チャットによる操作サポートまでが範囲です。「ソフトの使い方は聞けるが、会計処理の判断は自分で行う」という位置づけになります。

    freeeは「操作サポート」が中心で、税務調査対応が独自

    freee会計のサポートは、全プランでチャット・メールに対応し、スタンダードプラン以上は優先対応になります。電話サポートはプレミアムプラン(年39,800円/税抜)以上です。

    特徴的なのは、プレミアムプランに含まれる税務調査サポート(30時間分)とfreee会計への乗換代行サービスです。他社ソフトからの移行作業を代行してもらえる仕組みは、弥生のプランには含まれていません。さらに上位の「入力おまかせ」プラン(年49,800円/税抜)では、入力・仕訳作業そのものを代行してもらえます。基本料金には月60件の処理が含まれ、61件目からは1件あたり70円(税別)の従量課金となります。

    サポート内容freee会計やよいの青色申告 オンライン
    チャット・メール全プランベーシック以上
    電話サポートプレミアム(年39,800円)以上ベーシック(次年度22,800円)以上
    仕訳・経理・確定申告の相談プランに含まれないトータルプラン
    他社からの乗換代行プレミアム以上なし
    税務調査サポートプレミアム以上(30時間分)なし
    入力・仕訳作業の代行入力おまかせプランなし
    💡 電話で相談したい人のコスト比較

    電話サポートを条件にすると、freee はプレミアム年39,800円、弥生はベーシック年22,800円(初年度無料)です。差額は年17,000円。電話で聞けることを重視するなら、弥生のほうが明確にコスト効率が良いという結論になります。

    freeeが向いている人・向いていない人

    freeeが向いている人

    freeeを選んで満足度が高くなる人
    • 簿記を勉強したことがなく、これからも勉強する予定がない人
    • 確定申告書の作成を「質問に答える」形式で進めたい人
    • 請求書発行・経費精算・会計を1つのサービスに寄せたい人
    • 他社ソフトからの移行作業を代行してもらいたい人(プレミアム以上)
    • 記帳作業そのものを外注したい人(入力おまかせプラン)
    • スマートフォンだけで経理を完結させたい人

    freeeが向いていない人(ここを読まずに申し込まない)

    売り込みたい一心で「誰にでもおすすめ」と書く比較記事がありますが、それは読者にとって害になります。freeeが不向きなケースを明示します。

    freeeを選ぶと後悔しやすい人
    • 簿記3級以上の知識があり、仕訳を直接入力したい人(freeeの質問形式がかえって遅くなる)
    • インボイス発行事業者で、年間コストを最小にしたい人(消費税申告にスタンダード年23,760円が必要)
    • レシートが月に何十枚も発生する業種で、最安プランで運用したい人(スターターは月5枚まで)
    • 顧問税理士が弥生を使っており、データ連携を優先したい人
    • 初年度のコストをゼロにしたい人(freeeに初年度無料プランはない)

    弥生が向いている人・向いていない人

    弥生が向いている人

    弥生を選んで満足度が高くなる人
    • 簿記3級程度の知識があり、勘定科目を自分で判断できる人
    • 初年度のコストを抑えて、まず1年使ってから継続を判断したい人
    • インボイス発行事業者で、消費税申告を最安プランで済ませたい人
    • 電話で操作を相談したい人(ベーシックプランで対応)
    • 仕訳の判断そのものを相談したい人(トータルプラン)
    • 顧問税理士が弥生製品を使っている人
    • まず白色申告から始めたい人(やよいの白色申告 オンラインのフリープランは無料)

    弥生が向いていない人

    弥生を選ぶと後悔しやすい人
    • 簿記の知識がまったくなく、勘定科目を選ぶ判断で手が止まってしまう人
    • 記帳作業そのものを代行してもらいたい人(弥生のプランに代行は含まれない)
    • 他社ソフトからの移行を代行してほしい人
    • 初年度無料の条件(自動更新の決済方法登録)に抵抗がある人
    • 請求書・経費精算・勤怠まで含めた業務システム全体を1社に統合したい人
    ⚠️ 初年度無料の条件を必ず確認する

    弥生の初年度無料キャンペーンは、自動更新の決済方法(口座振替またはクレジットカード)の登録が必須です。何もしなければ次年度から自動的に課金されます。継続しない場合は、契約終了前月末日までにキャンセル手続きが必要です。「無料だから」と登録して放置すると、翌年に11,800円(セルフプランの場合・税抜)が引き落とされます。カレンダーに解約判断日を入れておくことをおすすめします。

    ▼ 向き・不向きを確認できたら、公式で最新条件をチェック

    やよいの青色申告 オンラインの料金・キャンペーン条件を公式で確認する

    第3の選択肢:マネーフォワード クラウドを加えた3社比較

    2社に絞る前に、3社目を知っておく価値がある

    freeeと弥生の2択で検索している方が多いのですが、クラウド会計ソフトにはもう1つ有力な選択肢があります。マネーフォワード クラウド確定申告です。銀行・カード連携の対応数が多く、給与計算や請求書など周辺サービスとの連携に強いという特徴があります。

    以下は2026年9月15日時点の公式料金ページに記載された、個人事業主向けプランの金額です(税抜)。

    プラン年額月額換算月払い
    パーソナルミニ10,800円900円1,280円
    パーソナル15,360円1,280円1,680円
    パーソナルプラス35,760円2,980円年払いのみ

    マネーフォワード クラウド確定申告には1ヶ月の無料トライアルがあり、公式サイトによれば自動的に有料プランへ移行することはなく、クレジットカードの登録も不要とされています。試すハードルが低い点は評価できます。

    主要3社を同じ軸で並べる

    比較項目freee会計やよいの青色申告 オンラインマネーフォワード クラウド確定申告
    最安プラン年額(税抜)11,760円初年度0円/次年度11,800円10,800円
    初年度の実質負担11,760円0円10,800円(1ヶ月無料あり)
    簿記の知識不要な設計あると速いあると速い
    消費税申告スタンダード以上全プランプランにより異なる
    無料で試せる方法無料登録初年度無料(キャンペーン)1ヶ月無料トライアル(クレカ不要)
    記帳代行オプション入力おまかせプランなしプランに含まれない
    法人化したときの受け皿法人向けプランあり弥生会計 Nextクラウド会計(法人向け)

    法人化を視野に入れるなら見ておきたい金額

    将来の法人化を考えている場合、法人向けプランの価格帯も確認しておくと選択の精度が上がります。マネーフォワード クラウド会計(法人向け)は、年払いでひとり法人が年29,760円、スモールビジネスが年53,760円、ビジネスが年77,760円(いずれも税抜)という設定です。弥生会計 Next はエントリー年34,800円、ベーシック年50,400円、ベーシックプラス年84,000円(税抜・直販価格)となっています。

    3社をさらに詳しく比べた内容は、freee・マネーフォワード・弥生の3社比較記事にまとめています。

    ▼ 銀行・カード連携の広さと周辺サービスを重視するなら

    マネーフォワード クラウドの料金プランを公式で確認する

    デメリットと注意点を先に知っておく

    クラウド会計ソフト共通のデメリット

    freeeと弥生のどちらを選んでも、クラウド会計ソフトである以上は共通して発生する制約があります。比較記事では触れられにくい部分なので、先に整理しておきます。

    毎年コストが発生し続ける

    買い切り型のソフトと違い、クラウド会計は利用を続ける限り毎年費用がかかります。5年使えば、freeeスターターで58,800円、弥生セルフで47,200円(いずれも税抜)です。売上規模が小さい事業では、この固定費が利益を圧迫することがあります。

    自動連携は「完全自動」ではない

    銀行明細が自動で取り込まれても、勘定科目の判断や事業/私用の切り分けは自分で行う必要があります。初回はすべての取引に対して判断が求められるため、導入初月は逆に作業時間が増えることがあります。楽になるのは2ヶ月目以降です。

    解約するとデータの扱いに制約が出る

    クラウド上にデータが保管されているため、解約後の閲覧可否や保存期間は各社の規定に従うことになります。帳簿には保存義務があるため、解約前に必要なデータをエクスポートしておく運用が必須です。

    インターネット接続が前提になる

    オフライン環境では作業できません。出先で作業する機会が多い方は、通信環境も含めて検討する必要があります。

    freee固有の注意点

    freeeの質問形式は簿記を知らない人には助けになりますが、簿記の知識がある人には遠回りに感じられることがあります。また、独自の概念(「取引」「口座」の扱い方)に慣れが必要で、他社ソフトから移行した人が最初に戸惑うポイントになりやすい部分です。

    加えて、料金プランによる機能差が大きいのもfreeeの特徴です。消費税申告、レシート撮影枚数、詳細レポートの出力がプランで区切られているため、事業が成長するとプランのアップグレードが必要になります。導入時点で「2年後の自分にどのプランが必要か」を考えておくと、後の不意打ちを避けられます。

    弥生固有の注意点

    弥生の最大の注意点は、前述した初年度無料キャンペーンの自動更新です。無料期間が終われば自動的に有料契約に切り替わります。これは不当な仕組みではなく事前に明示されている条件ですが、「無料だから試す」という入り方をした人ほど見落としがちです。

    もう1つは、簿記の知識がゼロの状態で使い始めると、勘定科目の選択で手が止まるという点です。かんたん取引入力の機能はありますが、freeeほど「知識ゼロ前提」に振り切ってはいません。トータルプランなら仕訳相談ができますが、その場合は年39,600円(税抜・次年度以降)となり、コスト面のメリットが薄れます。

    乗り換え・解約の条件を確認する

    解約前に必ずやるべき2つのこと

    会計ソフトの乗り換えで最も多いトラブルは、データの持ち出しに関するものです。所得税法上、帳簿書類には保存義務があります。青色申告者は原則として帳簿と決算関係書類を7年間保存しなければなりません(一部書類は5年)。解約すれば保存義務が消えるわけではないため、以下の手順を踏んでください。

    帳簿データをエクスポートする

    解約手続きの前に、仕訳帳・総勘定元帳・決算書・確定申告書をPDFまたはCSVで出力し、手元に保存します。クラウド上にあるから安心、という状態のまま解約すると取り返しがつきません。

    領収書・レシートの電子データを別途保管する

    ソフト内にアップロードしたレシート画像も、解約後にアクセスできなくなる可能性があります。電子帳簿保存法に基づく保存要件を満たす形で、別の場所にもバックアップを取っておきます。

    年度の区切りで乗り換える

    期の途中で乗り換えると、期首残高の設定という面倒な作業が発生します。可能であれば、確定申告を提出し終えた直後、つまり新しい会計年度の開始タイミングで移行するのが最も手間が少なくなります。

    自動更新日を確認してからキャンセルする

    弥生の場合、契約終了前月末日までのキャンセルが必要です。freeeも年払いプランには契約期間があります。更新日を過ぎてからの解約は、次年度分の料金が発生した後になることがあります。

    乗り換え代行を使うという選択肢

    他社ソフトからfreeeへ移行する場合、プレミアムプラン以上にはfreee会計への乗換代行サービスが含まれています。データ移行や初期設定を代行してもらえるため、期首残高の設定や過去データの取り込みに不安がある方には現実的な選択肢です。ただし年39,800円(税抜)のプランが前提になるため、費用対効果の判断が必要です。

    ⚠️ 「無料だから」で複数のソフトを同時に登録しない

    比較のために複数のソフトを同時に登録し、どれも中途半端に触って結局判断できない、というパターンは非常に多く見られます。さらに、それぞれに銀行口座を連携すると、解約時に連携解除を忘れるリスクも増えます。試すなら1社ずつ、2週間ずつ。その間は実際の取引データで運用してください。サンプルデータを触るだけでは、自分の事業に合うかどうかは判断できません。

    導入から確定申告までの手順

    初年度にやることを時系列で並べる

    会計ソフトを導入したあと、何をどの順番でやればいいのかが分からず放置してしまう方が少なくありません。開業1年目の方が3月の申告までに通る道筋を、順に示します。

    青色申告承認申請書を提出する(最優先)

    会計ソフトを入れる前に、まず税務署への届出が必要です。青色申告の承認を受けるには、原則としてその年の3月15日まで、その年の1月16日以降に開業した場合は開業日から2ヶ月以内に「所得税の青色申告承認申請書」を提出します。この期限を逃すと、その年はソフトの性能に関係なく青色申告特別控除を受けられません。

    事業用の口座とクレジットカードを分ける

    自動連携の精度を左右する最重要ステップです。私用と混在した口座を連携すると、毎月の仕分け作業が発生し続けます。屋号付き口座でなくても構いませんので、事業専用の口座とカードを1組用意してください。

    会計ソフトを無料期間で試す

    freeeは無料登録、弥生は初年度無料キャンペーン、マネーフォワードは1ヶ月無料トライアルが用意されています。実際の取引データを入れて、2週間運用してみてください。判断材料は「手が止まる回数」です。

    銀行・クレジットカードを連携して明細を取り込む

    連携設定は初回のみです。過去分の明細も取得できる範囲で取り込み、勘定科目を割り当てていきます。ここで一度学習させれば、次回から同種の取引は自動で分類されます。

    毎月決まった日に記帳する習慣をつくる

    「月末の最終営業日の夕方30分」のように、時間を固定してしまうのが最も続きます。1年分をまとめて処理しようとすると、記憶が失われていて領収書の内容を思い出せず、かえって時間がかかります。帳簿の付け方の基本は個人事業主の帳簿の付け方を解説した記事で詳しく扱っています。

    決算処理を行い、確定申告書を作成する

    年が明けたら、減価償却費の計上、家事按分の設定、棚卸などの決算整理を行います。その後、ソフトの確定申告書作成機能で青色申告決算書と確定申告書Bを作成します。

    e-Taxで電子申告して65万円控除を確定させる

    65万円の青色申告特別控除を受けるには、複式簿記による記帳・貸借対照表の添付・期限内申告に加えて、e-Taxによる電子申告か電子帳簿保存のいずれかが必要です。紙で提出すると控除額が55万円に下がります。

    💡 65万円控除の金銭的インパクト

    青色申告特別控除は所得から直接差し引かれます。所得税率20%・住民税率10%の方であれば、65万円控除と10万円控除の差55万円に対して、合計約30%分の税負担が変わる計算になります。会計ソフトの年間費用1万円台と比べれば、控除を確実に取るための投資としては十分に説明がつく金額です。ただし実際の税額は所得金額や他の控除によって変わるため、正確な試算は税理士または税務署にご確認ください。

    よくある質問(FAQ)

    freeeと弥生、初心者にはどちらが簡単ですか?
    簿記の知識がまったくない方にとってはfreeeのほうが簡単です。freeeは画面に借方・貸方が出てこず、質問に答える形式で確定申告書まで進めます。一方、簿記3級程度の知識がある方であれば、弥生のほうが入力が速く感じられることが多いです。「初心者」という言葉を「簿記を知らない」という意味で使うならfreee、「会計ソフトを使うのが初めて」という意味なら、簿記の知識の有無で判断してください。
    弥生の初年度無料は本当に0円ですか?
    やよいの青色申告 オンラインのセルフプラン・ベーシックプランは、2027年3月15日までの申し込みで初年度が無償になると公式サイトに記載されています。ただし申し込み時に自動更新の決済方法(口座振替またはクレジットカード)の登録が必要で、契約終了前月末日までにキャンセルしなければ次年度から課金されます。初年度の支払いは発生しませんが、「登録して放置すれば永続的に無料」ではない点に注意してください。
    freeeのスタータープランで確定申告は完結しますか?
    免税事業者であれば、スタータープランでも確定申告書の作成・電子申告まで対応できます。ただし消費税申告機能は含まれていないため、課税事業者やインボイス発行事業者として消費税の申告が必要な場合は、スタンダードプラン(年23,760円・税抜)以上が必要です。またレシート撮影が月5枚までという制限があるため、経費の件数が多い事業では運用上の制約になります。
    65万円の青色申告特別控除を受けるための条件は何ですか?
    国税庁のタックスアンサーNo.2072によれば、55万円控除の要件(不動産所得または事業所得を生ずべき事業を営んでいること、正規の簿記の原則による記帳、貸借対照表と損益計算書を確定申告書に添付して期限内に提出すること)を満たしたうえで、「電子帳簿保存」または「e-Taxによる確定申告書等の送信」のいずれかを行う必要があります。freee・弥生・マネーフォワードのいずれも電子申告に対応しているため、ソフト選びで差はつきません。
    年の途中から会計ソフトを導入しても間に合いますか?
    間に合います。1月からの取引を遡って入力すれば、その年の確定申告に使えます。銀行明細の自動取得は過去分も取り込める範囲があるため、想像するより作業量は少なく済むことが多いです。ただし、遡る期間が長いほど領収書の内容を思い出しにくくなるため、思い立った時点で始めるのが合理的です。
    会計ソフトの利用料は経費にできますか?
    事業のために使用する会計ソフトの利用料は、必要経費として計上できます。freeeの公式料金ページにも「利用料は、必要経費として計上できます」と明記されています。勘定科目は通信費または消耗品費、支払手数料などが使われることが多いですが、継続して同じ科目を使うことが重要です。個別の処理については税理士または税務署にご確認ください。
    freeeから弥生へ、あるいは弥生からfreeeへ乗り換えられますか?
    乗り換えは可能です。ただし期の途中で移行すると期首残高の設定作業が発生するため、確定申告を終えた直後の年度切り替えタイミングで移行するのが最も手間が少なくなります。freeeのプレミアムプラン以上には乗換代行サービスが含まれており、データ移行や初期設定を代行してもらえます。いずれの場合も、移行前に旧ソフトから帳簿データをエクスポートして保管しておいてください。
    スマートフォンだけで経理を完結できますか?
    freee・弥生ともにスマートフォンアプリを提供しており、レシート撮影や取引の登録、確定申告書の作成まで対応しています。ただし、決算整理(減価償却、家事按分など)や細かい設定変更はPCのほうが操作しやすい場面が多いのが実情です。日常の記帳はスマホ、年度末の決算処理はPC、という使い分けが現実的です。
    会計ソフトを使えば税理士は不要になりますか?
    売上規模が小さく、取引のパターンが単純な個人事業主であれば、会計ソフトだけで確定申告を完結させている方は多くいます。ただし、売上が増えて消費税の課税事業者になった場合、複数の事業を並行している場合、法人化を検討している場合などは、税理士に相談したほうが結果的に有利になることがあります。弥生のトータルプランのように、仕訳相談や確定申告相談がプランに含まれるサービスを使うのも中間的な選択肢です。
    プライベートのクレジットカードで経費を払っても大丈夫ですか?
    個人事業主の場合、プライベートのカードで事業経費を支払っても経費計上そのものは可能です。ただし自動連携の精度が大きく落ち、私用の取引を1件ずつ除外する作業が毎月発生します。事業用の口座とカードを分けることは、税務上の要請というより作業時間を減らすための実務的な工夫です。詳しくはフリーランスの経費とクレジットカードの記事をご覧ください。
    白色申告から青色申告に切り替えたいのですが、どうすればいいですか?
    切り替えたい年の3月15日までに「所得税の青色申告承認申請書」を税務署へ提出します。たとえば2027年分から青色申告にしたい場合、2027年3月15日までの提出が必要です。弥生の場合は「やよいの白色申告 オンライン」から「やよいの青色申告 オンライン」への切り替え導線が用意されています。青色と白色の違いはこちらの記事で詳しく比較しています。
    結局、どちらか1つを選ぶならどちらですか?
    簿記の知識で分けるのが最も失敗が少ない判断です。借方・貸方が説明できないならfreee、説明できるなら弥生。判断がつかない場合は、初年度無料で試せる弥生から始めて、手が止まる回数が多いと感じたらfreeeに切り替えるという順序が、金銭的なリスクを最小にできます。どちらも無料で試せるため、記事を読み比べるより実際に触ったほうが確実です。

    まとめ:今日やるべきことは1つだけ

    ここまで料金・操作性・機能・サポート・向き不向きを比較してきました。情報量が多くなったので、最後に判断を1つに絞ります。

    この記事の結論

    • 簿記の知識がないならfreee会計。質問に答える形式で申告まで完走できる設計になっている
    • 簿記3級程度の知識があるなら弥生。初年度無料で始められ、次年度以降も年11,800円(税抜)
    • 年額はfreeeスターター11,760円、弥生セルフ11,800円でほぼ同額。差がつくのは初年度だけ
    • インボイス発行事業者なら弥生が有利。freeeは消費税申告にスタンダード(年23,760円)が必要
    • 電話サポートを重視するなら弥生ベーシック。freeeはプレミアム(年39,800円)以上
    • 記帳作業の代行が必要ならfreeeの入力おまかせプラン。弥生に同等のプランはない
    • 65万円控除にはe-Taxでの電子申告が必須。この点で3社に差はない

    今日やることは1つです。どちらか一方を無料で開き、直近1ヶ月分の銀行明細を取り込んでみてください。30分あれば、自分の手が止まるかどうかが分かります。比較記事をもう1本読むより、この30分のほうが確実に答えが出ます。

    初年度のコストをかけずに試したい方は弥生から、簿記の知識がなく質問形式で進めたい方はfreeeから始めるのが、最も後戻りの少ない順序です。

    ▼ まずは初年度無料で試す

    やよいの青色申告 オンラインを公式サイトで申し込む(初年度無料)

    ▼ 簿記を覚えずに申告まで終えたい方はこちら

    freee会計の導入相談窓口で最新の料金・補助金条件を確認する

    ※本記事の料金・仕様は2026年9月15日時点で各社公式サイトを確認した内容です。記載金額は特記なき場合すべて税抜表示です。キャンペーン条件・料金体系は変更されることがあるため、申し込み前に必ず公式サイトの最新情報をご確認ください。また、本記事は税務上の個別具体的な助言を行うものではありません。個別の税務判断については税理士または所轄の税務署にご相談ください。
  • 個人事業主の帳簿のつけ方【2026年最新】

    個人事業主の帳簿のつけ方【2026年最新】

    本記事はアフィリエイト広告を含みます

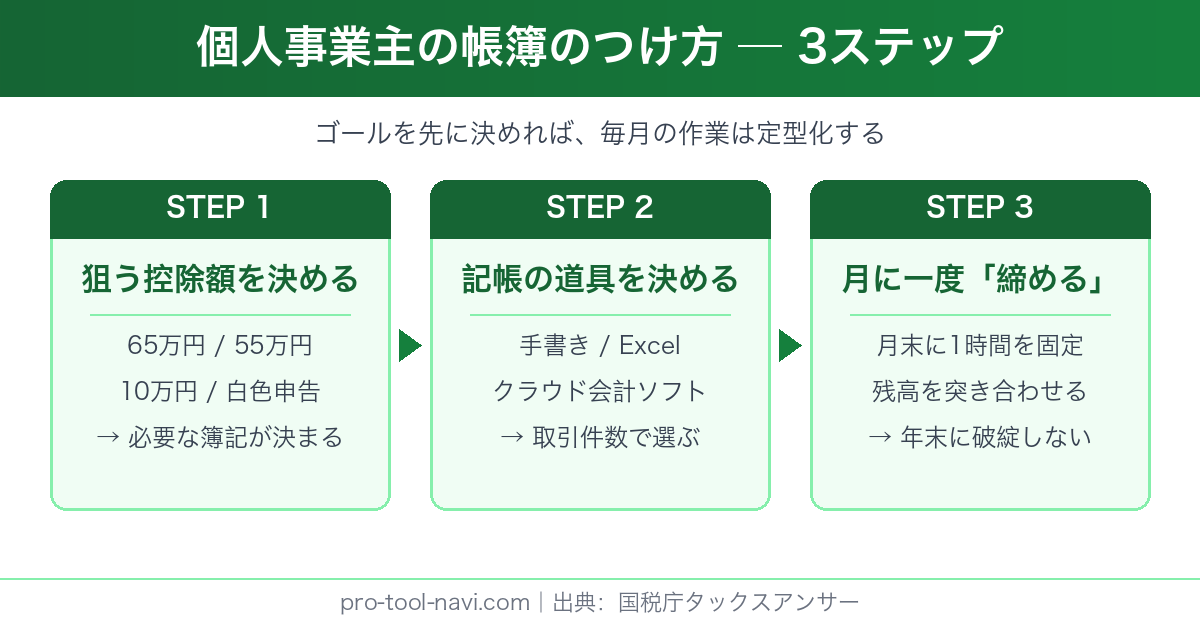
    個人事業主 帳簿 つけ方の全体像を示す3ステップ図解

    個人事業主 帳簿 つけ方の結論を先に書きます。個人事業主の帳簿のつけ方は、「どの控除を狙うかを先に決める → 記帳の道具(会計ソフト)を決める → 月に一度締める」の3ステップで固まります。青色申告特別控除の65万円を狙うなら複式簿記が必須で、これを手書きで積み上げるのは現実的ではありません。逆に売上が小さく白色申告で足りるなら、簡易な方法での記帳が認められているため、いきなり高機能なソフトを契約する必要はありません。

    この記事では、帳簿の種類と役割、控除額ごとの要件、保存期間、電子帳簿保存法への対応、そして実際の年間フローまでを、国税庁の公表資料を出典として一つずつ確認しながら組み立てます。なお、税務上の最終的な適用可否は個別事情で変わるため、判断に迷う論点は所轄の税務署または税理士に確認してください。

    この記事でわかること

    • 帳簿の種類(主要簿・補助簿)と、それぞれが何のためにあるのか
    • 青色申告特別控除65万円・55万円・10万円の要件の違い(国税庁の記載に準拠)
    • 帳簿と書類の保存期間が「7年」なのか「5年」なのかの正確な線引き
    • 電子帳簿保存法で、電子取引データを紙保存だけで済ませてはいけない理由
    • 手書き・Excel・クラウド会計ソフトの向き不向きと、主要3社の料金構成
    • 準備から確定申告までの年間フローを、迷わず回すための具体的な手順
    • 会計ソフトがまだ不要な人の条件(全員に勧めるつもりはありません)

    こんな人に向いている記事です

    • 開業したばかりで、帳簿を何からつければいいのか分からないフリーランス
    • 去年は白色申告だったが、今年から青色申告に切り替えたい個人事業主
    • 領収書を箱に入れたまま年末を迎えてしまい、毎年同じ苦しみを繰り返している人
    • 会計ソフトを比較したいが、料金の比べ方が分からない人
    • 電子帳簿保存法やインボイス制度への対応が中途半端で不安な人

    結論:個人事業主 帳簿 つけ方 は3ステップで決まる

    帳簿づけが苦しくなる最大の理由は、作業そのものの難しさではありません。「どこまでやれば正解なのか」が決まらないまま手を動かし始めることが原因です。ゴールが決まれば必要な帳簿も道具も自動的に決まり、毎月の作業は驚くほど機械的になります。

    ステップ1:狙う控除額を先に決める

    最初に決めるのは「青色申告特別控除の65万円・55万円・10万円のどれを狙うか、それとも白色申告で済ませるか」です。国税庁のタックスアンサーNo.2072によれば、55万円控除には「正規の簿記の原則(一般的には複式簿記)により記帳していること」が要件として定められています。つまり狙う金額が先に決まらないと、単式簿記でいいのか複式簿記が必要なのかも決まりません。

    ここを曖昧にしたまま記帳を始めると、年末になって「複式簿記の要件を満たしていなかった」と判明し、控除額が10万円まで落ちる事故が起きます。なぜなら複式簿記は期中の記録方法そのものが違うため、後から遡って作り直す作業量が膨大になるからです。

    ステップ2:記帳の道具を決める

    次に決めるのが道具です。選択肢は手書きの帳簿、Excel、クラウド会計ソフトの3つに集約されます。複式簿記で65万円控除を狙い、かつ銀行口座やクレジットカードの取引が月に数十件以上あるなら、クラウド会計ソフト以外の選択肢は実質的に消えます。

    一方で、取引件数が月10件に満たず白色申告で足りる規模なら、Excelや手書きでも十分に成立します。国税庁のタックスアンサーNo.2080では、白色申告者の記帳について「日々の合計金額のみをまとめて記載するなど、簡易な方法で記載してもよい」と明記されています。

    ステップ3:月に一度「締める」習慣を作る

    最後が運用です。帳簿づけで挫折する人のほとんどは、能力ではなく頻度の設計で失敗しています。毎日つけようとして三日で止まるより、月末に1時間だけ確保して必ず締めるほうが、1年間の完走率は圧倒的に高くなります。

    この記事の結論

    狙う控除額を決める → 道具を決める → 月次で締める。この3つが決まっていれば、帳簿づけは「毎月1時間の定型作業」に変わります。決まっていないうちは、どれだけ真面目に記帳しても不安が消えません。

    クラウド会計ソフトを検討するなら、まずは無料期間で自分の銀行口座とカードが連携できるかを試すのが最短です。連携さえ通れば、日々の入力作業の大部分は不要になります。

    マネーフォワード クラウド会計の公式サイトを見る

    そもそも帳簿とは何か——主要簿と補助簿の役割

    ところが帳簿という言葉は、日常会話では曖昧に使われる一方で、税務上は明確に区分されています。ここを理解しておくと、会計ソフトの画面に出てくる用語がすべて繋がります。

    主要簿:仕訳帳と総勘定元帳

    まず主要簿は、「仕訳帳」と「総勘定元帳」の2つを指します。仕訳帳は取引を発生した順に時系列で記録する帳簿で、総勘定元帳は同じ取引を勘定科目ごとに集計し直した帳簿です。この2つは複式簿記の中核であり、国税庁の青色申告特別控除65万円の要件でも「その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること」という形で名指しされています。

    重要なのは、この2つを別々に作る必要はないという点です。会計ソフトに仕訳を1本入力すれば、総勘定元帳は自動で生成されます。手書きの場合に二度手間が発生するのは、この転記作業を人間がやるからです。

    補助簿:現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳

    一方、補助簿は主要簿を補うための帳簿です。現金の出入りを追う現金出納帳、まだ回収していない売上を管理する売掛帳、未払いの仕入を管理する買掛帳、経費を科目別に見る経費帳、資産の取得と償却を管理する固定資産台帳などがこれにあたります。

    補助簿は「必ず全部作らなければならないもの」ではありません。しかし実務では、売掛金の回収漏れや固定資産の償却漏れを防ぐ役割があるため、事業の実態に応じて必要なものを持つのが安全です。たとえば請求書払いの取引が中心なら、売掛帳がないと入金消込が追えなくなります。

    帳簿と「書類(証憑)」は別物

    そして、帳簿と混同されやすいのが「書類」です。領収書、請求書、預金通帳、契約書、納品書などは帳簿ではなく書類に分類され、保存期間のルールも帳簿とは異なります。この区別を知らないまま「全部5年でいい」と思い込むと、7年保存が必要な書類を早く捨ててしまう事故につながります。

    個人事業主がよく使う勘定科目

    勘定科目は取引の内容を分類するためのラベルです。法律で名称が固定されているわけではありませんが、青色申告決算書の様式に沿った科目を使うほうが集計も申告もスムーズになります。よく使うものを整理すると次のとおりです。

    勘定科目どんな支出・収入に使うかつまずきやすい点
    売上高事業による本業の収入源泉徴収前の総額で計上する
    仕入高販売目的で仕入れた商品・材料売れ残りは期末に棚卸資産へ振り替える
    外注工賃業務の一部を外部に委託した費用源泉徴収が必要な支払いがある
    地代家賃事務所・店舗・倉庫の賃料自宅兼事務所は家事按分が必要
    通信費携帯電話・インターネット・郵送料私用と共用なら按分が必要
    旅費交通費電車・バス・タクシー・宿泊費領収書が出ない交通費は出金伝票等で記録
    接待交際費取引先との飲食・贈答個人事業主は上限額の定めがないが、事業関連性の説明が必要
    消耗品費文具・少額の備品など取得価額10万円以上は減価償却の検討対象
    減価償却費固定資産を耐用年数で按分した費用固定資産台帳との整合が必要
    事業主貸/事業主借事業と個人の間のお金のやり取り経費ではないため損益に影響しない

    迷いやすいのが「事業主貸」と「事業主借」です。事業用口座から生活費を引き出したら事業主貸、個人の財布から事業の支払いをしたら事業主借と覚えると整理しやすくなります。どちらも経費ではないため、利益の金額には影響しません。

    注意:帳簿の不備は加算税に跳ね返る

    国税庁のパンフレット「帳簿の記帳・保存義務があります!」(令和6年4月)には、「売上げに関する帳簿を保存していなかったことや、帳簿の売上げについての記載が不十分なことが税務調査において把握された場合は、加算税が重くなることがあります」と明記されています。帳簿は「作れば得をするもの」ではなく「作らないと損をするもの」という理解が正確です。

    単式簿記と複式簿記の違いを比較する

    個人事業主が最初につまずくのが、この2つの違いです。言葉は難しいものの、考え方自体は一度掴めば単純です。

    単式簿記は「おこづかい帳」、複式簿記は「原因と結果」

    まず単式簿記は、現金や預金の増減を1行で記録する方法です。「9月1日、売上入金 50,000円」と書けば終わりで、家計簿と同じ発想です。シンプルなぶん、いくら手元に残ったかは分かっても、財産全体がどうなっているかは見えません。

    これに対し複式簿記は、1つの取引を「原因」と「結果」の2面から記録します。同じ入金でも「普通預金が50,000円増えた(結果)」と「売上が50,000円発生した(原因)」を左右に分けて書きます。そのため貸借対照表と損益計算書の両方が作れるようになり、青色申告特別控除55万円・65万円の要件を満たせます。

    比較表:単式簿記と複式簿記

    比較項目単式簿記複式簿記
    記録の仕方1つの取引を1行で記録1つの取引を借方・貸方の2面で記録
    作成できる決算書収支内訳書レベル損益計算書+貸借対照表
    青色申告特別控除最大10万円55万円/65万円が狙える
    覚える負担ほぼ不要勘定科目と貸借の考え方が必要
    手書き・Excelでの現実性取引が少なければ可能取引が増えると破綻しやすい
    会計ソフトを使った場合機能を持て余す自動仕訳で負担が大きく下がる
    向いている人白色申告・副業規模控除を取りたい専業・法人化を見据える人

    複式簿記は「手で覚える」必要がない

    ちなみに複式簿記が難しいと言われるのは、簿記検定のように仕訳を暗記する前提で語られるからです。しかし実務では、会計ソフトが銀行明細を取り込み、摘要から勘定科目を推測して仕訳の候補を出してくれます。利用者がやるのは、その候補が正しいかを確認して確定させる作業です。

    もちろん自動推測は万能ではありません。とくに開業初期は学習データが少ないため、科目の修正が頻繁に発生します。そのかわり、同じ取引先の同じパターンを数回修正すれば、以降はほぼ自動で通るようになります。

    よくある仕訳パターンを具体例で確認する

    抽象的な説明より、実際の仕訳を見たほうが早く掴めます。個人事業主が年間を通じて繰り返し登場する取引を、借方と貸方の形で並べます。

    取引の内容借方(左)貸方(右)
    請求書を発行した(まだ未入金)売掛金売上高
    売掛金が事業用口座に入金された普通預金売掛金
    報酬から源泉所得税が引かれて入金された普通預金/事業主貸売掛金
    事務所家賃を口座振替で支払った地代家賃普通預金
    事業用カードで備品を購入した消耗品費未払金
    カードの利用分が口座から引き落とされた未払金普通預金
    個人の財布で経費を立て替えた旅費交通費事業主借
    事業用口座から生活費を引き出した事業主貸普通預金
    年末に減価償却費を計上した減価償却費減価償却累計額(または直接減額)

    表を眺めると、どの取引も必ず左右がセットになっていることが分かります。これが複式簿記の正体であり、暗記すべきものは多くありません。会計ソフトを使えば、このうち上から6行目までは自動連携でほぼ自動生成されます。

    会計ソフトの機能差をもう少し細かく見たい場合は、freee・マネーフォワード・弥生の3社比較も合わせて確認すると判断が早くなります。

    個人事業主 帳簿 つけ方と青色申告特別控除65万円・55万円・10万円の要件比較表

    青色申告特別控除65万円・55万円・10万円の要件

    ここが記事の中で最も金額インパクトの大きい部分です。国税庁タックスアンサーNo.2072の記載に沿って、要件を正確に整理します。

    55万円控除の要件(すべての土台)

    まず55万円控除の要件が土台になります。国税庁は次の3点を挙げています。

    1つ目が「不動産所得または事業所得を生ずべき事業を営んでいること」。2つ目が「これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること」。そして3つ目が「貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年分の確定申告期限(翌年3月15日)までに当該申告書を提出すること」です。

    見落とされがちなのが3つ目の「期限内提出」です。複式簿記で完璧に記帳していても、申告が期限に1日でも遅れれば55万円・65万円の要件から外れます。

    65万円控除に上乗せで必要な要件

    65万円控除は、55万円の要件に加えて次のいずれかを満たす必要があります。1つは「その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること」、もう1つは「その年分の所得税の確定申告書、貸借対照表、損益計算書等を、確定申告書の提出期限までにe-Taxを使用して送信すること」です。

    実務上は後者、つまりe-Taxでの電子申告を選ぶ人が多数です。理由は単純で、優良な電子帳簿保存の要件を満たすより、e-Taxで送信するほうが準備が軽いからです。e-Taxでの申告手順は青色申告をe-Taxで行う手順の記事で詳しく扱っています。

    10万円控除と白色申告の位置づけ

    10万円控除は、55万円・65万円の要件に該当しない青色申告者が対象です。単式簿記でも適用できるため、「複式簿記は無理だが青色申告はしたい」という場合の受け皿になります。ただし不動産所得・事業所得・山林所得の合計が10万円未満の場合は、その金額が限度になります。

    白色申告には特別控除そのものがありません。それでも記帳義務と帳簿保存義務は課されるため、「白色だから帳簿はいらない」という理解は誤りです。

    ここまでの内容を、白色申告も含めて1枚の表に落とすと次のようになります。自分がどの行を満たせるかを上から順に確認してください。

    項目白色申告青色10万円青色55万円青色65万円
    事前申請不要青色申告承認申請書青色申告承認申請書青色申告承認申請書
    記帳方法簡易な方法で可単式簿記で可複式簿記複式簿記
    貸借対照表の添付不要不要必要必要
    期限内申告——必須必須
    e-Tax送信または優良な電子帳簿保存——不要どちらか必須
    特別控除額なし10万円55万円65万円
    専従者給与事業専従者控除青色事業専従者給与青色事業専従者給与青色事業専従者給与
    純損失の繰越し原則不可翌年以後3年間翌年以後3年間翌年以後3年間

    青色申告承認申請書の提出期限

    青色申告をするには「所得税の青色申告承認申請書」を所轄税務署に提出しなければなりません。国税庁タックスアンサーNo.2070によれば、原則の期限は「青色申告の承認を受けようとする年の3月15日」です。新規開業の場合(1月16日以降に開業したとき)は「業務を開始した日から2か月以内」となります。

    つまり3月16日に「今年から青色にしよう」と思い立っても、その年分には間に合いません。この1枚の提出漏れで65万円の控除を丸ごと落とすため、開業届と同時に出してしまうのが最も確実です。

    65万円控除の金額インパクト

    青色申告特別控除は所得から直接差し引かれます。適用される税率が高いほど効果は大きくなりますが、具体的な減税額は所得金額・各種控除・住民税の状況によって変わります。自分のケースでいくら変わるかは、確定申告書等作成コーナーで実際の数字を入れて試算するのが確実です。

    帳簿と書類の保存期間——7年と5年の線引き

    「帳簿は何年とっておけばいいのか」という質問はよく出ますが、正確な答えは「帳簿か書類か」「青色か白色か」で変わります。国税庁のパンフレット(令和6年4月)に掲載されている表をそのまま整理します。

    青色申告の場合の保存期間

    区分保存が必要なもの保存期間
    帳簿仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など7年
    書類決算関係書類(損益計算書、貸借対照表、棚卸表など)7年
    書類現金預金取引等関係書類(領収証、小切手控、預金通帳、借用証など)7年 ※
    書類その他の書類(請求書、見積書、契約書、納品書、送り状など)5年

    ※印の現金預金取引等関係書類については、「前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年間」となります。開業初期で所得がまだ小さい人は、この例外に該当するケースが少なくありません。

    白色申告の場合の保存期間

    区分保存が必要なもの保存期間
    帳簿収入金額や必要経費を記載した帳簿(法定帳簿)7年
    帳簿業務に関して作成した上記以外の帳簿(任意帳簿)5年
    書類決算に関して作成した棚卸表その他の書類5年
    書類業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類5年

    白色申告でも法定帳簿は7年保存です。「白色は5年」と一括りに覚えていると、ここで間違えます。

    インボイス関連の書類は例外的に7年

    もう1つ例外があります。同じパンフレットの注記には、「消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等や、インボイス発行事業者として交付した適格請求書の写し及び提供した電磁的記録については、上記に関わらず7年間保存する必要があります」と書かれています。

    したがって課税事業者になった時点で、請求書まわりの保存期間は実質7年に揃えて管理するほうが安全です。書類ごとに年数を分けて管理するほうが、かえって事故の温床になります。

    保存の実務:紙とデータの置き場所を決める

    保存期間を知っていても、実際に7年後に取り出せなければ意味がありません。そこで重要になるのが置き場所のルールです。紙の証憑は「年度 → 月」の二階層で封筒やファイルに分け、封筒の表に年月を書くだけで十分機能します。

    電子データはもう少し設計が要ります。クラウドストレージに年度フォルダを作り、その下に月フォルダを置き、ファイル名を「20260915_〇〇商事_33000」のように日付・取引先・金額で統一します。この形式なら、検索要件の緩和条件に該当しない場合でも、日付・金額・取引先での検索がファイル名だけで成立します。

    また、会計ソフトのデータ自体も保存対象です。解約すると過去データが参照できなくなる製品もあるため、乗り換えや廃業の際は、必要な帳簿と決算書をPDFやCSVで書き出して手元に残してください。ここを怠ると、保存期間内なのに帳簿が取り出せないという事態になります。

    電子帳簿保存法:電子取引データは紙保存だけでは足りない

    ここは近年で最も実務が変わった部分であり、同時に対応が中途半端な人が多い部分でもあります。

    3つの区分を分けて理解する

    電子帳簿保存法は、大きく3つの保存方法を定めています。1つ目が「電子帳簿等保存」で、会計ソフトなどで作成した帳簿や決算書をデータのまま保存する方法です。2つ目が「スキャナ保存」で、紙で受け取った領収書や請求書をスキャンして画像で保存する方法になります。

    そして3つ目が「電子取引データの保存」です。ここが決定的に違うのは、前の2つが任意であるのに対し、電子取引データの保存は義務だという点です。つまり「うちはスキャナ保存をしていないから関係ない」という判断は、3つ目の義務を見落とすことになります。

    電子取引データの保存は義務

    国税庁のパンフレット「令和6年1月からの電子取引データの保存方法」には、はっきりとこう書かれています。「今まではプリントアウトした後に電子取引データを消していたけれど、令和6年1月からは消さずに保存する必要があるのね」「そのとおりです。電子取引データが原本ですので、これをそのまま保存してください」。

    つまりメールで受け取ったPDFの請求書、通販サイトからダウンロードした領収書、クラウド上で受領した契約書などは、印刷してファイリングするだけでは要件を満たしません。データそのものを残す必要があります。

    可視性の確保と真実性の確保

    保存にあたっては【可視性の確保】と【真実性の確保】の2つを満たします。可視性は「モニター・操作説明書等の備付け」と「検索要件の充足」の2点です。真実性は、専用システムを導入していない場合「不当な訂正削除の防止に関する事務処理規程を制定し、遵守する」ことで満たせます。

    検索要件には緩和があります。同パンフレットによれば、「2課税年度前の売上高が5,000万円以下の方」、または「電子取引データをプリントアウトして日付及び取引先ごとに整理されている方」は、電子取引データの「ダウンロードの求め」に応じることができるようにしていれば、検索要件は不要になります。

    猶予措置の内容

    準備が間に合わない場合の猶予措置も用意されています。条件は2つで、(1)一定のルールに従って電子取引データを保存できなかったことについて、所轄税務署長が相当の理由があると認める場合(事前申請等は不要)、(2)税務調査等の際に、電子取引データのダウンロードの求めと、プリントアウトした書面の提示・提出の求めにそれぞれ応じることができるようにしている場合、です。

    この猶予措置に該当する場合でも、電子取引データを消さずに保存しておくこと自体は必要です。「猶予があるから紙だけでいい」という理解は正確ではありません。

    よくある誤解

    「スキャナ保存をしていないから電子帳簿保存法は関係ない」と考える人がいますが、これは別の話です。電子帳簿等保存とスキャナ保存は任意制度であるのに対し、電子取引データの保存は義務です。ネット通販で備品を買った領収書が1件でもあれば、この義務の対象になります。

    【手順1】帳簿づけを始めるまでの準備

    ここから実践編です。まずは記帳を始める前にやっておくべき準備を、順番どおりに並べます。

    準備の5ステップ

    開業届と青色申告承認申請書を出す

    個人事業の開業・廃業等届出書と、所得税の青色申告承認申請書をセットで提出します。青色申告承認申請書の期限は原則その年の3月15日、1月16日以降の新規開業なら業務開始から2か月以内です。ここを逃すとその年は青色申告ができません。

    事業用の銀行口座を1つ用意する

    屋号付き口座である必要はありません。重要なのは「事業のお金だけが流れる口座」を作ることです。生活費と混ざった口座を使うと、1年後に1件ずつ仕分ける作業が発生します。

    事業用のクレジットカードを決める

    経費の支払いを1枚のカードに集約すると、明細がそのまま経費一覧になります。個人用と共用にするほど、後工程の家事按分と突合の手間が増えていきます。

    会計ソフトを決めて口座とカードを連携する

    無料期間のうちに、自分が使っている銀行とカードが連携対象かを必ず確認します。連携できない金融機関を使っている場合、自動化の効果が大きく下がるためです。

    証憑の置き場所を1か所に決める

    紙の領収書は月別の封筒、電子データはクラウドストレージの年月フォルダ、と決め打ちします。置き場所が複数あると、探す時間がそのまま記帳の心理的コストになります。

    口座を分けないと何が起きるのか

    事業用と私用を分けない場合、年末に待っているのは「1年分の明細を1件ずつ事業か私用か判定する作業」です。1日3件の取引でも年間で1,000件を超え、これを確定申告の直前にまとめてやることになります。

    さらに厄介なのが、判定が曖昧な取引の存在です。コンビニでの少額決済や、事業でも私用でも使う通信費などは、記憶が新しいうちなら判断できても、10か月前の取引では思い出せません。結果として「よく分からないから経費にしない」という判断になり、本来落とせた経費を落とし損ねます。

    家事按分の基準は先に決めておく

    自宅兼事務所の家賃や、プライベートと共用のスマートフォン代などは家事関連費にあたります。国税庁タックスアンサーNo.2210によれば、家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」とされています。

    したがって「なんとなく50%」ではなく、面積比・使用時間比・使用日数比など説明できる基準を先に決め、その根拠をメモとして残しておきます。基準を年の途中で変えると説明が難しくなるため、年初に決めて1年間固定するのが無難です。

    【手順2】日々の記帳から確定申告までの年間フロー

    準備が終わったら、あとは決まったリズムで回すだけです。ここでは週次・月次・年次に分けた実務フローを示します。

    週次・月次・年次の作業カレンダー

    まず全体像を押さえてください。やることを時期ごとに固定してしまえば、毎回「何をするんだったか」を思い出す手間が消えます。したがって、次の6ステップをそのままカレンダーに落とし込むのが最短です。

    【週次・10分】証憑を溜めない

    紙の領収書を封筒に入れ、メールで届いた請求書PDFを所定のフォルダに保存します。この時点では記帳しません。やることを「集めるだけ」に限定するのが、続けるコツです。

    【月次・30〜60分】自動連携データを確定させる

    会計ソフトに取り込まれた銀行・カードの明細を開き、推測された勘定科目を確認して確定します。現金払いの経費だけは手入力が必要なので、封筒の中身をここで消化します。

    【月次・10分】残高を突き合わせる

    通帳残高と帳簿上の預金残高が一致しているかを確認します。ズレていればその月のうちに原因を探せますが、放置すると1年分の明細を遡ることになります。

    【11〜12月】年末調整的な整理と節税判断

    売掛金・買掛金の残高、棚卸資産、減価償却資産の状況を確認します。利益が想定より大きい年は、この時期までに必要な設備投資や制度活用を判断しないと間に合いません。

    【1月】家事按分と決算整理を行う

    家賃・通信費・車両費などの按分計算を確定し、減価償却費を計上します。ここまで終われば、損益計算書と貸借対照表はソフトが自動生成します。

    【2月16日〜3月15日】e-Taxで申告する

    青色申告決算書と確定申告書を作成し、期限までにe-Taxで送信します。65万円控除を狙う場合、この送信が期限内に完了していることが要件になります。

    年末にまとめてやると何が起きるか

    なぜなら1年分を年末にまとめて処理する場合、作業時間は単純な12倍では済まないからです。記憶の欠落による調査時間が加わるからです。取引先名だけでは内容が思い出せない支出、用途が不明な現金引き出し、紛失した領収書——これらを1件ずつ潰す時間が上乗せされます。

    加えて、期限直前は税務署も税理士も混み合います。疑問が出ても即座に確認できず、判断を保留したまま申告することになりかねません。

    年末にやる決算整理の中身

    そして12月31日を過ぎたら、期中の記帳を「その年の成績」に確定させる作業が必要になります。これを決算整理と呼び、主に4つの論点があります。

    1つ目が棚卸です。商品や材料を扱う事業では、年末時点で売れ残っている在庫を数え、その金額を棚卸資産として資産に振り替えます。これをやらないと、仕入れた分がすべて費用になり、利益が実態より小さく計上されます。

    2つ目が売掛金と買掛金の期末処理です。12月に請求書を出したものの入金が1月になる売上は、12月の売上として計上します。同じく12月に受けたサービスで支払いが1月になるものは、未払金または買掛金として12月の費用に含めます。発生主義で記帳する以上、入出金の日ではなく取引が発生した日が基準になります。

    3つ目が家事按分、4つ目が減価償却です。この2つは次で詳しく扱います。なお、どの論点も年をまたいでからでは修正に手間がかかるため、12月中に一度ざっと確認しておくと1月の作業が軽くなります。

    減価償却の扱いを押さえておく

    ただし、パソコンやカメラなどを買ったとき、全額をその年の経費にできるとは限りません。国税庁タックスアンサーNo.2100によれば、使用可能期間が1年未満のものまたは取得価額が10万円未満のものは「その取得に要した金額の全額を業務の用に供した年分の必要経費」とできます。

    10万円以上20万円未満のものについては一括償却資産として、「その一括した減価償却資産の取得価額の合計額の3分の1に相当する金額をその業務の用に供した年以後3年間の各年分において必要経費に算入することができます」とされています。また青色申告者には、取得価額40万円未満の少額減価償却資産(2026年4月1日以降取得分。2026年3月以前は30万円未満)について、年間合計300万円を限度に取得価額をそのまま必要経費に算入できる特例があります(租税特別措置法第28条の2)。この特例は適用期限が定められている制度のため、適用年分で使えるかは国税庁の最新情報で確認してください。

    やよいの青色申告 オンラインの公式サイトを見る

    記帳の道具を選ぶ:手書き・Excel・クラウド会計ソフト

    つまり道具選びは、「どれが優れているか」ではなく「自分の取引量と狙う控除額に合っているか」で決まります。

    比較表:手書き・Excel・クラウド会計ソフト

    比較項目手書き帳簿Excel・スプレッドシートクラウド会計ソフト
    初期費用帳簿代のみ実質ゼロ月額または年額の利用料
    複式簿記への対応可能だが負担が大きい自作テンプレート次第標準対応
    銀行・カード連携なしなしあり
    集計ミスのリスク高い(手計算)数式の壊れに注意自動集計
    決算書の作成手作業手作業または自作自動生成
    e-Tax連携なしなし対応
    電子取引データの保存別途対応が必要別途対応が必要製品により対応機能あり
    向いている取引量の目安月10件未満月10〜30件程度月30件以上

    Excelが機能する条件と限界

    そもそもExcelは、決して悪い選択肢ではありません。取引が少なく、現金取引が中心で、白色申告か10万円控除で足りる場合には十分に成立します。無料で始められ、自分の理解の範囲内で完結するという利点もあります。

    ただし複式簿記でExcelを運用するとなると話が変わります。仕訳帳から総勘定元帳、試算表、貸借対照表までを数式で組み上げる必要があり、1か所の数式崩れが決算書全体を狂わせます。さらに毎年の税制変更に自力で追随しなければなりません。

    クラウド会計ソフトが効くのは「突合」の場面

    たとえばクラウド会計ソフトの価値は、入力の速さよりも「突合の正確さ」にあります。銀行明細を直接取り込むため、通帳残高と帳簿残高がズレる余地が構造的に小さくなるからです。手入力中心の運用では、桁の打ち間違いが年末まで発見されないことが珍しくありません。

    もう1つ見落とされがちな効果が、決算書の自動生成です。青色申告決算書は損益計算書と貸借対照表を含む4ページ構成になっており、手作業で整合を取るのは骨が折れます。会計ソフトであれば、期中の仕訳が正しく入っていれば決算書は集計結果として出てくるため、確認作業だけで済みます。

    さらにe-Taxとの連携も差が出るポイントです。65万円控除の要件として電子申告を選ぶ場合、決算書と申告書をそのまま送信できるかどうかが、申告期の負担を大きく変えます。手書きやExcelの場合は、数字を作成コーナーに手で転記する工程が追加で発生します。

    一方で、クラウド会計ソフトにも弱点はあります。毎年利用料が発生すること、そして自動仕訳の推測を鵜呑みにすると誤った科目のまま確定してしまうことです。自動化は判断を代行してくれるわけではないため、月次で残高を突き合わせる工程だけは省略できません。

    各ソフトの実際の使用感については、freee会計の口コミ・レビューまとめやマネーフォワードとfreeeの比較記事も参考になります。

    会計ソフト主要3社の料金と特徴を比較する

    個人事業主向けのクラウド会計ソフトは、freee会計・マネーフォワード クラウド確定申告・やよいの青色申告 オンラインの3つが主要な選択肢です。ここでは各社の公式料金ページに記載されている金額を、2026年9月時点の情報として整理します。

    比較表:3社の料金構成(2026年9月時点・すべて税抜)

    サービスプラン年払い月払い
    freee会計(個人)スターター980円/月(年額11,760円)1,780円/月
    スタンダード1,980円/月(年額23,760円)2,980円/月
    プレミアム3,316円/月(年額39,800円)年払いのみ
    マネーフォワード クラウド確定申告パーソナルミニ900円/月(年額10,800円)1,280円/月
    パーソナル1,280円/月(年額15,360円)1,680円/月
    パーソナルプラス2,980円/月(年額35,760円)年払いのみ
    やよいの青色申告 オンラインセルフプラン年額11,800円(次年度以降)年額のみ
    ベーシックプラン年額22,800円(次年度以降)年額のみ
    トータルプラン年額39,600円(次年度以降)年額のみ

    出典は各社の公式料金ページです(freee会計:freee.co.jp/personal-business/accounting/pricing/、マネーフォワード クラウド確定申告:biz.moneyforward.com/tax_return/price/、やよいの青色申告 オンライン:yayoi-kk.co.jp/shinkoku/aoiroshinkoku/price/)。料金・キャンペーン内容は改定されるため、申し込み前に必ず公式サイトで最新の金額を確認してください。

    無料期間とキャンペーンの違い

    3社は無料で試せる範囲の設計が異なります。マネーフォワード クラウド確定申告は公式料金ページに「1ヶ月無料」と記載されています。やよいの青色申告 オンラインは、公式ページによれば2027年3月15日までの申し込みで初年度セルフプラン・ベーシックプランが無償、トータルプランが半額(年額19,800円)となる案内が出ています(口座振替またはクレジットカード決済の登録が条件、1事業者につき1回限り)。

    freee会計は公式料金ページに「今なら30日間無料でお試し可能」との記載があります。いずれも条件が変わる可能性があるため、この記事の数字は「比較の出発点」として使い、最終確認は公式サイトで行ってください。

    料金だけで選ぶと失敗しやすい理由

    たしかに3社とも最安プランは年額1万円台に収まるため、料金差は年間で数千円から1万円台です。一方で、自分の使っている銀行・カード・決済サービスが連携対象かどうかは、作業時間に直結します。連携できなければ毎月の手入力が復活するため、数千円の差より影響が大きくなります。

    さらに、もう1つの判断軸がサポート体制です。弥生はプランによって電話・メール・チャットサポートや仕訳相談の有無が変わる構成になっており、簿記の知識に不安がある人ほど上位プランの価値が出ます。逆に自力で調べられる人が上位プランを契約すると、使わない機能に払い続けることになります。

    どのソフトを選ぶか迷ったら、確定申告ソフトのおすすめ比較やfreeeと弥生の比較も判断材料になります。なお、各社の詳細機能はfreee公式サイト(https://www.freee.co.jp/)などでも確認できます。

    マネーフォワード クラウド会計の料金・機能を公式サイトで確認する

    会計ソフトが向いていない人・まだ不要な人

    ここまで会計ソフトの利点を挙げてきましたが、全員に必要だとは考えていません。次のいずれかに当てはまる場合、今は契約を見送るほうが合理的です。

    白色申告で足りる規模にとどまっている人

    たとえば副業レベルで所得が小さく、青色申告特別控除を取っても税額への影響が限定的な場合、年間1万円台のソフト利用料が控除の効果を食う可能性があります。国税庁は白色申告者の記帳について簡易な方法を認めているため、Excelや市販の帳簿で運用したほうが合理的な段階があります。

    目安として、事業所得が数十万円規模で、取引が月に数件しかないなら、まだ急ぐ必要はありません。売上が伸びて取引件数が増えたタイミングで切り替えれば十分です。

    取引がほぼ現金のみで件数が極端に少ない人

    なぜなら会計ソフトの価値の大半は、銀行・カードの自動連携にあるからです。ところが現金取引ばかりの事業では、この機能がほとんど働きません。結局すべて手入力になるため、Excelとの差が縮まります。

    ただし現金商売でも、レジや決済サービスのデータを連携できる場合は話が別です。POSやキャッシュレス決済を導入しているなら、連携可否を先に確認してください。

    すでに税理士に記帳代行を依頼している人

    そして記帳そのものを税理士事務所に任せている場合、事務所指定のソフトがあるのが一般的です。自分で別のソフトを契約すると、二重管理になってかえって手間が増えます。この場合はまず顧問税理士に、どのソフトで何を共有するかを確認するのが先です。

    まだ不要な人でも、今日からやっておくべきこと

    会計ソフトを契約しない場合でも、後から効いてくる準備が2つあります。1つは事業用口座とカードを分けること、もう1つは領収書とデータの保存ルールを決めることです。どちらも費用はかかりませんが、翌年以降の作業量を大きく左右します。

    とくに電子取引データの保存義務は、会計ソフトを使っているかどうかに関係なく課されます。ネット通販で消耗品を買っただけでも対象になるため、「ソフトを入れていないから関係ない」という整理は成り立ちません。

    そしてもう1点、青色申告承認申請書だけは早めに出しておく価値があります。提出しても青色申告を選ばない年があって構いませんが、出していなければその年は選びようがないからです。

    正直な線引き

    会計ソフトは「帳簿の悩みを消す魔法」ではなく、「取引件数が多い人ほど効果が出る道具」です。取引が少ないうちは、道具より先に口座を分けることのほうが効きます。

    帳簿づけのデメリットとつまずきやすいポイント

    もちろん帳簿づけには、確実に負担があります。ここを隠さず把握しておくほうが、対策を先に打てます。

    デメリット1:溜めると年末に破綻する

    そのうえで言うと、最も多い失敗がこれです。1年分の記帳を確定申告直前にまとめて行うと、内容を思い出せない取引が大量に発生します。結果として経費計上を諦めたり、期限に間に合わず65万円控除を落としたりします。

    対策はシンプルで、月末に締める日をカレンダーに固定することです。作業そのものより「いつやるか決まっていない」ことが問題なので、日付を先に押さえるだけで完走率が変わります。

    なお、記帳が遅れること自体に直接の罰則があるわけではありません。問題になるのは、遅れの結果として期限内申告に間に合わず控除を落とすこと、そして帳簿の記載が不十分なまま税務調査を受けることです。この2つのリスクは、月次で締めていればほぼ発生しません。

    デメリット2:口座を分けないと突合が地獄になる

    また、事業用と私用の口座・カードを分けていない場合、明細の1件ずつに「事業か私用か」の判定が必要になります。年間1,000件を超えると、これだけで丸2日以上が消えます。しかも判定を間違えると、後から修正申告が必要になる可能性もあります。

    対策は口座を新設することですが、既存口座をそのまま事業用に切り替え、生活費用の口座を新しく作るほうが手続きは軽いこともあります。事業用のカード選びについてはフリーランス向けクレジットカードの比較も参考になります。

    デメリット3:電子取引データを紙保存だけで済ませると要件を満たさない

    つまり、すでに触れたとおり電子取引データは原本がデータです。メールで届いたPDF請求書を印刷してファイルに綴じ、元のデータを削除してしまうと保存義務を満たしません。この対応漏れは本人が気づきにくく、税務調査の場面で初めて表面化します。

    対策は、受領した電子データを月別フォルダに保存し、ファイル名を「日付_取引先_金額」の形式に統一することです。この形式にしておけば、検索要件の緩和条件に該当しない場合でも対応の目処が立ちます。

    デメリット4:勘定科目と家事按分で判断が止まる

    さらに初年度は、「この支出はどの科目か」「按分は何%か」で手が止まります。そして止まった瞬間に、その取引が保留のまま放置されがちです。保留が積み上がると、結局は年末の負担に戻ってきます。

    対策として、判断に迷った取引は仮の科目で入力し、メモ欄に「要確認」と書いて先に進めます。迷いを完全に解消してから進もうとすると、記帳そのものが止まるからです。月末にまとめて「要確認」だけを見直せば、判断の質も上がります。

    初年度無償プランのある「やよいの青色申告 オンライン」を確認する

    消費税・インボイスが帳簿に与える影響

    また、売上が伸びてくると帳簿の作り方に消費税の論点が加わります。ここも先に構造を知っておくと慌てません。

    免税事業者と課税事業者の分かれ目

    国税庁タックスアンサーNo.6501によれば、「課税期間の基準期間における課税売上高が1,000万円以下である場合には、原則として、納税義務が免除されます」。個人事業者の場合、基準期間は「その年の前々年」です。

    加えて特定期間の判定もあります。特定期間とは個人事業者の場合「その年の前年の1月1日から6月30日までの期間」を指し、この期間の課税売上高が1,000万円を超えると免税の対象外になります。判定は課税売上高または給与等支払額の合計額から選択できるとされています。

    適格請求書(インボイス)の記載事項

    適格請求書発行事業者になると、交付する請求書に定められた事項を記載する必要があります。国税庁タックスアンサーNo.6625に挙げられている記載事項は、①書類作成者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率対象品目である旨)、④税率ごとに区分して合計した税込対価(または税抜対価)の額および適用税率、⑤税率ごとに区分した消費税額等、⑥書類の交付を受ける事業者の氏名または名称、です。

    なお小売業・飲食店業・タクシー業などでは、④の適用税率または⑤の消費税額等のいずれか一方の記載で足りる適格簡易請求書の交付が認められています。

    課税事業者になると帳簿の要求水準が上がる

    課税事業者になると、帳簿の記載にも税率ごとの区分が必要になります。国税庁のパンフレットには「消費税の課税事業者となる方は、軽減税率の対象となる売上げ・仕入れがある場合、税率ごとに区分して帳簿に記載する必要があります。また、仕入れについては、適格請求書発行事業者(インボイス発行事業者)からのものか否かの区分も必要となります」と記載されています。

    免税事業者のまま取引を続けるか、登録して課税事業者になるかは、取引先の構成によって答えが変わります。取引先が課税事業者の法人中心であれば、登録していないことが取引条件に影響する可能性があります。反対に、取引先が一般消費者や免税事業者中心であれば、登録の必要性は下がります。

    この判断は税額だけでなく事業上の関係にも及ぶため、数字だけで機械的に決めるものではありません。迷う場合は、主要な取引先に確認したうえで税理士に相談するのが確実です。

    この区分を手作業で管理するのは現実的ではありません。課税事業者になるタイミングは、会計ソフトの導入を本格的に検討すべき分岐点でもあります。青色申告全体の流れを確認したい場合は青色申告の完全ガイドも合わせて読んでください。

    個人事業主の帳簿に関するよくある質問(FAQ)

    制度と義務についての質問

    帳簿をつけないと罰則がありますか?

    国税庁のパンフレットには、「売上げに関する帳簿を保存していなかったことや、帳簿の売上げについての記載が不十分なことが税務調査において把握された場合は、加算税が重くなることがあります」と記載されています。また青色申告の場合、帳簿の不備は青色申告の承認取消しにつながる可能性もあります。個別の判断は税務署にご確認ください。

    副業でも帳簿は必要ですか?

    事業所得・不動産所得・山林所得がある方には記帳と帳簿保存の義務があります。国税庁のパンフレットでは「個人で事業や不動産貸付け等を行う全ての方(所得税及び復興特別所得税の申告の必要がない方も含みます。)は、記帳と帳簿書類の保存義務があります」とされています。雑所得として申告する場合も、前々年分の収入金額が300万円を超える方は現金預金取引等関係書類を5年間保存する必要があります。

    帳簿はExcelで作っても問題ありませんか?

    記帳内容が要件を満たしていれば、作成手段は問われません。ただし65万円控除の要件のうち「仕訳帳および総勘定元帳の電子帳簿保存」を選ぶ場合は、優良な電子帳簿の要件を満たす必要があります。Excelでの運用のままe-Tax送信によって65万円を狙う方法もあるため、どちらのルートで要件を満たすかを先に決めてください。

    青色申告承認申請書の期限はいつですか?

    原則は「青色申告の承認を受けようとする年の3月15日」です。1月16日以降に新規開業した場合は「業務を開始した日から2か月以内」となります(国税庁タックスアンサーNo.2070)。相続によって事業を承継した場合は別の期限が定められているため、該当する場合は同ページを確認してください。

    記帳が遅れています。今から確定申告に間に合いますか?

    取引件数と資料の揃い方によります。銀行・カードの明細がデータで取得できるなら、会計ソフトに取り込んで一括で仕訳を作る方法が最短です。ただし65万円・55万円控除は期限内申告が要件のため、間に合わない見込みが立った時点で税理士への相談を検討してください。

    日々の記帳についての質問

    現金主義と発生主義はどちらで記帳すればよいですか?

    複式簿記で55万円・65万円控除を狙う場合は、発生主義(取引が発生した時点で計上する方法)で記帳します。なお青色申告者のうち、前々年分の不動産所得と事業所得の合計が一定額以下であるなど要件を満たす方は、届出により現金主義で記帳する特例を選択できる制度もあります。ただし現金主義を選ぶと青色申告特別控除は10万円が上限になるため、控除を取りたい場合は発生主義が前提になります。要件の詳細は国税庁または税務署でご確認ください。

    クレジットカードで経費を払った場合、いつ計上しますか?

    発生主義で記帳する場合、費用は原則として支払いが確定した日、つまり商品やサービスの提供を受けた日に計上します。カードの引き落とし日は未払金の決済として処理するのが一般的です。会計ソフトではカード明細の利用日で仕訳が起票され、引き落としが別途処理される形になります。具体的な処理は事業の実態で変わるため、判断に迷う場合は税理士に確認してください。

    フリーランスと個人事業主で帳簿の扱いは違いますか?

    税務上、フリーランスという区分はありません。開業届を出しているかどうかにかかわらず、事業所得がある方は記帳義務の対象です。したがって呼称の違いによって帳簿の要件が変わることはありません。

    帳簿はクラウド上に保存しても大丈夫ですか?

    電子帳簿保存法の要件を満たす形であれば、電子データでの保存が認められます。電子取引データについては、可視性の確保(モニター・操作説明書等の備付けと検索要件の充足)と真実性の確保(訂正削除防止の事務処理規程の制定・遵守など)が必要です。詳細な要件は国税庁の電子帳簿等保存制度特設サイトで確認してください。

    源泉徴収された報酬はどう帳簿に記録しますか?

    売上は源泉徴収前の総額で計上し、差し引かれた源泉所得税は「事業主貸」や「仮払税金」などの科目で処理するのが一般的な方法です。入金額をそのまま売上にしてしまうと、売上が過少になるうえ、確定申告時の源泉徴収税額の精算もできなくなります。使用する科目は会計ソフトや税理士の方針で異なる場合があります。

    複数の事業を兼業している場合、帳簿は1つにまとめられますか?

    いずれも事業所得であれば、1つの帳簿にまとめて記帳し、青色申告決算書も合算して作成するのが一般的です。ただし事業所得と不動産所得のように所得区分が異なる場合は、区分ごとに決算書を分ける必要があります。区分の判断に迷う場合は税務署に確認してください。

    保存と会計ソフトについての質問

    帳簿の保存期間は帳簿も書類も同じですか?

    同じではありません。青色申告の場合、仕訳帳・総勘定元帳などの帳簿と決算関係書類は7年、請求書・見積書・契約書・納品書などその他の書類は5年です。現金預金取引等関係書類は原則7年ですが、前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年となります。

    白色申告なら帳簿は5年保存でいいですか?

    いいえ。白色申告でも、収入金額や必要経費を記載した法定帳簿は7年保存です。それ以外の任意帳簿と、棚卸表・請求書・納品書・送り状・領収書などの書類が5年となります。この線引きを誤ると、必要な帳簿を早く処分してしまうおそれがあります。

    証憑とトラブル対応についての質問

    レシートを紛失した経費は諦めるしかありませんか?

    支払いの事実を客観的に示せる資料があれば、それを保存する対応が考えられます。たとえばクレジットカードの利用明細、銀行の振込記録、取引先からの再発行書類などです。ただし何をもって十分とするかは個別判断になるため、金額が大きい場合は税理士に相談してください。

    会計ソフトを途中で乗り換えても問題ありませんか?

    制度上の問題はありませんが、実務上は期首(1月1日)での乗り換えが最も安全です。期中の乗り換えは開始残高の設定が必要になり、前半と後半でデータが分断されるためです。乗り換え先が対応しているデータ形式を事前に確認し、旧ソフトのデータは保存期間のあいだ参照できる状態で残しておいてください。

    会計ソフトの自動仕訳はそのまま信じてよいですか?

    そのままにせず、必ず確認してください。自動仕訳は過去の学習と摘要の文字列から科目を推測する仕組みであり、初めて出てくる取引先や、同じ店舗で私用と事業用が混在する支出では誤りが出ます。最初の数か月は修正が多くても、同じパターンを数回直せば精度は上がります。月次で残高を突き合わせる工程を残しておけば、誤りは年内に見つかります。

    帳簿をつけ始めるのに最適なタイミングはいつですか?

    開業日と同時が理想です。次善は「思い立った日」で、少なくともその日以降の取引を正しく記録し始めれば、遡る範囲はそれ以上増えません。年の途中であっても、青色申告承認申請書の期限に間に合うなら、その年から青色申告を狙える可能性があります。

    経費精算アプリと会計ソフトは両方必要ですか?

    一人で事業を行っている段階では、会計ソフト単体で足りることがほとんどです。従業員やパートナーが増え、立替精算の申請・承認が発生するようになった段階で検討すれば十分です。経費精算の仕組みについてはマネーフォワード クラウド経費の解説記事も参考になります。

    まとめ:今日やることを1つだけ決める

    ここまで読んでも、行動が変わらなければ来年も同じ場所に戻ってきます。そこで最後に、今日のうちに終わらせられることを1つだけ挙げます。

    今日やること:事業用の口座を1つ決める

    それは「事業用の口座を1つ決めること」です。新しく開設してもいいですし、既存口座のどれかを事業専用に指定するだけでも構いません。この1つが決まるだけで、来年の記帳作業は目に見えて軽くなります。

    口座が決まれば、次は決済を1枚のカードに寄せ、会計ソフトに連携する——という順番が自動的に見えてきます。逆に口座が混ざったままでは、どんなに高機能なソフトを契約しても仕分け作業から逃げられません。

    来月までにやること:1か月分を締めてみる

    口座を決めたら、次は「直近1か月分だけ」を記帳してみてください。1年分を想像すると腰が重くなりますが、1か月分なら多くの人が1時間以内に終わります。その1時間で、自分にとって手入力が必要な取引がどれくらいあるかが分かります。

    この実測値があれば、会計ソフトが必要なのか、Excelで足りるのかも根拠を持って判断できます。逆に実測せずに選ぶと、機能を持て余すか、逆に足りずに乗り換えるかのどちらかになりがちです。

    この記事の要点

    • 帳簿づけは「狙う控除額を決める → 道具を決める → 月次で締める」の3ステップで固まる
    • 青色申告特別控除55万円には複式簿記・貸借対照表の添付・期限内申告が必要(国税庁No.2072)
    • 65万円にはさらにe-Tax送信または仕訳帳・総勘定元帳の電子帳簿保存が必要
    • 青色申告の帳簿と決算関係書類は7年、その他の書類は5年(現金預金取引等関係書類は原則7年)
    • 白色申告でも法定帳簿は7年保存。「白色は全部5年」は誤り
    • 電子取引データは原本がデータ。印刷保存だけでは要件を満たさない
    • 会計ソフトは取引件数が多い人ほど効果が出る。取引が少ないうちは急がなくてよい
    • 税務上の最終的な適用可否は、所轄税務署または税理士に確認する

    会計ソフトを試すなら、確定申告期を避けた今のうちが最も余裕があります。無料期間のあいだに口座連携だけ通しておけば、来年の1月に慌てることはなくなります。

    マネーフォワード クラウド会計を無料で試してみる

    本記事は2026年9月時点で公開されている国税庁および各社公式サイトの情報に基づいて作成しています。税制および料金は改定されるため、実際の手続きの際は必ず最新の一次情報をご確認ください。個別の税務判断については、所轄の税務署または税理士にご相談ください。

  • ホームページ 作成ツール 比較【2026年版】

    ホームページ 作成ツール 比較【2026年版】

    本記事はアフィリエイト広告を含みます

    ホームページ 作成ツール 比較|個人事業主・中小企業向けの選び方

    この記事でわかること

    • ホームページ 作成ツール 比較の結論|「ノーコード・WordPress・外注」の3択に整理する方法
    • 集客したいのか、名刺代わりが欲しいのか、ECをやりたいのかで変わる最適解
    • 初期費用と3年間の運用コストを、公式公表値だけで組み立てた費用構造
    • WordPressでサイトを公開するまでの5ステップ(サーバー契約からSSL設定まで)
    • 作成ツールのデメリット4点と、自作が向いていない人・外注すべき人の線引き
    • サイト制作費・サーバー代・ドメイン代を経費として処理するときの考え方

    先に結論から書きます。ホームページ作成ツールの比較で迷ったら、まず個々のツール名を並べるのをやめて、「ノーコードツールで作る」「WordPress+レンタルサーバーで作る」「制作会社に外注する」の3つの道のどれを歩くかを決めてください。名刺代わりの数ページで足りるならノーコード、検索から継続的に集客したいならWordPress、社内に担当者を置けないなら外注。この順で絞れば、候補は数十個から2〜3個まで一気に減ります。

    ツール比較記事を何本読んでも決まらないのは、ツールが悪いからではありません。「何のためのサイトか」を決める前に、機能表を眺めているからです。そのため本記事では、機能の羅列ではなく、目的・予算・社内リソースという判断軸から逆算する順序で解説します。

    こんな人におすすめの記事です
    • 開業したばかりで、とりあえず自社サイトが必要な個人事業主
    • 既存サイトが5年以上更新されておらず、作り直しを検討している中小企業の担当者
    • 見積もりを取ったら想定外の金額が出てきて、自作を検討し始めた店舗オーナー
    • 無料ツールで作ったサイトが検索に出てこず、原因を知りたい人
    • 制作費・サーバー代の経費処理までまとめて把握しておきたい人

    結論|ホームページ 作成ツール 比較は「3つの道」から選ぶだけ

    最初の3分で決めるべきは「道」であってツール名ではない

    ホームページ作成ツールの比較記事は、たいてい10個前後のサービスを横並びにします。しかし実際の判断で効いてくるのは、個別ツールの機能差ではなく、もっと手前にある「どの作り方を選ぶか」という分岐です。ここを決めないまま機能表を見ると、どの列も魅力的に見えて決まりません。

    作り方は大きく3つしかありません。ドラッグ&ドロップ型のノーコードツールを使う道、レンタルサーバーを借りてWordPressを入れる道、制作会社に丸ごと任せる道です。それぞれ、かかる費用も、必要な時間も、公開後の自由度もまったく違います。

    この3つは優劣ではなく適材適所です。たとえば、予約を受け付ける数ページのサイトにWordPressを持ち出すのは過剰ですし、月10本の記事を出して検索流入を取りたいのにページ数制限のあるプランを選ぶのは構造的な失敗です。

    目的から逆算した「最短ルート」の答え

    迷う時間を減らすために、先に対応表を示します。以下は判断の起点であって、ここから外れた選択が間違いという意味ではありません。ただし、ここを出発点にすると検討時間は確実に短くなります。

    • 名刺代わりの3〜5ページで足りる/更新はほとんどしない → ノーコードツール
    • ブログ・コラムを継続して出し、検索から集客したい → WordPress+レンタルサーバー
    • 商品をネットで売りたい(在庫・決済・配送が絡む) → EC専用サービス(Shopify・BASEなど)
    • 社内に手を動かせる人が誰もいない/期日が決まっている → 制作会社に外注
    • 将来は自社で回したいが、今は知識がない → 学習しながら自作、または設計だけ外注

    この記事で扱う情報の扱い方について

    料金は変動します。そのため本記事では、2026年9月時点で各社の公式ページに掲載されていた金額のみを記載し、確認できなかったサービスについては金額を書かず「公式サイトで確認」と明記しました。キャンペーン価格や税込・税抜の表記も各社で異なるため、最終的な支払額は必ず申込画面で確認してください。

    また、シェア率や導入社数といった数値は、出典を確認できないものは一切掲載していません。なぜなら、この種の数字は記事ごとに食い違っていることが多く、判断材料として使うと危険だからです。

    ノーコード・WordPress・外注|3つの道を正面から比較する

    ノーコードツールとは何か

    ノーコードツールは、HTMLやCSSを書かずにブラウザ上の操作だけでサイトを作れるサービスの総称です。Wix・ペライチ・Jimdo・STUDIOなどが代表例で、テンプレートを選び、文字と画像を差し替えれば形になります。サーバーの契約もソフトのインストールも不要で、サービス側がまとめて面倒を見てくれます。

    最大の利点は、公開までの時間が圧倒的に短いことです。慣れた人なら1日、初めてでも週末2日あれば、独自ドメインが付いた数ページのサイトは形になります。ただし、後述するとおり「移せない」という代償があります。

    料金は月額または年額の定額制が基本です。しかも多くのサービスでは、独自ドメイン・広告非表示・ページ数・フォーム機能などがプランごとに段階的に開放される構造になっています。つまり、必要な機能が1つ増えるだけで上位プランに飛ぶことがあります。

    WordPress+レンタルサーバーとは何か

    WordPressは世界中で使われているオープンソースのCMS(コンテンツ管理システム)で、ソフト自体は無料です。ただし単体では動かないため、レンタルサーバーと独自ドメインを自分で用意する必要があります。この2つを契約して初めてサイトが公開できます。

    手間は増えますが、得られるものも大きくなります。デザインテーマもプラグインも自由に選べ、記事数に上限はなく、データはすべて自分のサーバーの中にあります。そのため、将来サーバーを引っ越しても、コンテンツはまるごと持って行けます。

    一方で、更新やバックアップの責任は自分側に来ます。とはいえ、最近の主要レンタルサーバーは自動バックアップ・無料SSL・WordPress簡単インストールを標準搭載しているため、以前ほどの技術的ハードルはありません。

    制作会社への外注とは何か

    外注は、要件定義からデザイン、実装、公開までを制作会社に任せる方法です。費用は要件次第で大きく振れますが、自社が使う時間はほぼゼロに近づきます。期日が動かせない案件や、ブランドの見え方が売上に直結する業種では、合理的な選択になります。

    ただし、外注には見落とされがちな論点が2つあります。1つは公開後の更新をどうするかで、月額の保守契約が別途必要になるケースが一般的です。もう1つは、制作会社が独自のシステムで作った場合、他社に移せないことがある点です。

    そのため見積もりを取る段階で、「更新は誰がどうやるのか」「解約時にデータは引き渡されるのか」の2点は必ず確認してください。ここを確認しないまま契約すると、数年後に作り直しを迫られます。

    【比較表1】3つの道を7項目で比較する

    項目ノーコードツールWordPress+サーバー制作会社に外注
    公開までの時間最短1日〜1週間1〜3週間1〜3か月が目安
    初期費用ほぼ0円サーバー初期費用+ドメイン代要見積もり(幅が大きい)
    月々のコストプラン月額サーバー月額+ドメイン年額保守契約次第
    必要なスキルブラウザ操作ができればOK管理画面の操作と用語の理解不要
    ページ数の上限プランで制限されることがある実質無制限要件次第
    他社への移行コンテンツを移せないことが多いデータごと移行できる契約内容による
    向いている用途名刺代わり・LP・小規模店舗検索集客・情報発信・長期運用ブランドサイト・大規模案件
    表の読み方

    3列のうち赤字(弱点)が自分にとって致命的かどうかだけを見てください。たとえば「他社に移せない」は、5年後もそのツールを使い続けるつもりなら問題になりません。逆に「ページ数の上限」は、ブログを書く予定があるなら最初から避けるべき制約です。

    ここまでで道が1つに絞れた方は、この先を読み飛ばしても構いません。WordPressで作ると決まった方は、サーバー選びが最初の関門になります。法人・事業用途であれば、初期費用や電話サポートの有無まで含めて比較できる法人向けプランを確認しておくと判断が早くなります。

    エックスサーバービジネスの料金・14日間無料お試しを公式サイトで確認する

    目的別|あなたのサイトは「名刺型」「集客型」「EC型」のどれか

    名刺型|信用のためにあるサイト

    名刺型は、会社名や店名で検索した人が「ちゃんと実在している」と確認するためのサイトです。掲載するのは、事業内容・所在地・連絡先・代表者名・営業時間あたりで、ページ数は3〜5枚で足ります。取引先の与信確認や、求人応募者の下調べで見られる場面が多くなります。

    このタイプに高機能は要りません。むしろ電話番号と地図が最速で見つかることのほうが重要です。そのため、ノーコードツールの下位プランで十分に成立します。

    ただし、無料プランだけは避けてください。理由は後述しますが、独自ドメインが使えず広告が表示される状態は、信用のために作ったサイトの目的を真っ向から否定します。

    集客型|検索から新規客を連れてくるサイト

    集客型は、悩みや地域名で検索している人に見つけてもらうためのサイトです。「◯◯市 税理士 相続」のように、まだ自社を知らない人が入力する言葉で上位に出ることを狙います。そのためには、記事やコラムを継続的に増やしていく必要があります。

    ここで効いてくるのが、ページ数の上限と記事作成のしやすさです。ノーコードツールの中にはページ数に上限を設けているプランがあり、記事を50本、100本と積むと構造的に破綻します。一方でWordPressは記事数に上限がなく、カテゴリやタグでの整理も標準機能です。

    なお、検索上位を保証できる作り方は存在しません。ツールの選択はあくまで土台の話で、最終的に順位を決めるのは中身です。しかし土台を間違えると、良い中身を作っても載せる場所がなくなります。

    EC型|商品をネットで売るサイト

    EC型は、決済・在庫・配送・返品という業務システムを伴います。見た目を作るだけでは終わらないため、汎用のホームページ作成ツールではなくEC専用サービスを選ぶのが原則です。ShopifyやBASEなどが該当します。

    WordPressにもEC用のプラグインは存在します。ただし、決済・特定商取引法の表記・配送設定・在庫連携まで自分で構築することになり、運用負荷は決して低くありません。そのため、売上が立つ前の段階でここに時間を使うのは得策とは言いにくいところです。

    逆に、すでにEC専用サービスで販売していて「集客用のメディアが欲しい」という段階であれば、ECはそのまま、コンテンツだけWordPressで別に持つ構成が現実的です。2つを無理に1つへまとめる必要はありません。

    【比較表2】目的別の適合表

    サイトの目的推奨する作り方ページ数の目安避けたい選択
    名刺代わり・会社案内ノーコードの有料下位プラン3〜5ページ無料プラン(広告・独自ドメイン不可)
    店舗の集客(地域検索)ノーコード+Googleビジネスプロフィール5〜10ページSNSだけで完結させる
    記事で検索集客WordPress+レンタルサーバー30ページ以上ページ数上限のあるプラン
    キャンペーンLP単発ノーコード(LP特化型)1ページWordPressをゼロから構築
    ネット販売EC専用サービス商品数次第汎用ツールに決済を無理やり追加
    採用・求人ノーコードまたはWordPress5〜15ページ更新できない外注の作りきり
    ブランドサイト制作会社に外注要件次第テンプレートそのまま流用
    よくある失敗

    「とりあえず作っておく」と決めたサイトほど、目的が定義されないまま公開され、半年後に誰も見なくなります。最初に1行でいいので「このサイトは誰に何をしてもらうためのものか」を書き出してください。この1行があるだけで、必要なページも必要なプランも自動的に決まります。

    費用の全体像|初期費用と3年間の運用コストを分解する

    ホームページ 作成ツール 比較|レンタルサーバーの料金と初期費用を確認する

    ノーコードは「月額だけ」に見えて積み上がる

    ノーコードツールの費用は、月額(または年額)のプラン料金がほぼすべてです。初期費用がかからないサービスが多く、始めるときの心理的ハードルは最も低くなります。しかし、月額は止めない限り永久に発生します。

    公式に金額が公表されている例として、ペライチの料金ページ(2026年9月時点)を挙げます。ライト月額1,480円(税込1,628円・3ページ)、レギュラー月額2,980円(税込3,278円・5ページ)、ビジネス月額3,980円(税込4,378円・20ページ)、プロフェッショナル月額6,980円(税込7,678円・20ページ)という構成で、独自ドメインは各プランで設定可能と記載されています(出典:ペライチ公式料金ページ)。

    注目してほしいのは金額そのものより、ページ数がプランに紐づいているという構造です。つまり記事を増やしたくなった瞬間に、プランを上げるか、別の場所に記事を置くかの選択を迫られます。

    WordPressは「サーバー代+ドメイン代」に分かれる

    WordPress本体は無料ですが、動かす場所と住所は有料です。前者がレンタルサーバー、後者が独自ドメインにあたります。この2つを足したものが実質的なランニングコストになります。

    ドメイン代の目安として、Xserverドメインの公式サイト(2026年9月時点)には、.comが通常価格1,721円・更新1,721円、.jpが通常価格1,298円・更新1,298円と記載されています。初めて利用する場合は取得0円からのキャンペーン表記もあります(出典:Xserverドメイン公式サイト)。

    ただし、レンタルサーバー側に「独自ドメイン無料」の特典が付いている場合、ドメイン代は実質かかりません。そのため、サーバーとドメインは別々に比較せず、セットで考えるほうが正確です。

    エックスサーバーとエックスサーバービジネスの料金(2026年9月時点)

    個人向けのエックスサーバーは、公式料金ページに以下が記載されています。スタンダードが36か月契約で月額990円、24か月で1,045円、12か月で1,100円。プレミアムが36か月で月額1,980円、ビジネスプランが36か月で月額3,960円。初期費用は全プラン0円、無料お試しは10日間、独自ドメインは全プランで最大2つまで永久無料と記載されています(出典:エックスサーバー公式料金ページ)。

    一方、法人・事業用途向けのエックスサーバービジネスは別サービスで、料金体系も異なります。公式料金ページ(2026年9月時点)には、スタンダードが36か月契約で月額3,762円・12か月で4,180円・ディスク700GB(NVMe)、プレミアムが36か月で月額7,524円・800GB、エンタープライズが36か月で月額11,286円・900GBと記載されています。初期費用は共有サーバー3プランとも16,500円、無料お試しは14日間、独自ドメインは2つ無料です。電話サポートについては、エンタープライズに「あり(ビデオ通話も可)」と記載されています(出典:エックスサーバービジネス公式料金ページ)。

    個人向けと法人向けをどう使い分けるか

    月額だけを見れば個人向けのほうが安く、機能的にもWordPressは問題なく動きます。しかし法人向けを選ぶ理由は速度ではなく、サポート体制と事業継続性にあります。サイトが止まったときに電話で相談できる先があるかどうかは、問い合わせフォームが売上の入口になっている事業では無視できません。予算が限られる立ち上げ期は個人向けで始め、問い合わせが売上の柱になった段階で法人向けへ移すという判断も成立します。

    【比較表3】3年間の総コスト構造を並べる

    以下は、上記の公表値をもとに3年(36か月)で単純計算した目安です。キャンペーン価格・税区分・オプションは含めていないため、実額とは差が出ます。比較の「構造」を見るための表として使ってください。

    作り方初期費用月々の目安36か月の目安備考
    ノーコード(下位プラン例:ペライチ ライト)0円1,628円(税込)約58,608円3ページ上限
    ノーコード(中位プラン例:ペライチ ビジネス)0円4,378円(税込)約157,608円20ページ上限
    WordPress+エックスサーバー スタンダード0円990円(36か月契約時)約35,640円独自ドメイン無料・ページ数無制限
    WordPress+エックスサーバービジネス スタンダード16,500円3,762円(36か月契約時)約151,932円初期費用込み・独自ドメイン2つ無料
    制作会社に外注要見積もり保守契約次第―更新権限の有無を要確認

    この表から読み取れることは単純です。ページ数を増やす予定があるなら、WordPressのほうが3年スパンで安くなりやすいということ。そして、ノーコードの「安さ」は下位プランに収まる範囲でのみ成立するということです。

    逆に、3ページで足りることが確定していて、今後も増やす予定がないなら、ノーコードの月額を払い続けるほうが手間の総量は少なくなります。判断を分けるのは金額ではなく、ページが増えるかどうかです。

    法人向けプランの料金・サポート内容を公式サイトで確認する(14日間無料お試しあり)

    主要ノーコードツールの立ち位置を比較する

    ペライチ|国産・1ページ完結型からスタートできる

    ペライチは日本発のサービスで、名前のとおり1ページ完結のLP制作から広まりました。現在は複数ページのサイトにも対応しており、料金ページにはライトからプロフェッショナルまで4段階のプランが掲載されています。管理画面もヘルプも日本語で、電話やメールの問い合わせ先が国内にある点は、初めて作る事業者にとって安心材料になります。

    前述のとおり、プランごとにページ数の上限があります。そのため、最初にライトで始めて、ページが足りなくなったら上げるという運用になりがちです。ここは事前に自分の必要ページ数を数えておくと無駄がありません。

    Wixとジンドゥー|海外発の2大サービスをどう見るか

    Wixはイスラエル発のウェブサイトビルダーで、日本語にも対応しています。テンプレートから選んで要素を自由に配置できるエディタが特徴で、デザインの自由度は高い部類です。ブログ機能や予約機能など、追加アプリで拡張していく設計になっています。料金については、本記事の執筆時点で公式の日本向け料金ページから金額を取得できなかったため、あえて金額を記載していません。プラン構成は地域によって異なる旨が公式ヘルプに記載されているため、実際の月額はWix公式サイトのアカウント画面で確認してください。

    Jimdo(ジンドゥー)はドイツ発のサービスで、日本語版も長く提供されています。公式サイトには「無料から始められます」と明記されており、AIビルダーとクリエイターという2系統が用意されています。支払いはAIビルダーが1か月・1年・2年、クリエイターが1年・2年から選択できると記載されています。独自ドメインについては、有料プランであればドメイン移管または外部ドメインの接続が可能と公式サイトに記載があります(出典:ジンドゥー公式サイト)。ただし具体的な月額は料金ページ側にあり、本記事執筆時点では取得できなかったため金額の記載は控えます。

    海外発サービスを選ぶ際に見ておきたいのは、機能よりもサポートの言語と時間帯です。管理画面が日本語でも、込み入った問い合わせで英語のヘルプに飛ばされることがあります。そのため、自力で調べながら進められるかどうかを、契約前に一度シミュレーションしておくと安全です。

    STUDIO|デザインの再現性を重視する国産ツール

    STUDIOは日本発のノーコードツールで、デザインツールに近い操作感が特徴です。余白や配置を細かく指定できるため、デザイナーが意図した見た目をそのまま公開しやすい設計になっています。制作会社やフリーランスのデザイナーが実務で使う例も見られます。

    その反面、自由度が高いぶん、デザインの知識がまったくない状態では持て余す可能性があります。料金はSTUDIO公式サイトで確認してください(本記事では公式ページから金額を取得できなかったため記載していません)。

    【比較表4】ノーコード4ツールの立ち位置

    ツール提供元得意な用途料金の確認先本記事で金額を記載したか
    ペライチ日本LP・小規模サイト公式料金ページ記載あり(公式公表値)
    Wix海外(イスラエル)テンプレート活用の汎用サイト公式サイトのアカウント画面未取得のため記載なし
    Jimdo海外(ドイツ)無料から試したい人公式プランページ未取得のため記載なし
    STUDIO日本デザイン重視のサイト公式サイト未取得のため記載なし
    料金を書いていない理由

    ノーコードツールの料金は改定とキャンペーンが頻繁で、比較記事に載っている金額が古いまま放置されているケースが少なくありません。誤った金額で判断されるより、確認先を示すほうが実害が小さいと考え、公式ページから取得できなかったサービスについては金額を書いていません。申込前に必ず公式サイトの料金表をご自身で確認してください。

    WordPressでサイトを公開するまでの5ステップ

    用意するものは2つだけ

    WordPressでサイトを作ると聞くと構えてしまいますが、事前に用意するのはレンタルサーバーの契約と独自ドメインの2つだけです。それ以外はすべてブラウザ上の操作で完結します。クレジットカードと、連絡が取れるメールアドレスがあれば始められます。

    所要時間の目安は、契約からトップページの公開まで実作業で2〜3時間程度です。ただしドメインの反映(DNSの浸透)に時間がかかることがあるため、当日中にすべて終わらない可能性は見込んでおいてください。

    公開までの5ステップ

    レンタルサーバーを契約する

    プランを選び、申し込みます。多くのサーバーには無料お試し期間があり、エックスサーバーは10日間、エックスサーバービジネスは14日間と公式に記載されています。事業用サイトなら、サポート体制と契約期間の縛りを申込前に確認してください。

    独自ドメインを取得する

    会社名やサービス名をローマ字にしたものが基本です。.comか.jpが無難で、ハイフンや数字を多用すると口頭で伝えづらくなります。サーバー側に独自ドメイン無料特典が付いている場合は、その枠内で取得すると費用がかかりません。

    ドメインをサーバーに紐づけ、WordPressをインストールする

    サーバーの管理画面でドメインを追加し、「WordPress簡単インストール」に相当する機能を使います。ここでサイト名・管理者ユーザー名・パスワードを設定します。ユーザー名をadminのままにしないでください。

    SSLを有効にして常時httpsにする

    主要サーバーは無料の独自SSLを標準提供しています。有効化したうえで、WordPressの設定画面でサイトURLをhttpsに変更し、http→httpsへのリダイレクトを設定します。この工程を飛ばすと、ブラウザに「保護されていない通信」と表示されます。

    初期設定を整えて公開する

    パーマリンク(URLの形式)を決め、テーマを選び、会社概要・お問い合わせ・プライバシーポリシーの3ページを先に作ります。そのうえで検索エンジンへの表示を許可し、Google Search Consoleにサイトを登録します。

    つまずきやすいポイント3つ

    1つめはパーマリンクです。公開後に変更すると既存のURLがすべて変わり、それまでに集めた評価やリンクが切れます。そのため、記事を書き始める前に決め切ってください。

    2つめはプラグインの入れすぎです。便利そうなものを次々に追加すると、表示速度が落ちたり、更新時に競合して画面が真っ白になったりします。まずはセキュリティ・バックアップ・SEOの3系統に絞るのが安全です。

    3つめはバックアップです。自動バックアップがあるサーバーでも、復元の手順を一度も試したことがなければ、いざというときに使えません。落ち着いているうちに、テスト環境で復元を1回やっておいてください。

    【比較表5】制作方法別の必要スキルと所要時間

    ここまでの内容を、作業する側の負担という観点で整理し直します。所要時間はあくまで目安であり、掲載する情報が手元に揃っているかどうかで大きく変わります。写真や原稿を一から用意する場合は、以下の1.5〜2倍を見込んでください。

    作り方必要なスキル実作業の目安公開後の更新止まりやすい工程
    ノーコード(テンプレートそのまま)ブラウザ操作のみ3〜8時間管理画面から直接編集原稿と写真の準備
    ノーコード(デザイン調整あり)配色・余白の感覚10〜25時間管理画面から直接編集スマホ表示の崩れ直し
    WordPress(既製テーマ利用)管理画面の用語理解10〜30時間投稿画面から追加DNS設定とSSLの切り替え
    WordPress(テーマを細かく調整)HTML・CSSの基礎40時間以上更新時の表示崩れに注意プラグインの競合
    制作会社に外注要件を言語化する力打ち合わせ数回契約内容による原稿・素材の提出遅れ

    この表で見てほしいのは「止まりやすい工程」の列です。外注であっても、原稿と写真を出すのは発注側の仕事であり、ここが遅れれば公開日はそのまま後ろにずれます。つまり、どの道を選んでも、中身を用意する作業からは逃げられません。

    まずは無料お試しでWordPressのインストールまで試してみる

    ホームページ作成ツールのデメリット・注意点

    デメリット1|無料プランは独自ドメインが使えず信頼性で不利になる

    無料プランの最大の問題は、金額ではなくドメインと広告です。多くのサービスで、無料プランのURLは「サービス名.com/あなたの店名」のような形になり、サービス提供元の広告が表示されます。

    何が困るかというと、取引先や求人応募者がそのURLを見たときに「まだ準備中の会社だろうか」という印象を持つ点です。しかも、名刺やチラシに印刷するURLとしても長く、口頭で伝えるのも難しくなります。

    検索面でも不利が生じます。独自ドメインでないサイトは、同じドメイン内に無数の他人のサイトが同居している状態であり、自社名義の資産として評価を積み上げることができません。そのため、信用のために作ったサイトが信用を削るという逆転が起きます。

    デメリット2|ツールを乗り換えるときにコンテンツを持ち出せない

    ノーコードツールで作ったページは、そのサービス独自の形式で保存されています。つまり、別のサービスへ移そうとしても、デザインはもちろん本文もそのままでは移せません。手作業でコピーして貼り直すことになります。

    ページが3枚なら1日で終わります。しかし50枚あれば数週間の作業になり、その間サイトは中途半端な状態で公開され続けます。さらに、URLが変わるため検索順位も一度リセットされます。

    この問題は、始めた瞬間には一切痛みが出ないのが厄介なところです。3年後に「もっと自由に作りたい」と思ったときに初めて請求書が届きます。長期運用を想定するなら、WordPressのようにデータを丸ごとエクスポートできる方式を最初から選ぶほうが安全です。

    デメリット3|公開後の更新が止まり「放置サイト」になる

    自作の最大のリスクは、作れないことではなく、続かないことです。公開直後は熱心に更新していても、本業が忙しくなれば優先度は下がります。半年後には「営業時間が古いまま」「終了したキャンペーンが載ったまま」という状態になりがちです。

    放置されたサイトは、ないほうがましな場合すらあります。なぜなら、来訪者は最終更新日や古い情報を見て「この会社は今も営業しているのか」と不安になるからです。

    対策は精神論ではなく仕組みです。たとえば月1回、営業時間・料金・写真の3点だけを確認する日をカレンダーに固定する。あるいは記事の更新を外部に任せ、自分は確認だけにする。更新作業を属人化させないことが唯一の解決策です。

    デメリット4|必要な機能がプランに紐づき、月額が想定より上がる

    ノーコードツールでは、フォーム・予約・アクセス解析・広告非表示といった機能が上位プランに割り当てられていることがあります。使い始めてから「この機能は上位プランです」と表示され、結果的に当初の想定より月額が上がるケースは珍しくありません。

    そのため、契約前に「絶対に必要な機能」を箇条書きにしてから料金表を見る手順をおすすめします。順序を逆にすると、安いプランを基準に予算を立ててしまい、後で上振れします。

    デメリットを踏まえた現実的な結論

    4つのうち、後戻りが効かないのは「乗り換えできない」だけです。無料プランの問題は有料化で解決し、月額の上振れは事前に機能を洗い出せば防げます。放置対策は運用ルールで対処できます。だからこそ、将来ページを増やす可能性が少しでもあるなら、最初からWordPressを選ぶという判断が、長期的には最も損失が小さくなります。

    自作が向いていない人・外注すべき人

    外注すべき人の条件

    自作を勧める記事ばかりですが、外注が正解の人は確実に存在します。以下に1つでも当てはまる場合は、自作にこだわらず見積もりを取ってください。

    • 公開期日が動かせない(展示会・新店舗オープン・助成金の申請期限などが決まっている)
    • サイトの見え方が受注単価に直結する業種(設計・建築・高単価サービス・BtoBの新規開拓)
    • 社内に手を動かせる人が1人もいない。かつ、担当を置く予定もない
    • 自分の時給が高い。制作に50時間かけるより、その時間を本業に充てたほうが利益が出る
    • 予約・会員・多言語など要件が複雑で、汎用ツールの標準機能では実現できない

    特に4番目は軽視されがちです。時給5,000円の人が50時間かければ、機会費用は25万円です。つまり、見積もりが25万円なら金額面では互角であり、品質と時間の確実性を考えれば外注が有利になります。

    自作でよい人の条件

    反対に、以下に当てはまる人は自作で十分です。無理に外注する理由はありません。

    • ページ数が少なく、載せる情報が固まっている
    • 公開時期に余裕があり、少しずつ作っても困らない
    • 今後も自分で情報を更新し続けたい
    • 予算を抑えて、まず小さく始めて反応を見たい
    • パソコンの基本操作に抵抗がない

    折衷案|設計だけ外注し、運用は自社で回す

    全部を任せるか全部を自分でやるか、の二択である必要はありません。実務でよく機能するのは、初期構築とデザインだけ外注し、公開後の更新は自社で行うという分担です。

    この形にする場合、契約時に3点を必ず取り決めてください。第1に、WordPressなど自社で更新できる仕組みで納品してもらうこと。第2に、管理画面のIDとパスワードを引き渡してもらうこと。第3に、簡単な操作マニュアルまたは引き継ぎのレクチャーを含めてもらうことです。

    この3点が抜けると、更新のたびに制作会社へ依頼することになり、数年で保守費用が制作費を超えます。契約書に書かせるところまでやってください。

    「自分で作れるようになる」という第3の選択肢

    なぜ「学ぶ」が費用対効果で成立することがあるのか

    ここまで、作る・任せるの2択で話を進めてきました。しかし事業を長く続けるなら、社内に作れる人を1人置くという選択肢が3つ目にあります。サイトだけでなく、LP・バナー・キャンペーンページを内製できるようになれば、毎回の外注費と待ち時間が消えます。

    ただし、独学で到達できる人は限られます。理由は明確で、HTML・CSSまでは無料の情報で進めても、レスポンシブ対応・表示速度・アクセシビリティ・運用設計といった実務領域で手が止まるからです。ここを短縮する手段として、体系立てて教えるスクールという選択肢が出てきます。

    Web制作スクールの1つに、インターネット・アカデミーがあります。公式サイトによれば1995年創業のWebデザイン・プログラミングスクールで、IBJグループに属し、グループ企業に制作会社ITRA、人材サービスWebstaff、研究開発のxLabがあると記載されています。

    インターネット・アカデミーの位置づけ

    公式サイトに記載されているコース例には、Webデザイナー入門コース、プログラマー入門コース、UI/UXデザイナーコース、AIデータ活用実践コース、データストラテジストコース、サイバーセキュリティマネージャーコースなどがあります。受講形式は「ライブ授業」「マンツーマン授業」「オンデマンド授業」の3スタイルを組み合わせられると記載され、教室とオンラインの両方に対応しています。

    費用面では給付金制度に触れられており、公式サイトには具体例として「ビジネス改善実践コース:通常671,297円が給付金利用で134,260円」という記載と、対象コースで最大80%(最大64万円)が支給される旨の記載があります(出典:インターネット・アカデミー公式サイト)。ただし、給付金の対象可否や支給額は個人の受給要件によって変わります。そのため、金額は必ず公式および所管の窓口で確認してください。

    インターネット・アカデミー(Web制作スクール)のコース・受講形式を公式サイトで確認する

    スクールが向かない人もはっきりさせておく

    正直に書きます。次に当てはまる人は、スクールに通うより外注したほうが合理的です。

    • 作りたいサイトが1本だけで、今後も追加予定がない
    • 学習に週10時間を確保できる見通しが立たない
    • 公開まで数か月待てない
    • デザインやコードそのものに興味が持てない

    スクールの費用を回収できるのは、学んだスキルを繰り返し使う場合だけです。年に1回しか使わない技能に数十万円を投じるのは、金額の大小以前に使い道の設計が合っていません。一方で、自社の販促物を年に何度も作る事業であれば、内製化の投資回収は現実的な射程に入ります。

    サイト制作費・サーバー代・ドメイン代は経費にできる

    勘定科目の基本的な考え方

    事業用のホームページにかかる費用は、原則として事業の経費になります。レンタルサーバー代やドメイン更新料は継続的に発生する費用のため、通信費や支払手数料、広告宣伝費などの科目で処理するのが一般的です。ノーコードツールの月額も同様の考え方になります。

    科目はある程度事業者の判断に委ねられますが、一度決めた科目は毎期同じものを使い続けることが重要です。年度によって科目がばらつくと、推移の比較ができなくなり、税務調査で説明を求められたときにも困ります。

    会計ソフトを使っていれば、同じ取引先からの引き落としに対して科目を自動で提案してくれます。ソフト選びで迷っている方は、freee・マネーフォワード・弥生の比較と、確定申告ソフトのおすすめ比較を先に読んでおくと判断が早くなります。

    制作費が高額になる場合の論点

    制作を外注し、金額が大きくなった場合は少し話が変わります。内容によっては一括で経費にできず、資産として計上して複数年で費用化する扱いになることがあるためです。判断はサイトの内容や機能の性質に左右されます。

    たとえば、単なる情報掲載のサイトか、システムとして機能するサイトかで扱いが分かれます。そのため金額が大きい案件では、見積書の内訳を残したうえで、顧問税理士か税務署に確認してください。この記事で断定的な結論を書くことは避けます。

    日々の帳簿づけの型を先に作っておくと、こうした判断が必要になったときにも慌てません。基本的な流れは個人事業主の帳簿の付け方にまとめています。

    支払い方法を1本化しておくと記帳が楽になる

    サーバー・ドメイン・ツールの月額は、それぞれ引き落とし日も明細の表記もバラバラです。個人用のカードと事業用の口座が混ざると、後から仕分ける作業が毎月発生します。

    そこで、事業関連の支払いは1枚のカードに寄せてください。明細がそのまま経費一覧になり、会計ソフトとの連携で自動取り込みもできます。カード選びの観点はフリーランス向けクレジットカードの比較で整理しています。

    青色申告と合わせて考えておきたいこと

    サイト制作をきっかけに開業したばかりの方は、青色申告の届出期限にも注意してください。期限を過ぎると、その年は特別控除を受けられません。制度の概要と手続きは青色申告の完全ガイドで確認できます。

    なお、会計ソフトの使用感は実際の評判を見てから決めるほうが失敗しません。freeeの導入を検討している方は、freee会計の評判も参考にしてください。

    経費処理でやっておくと後が楽なこと

    サーバーやドメインの請求書・領収書は、サービス側の管理画面からダウンロードできます。契約直後にダウンロードの場所を確認し、年1回まとめて取得する日を決めておいてください。更新時期を過ぎると取得できる期間が限られるサービスもあります。

    公開後にやること|作って終わりにしないための運用

    最低限やっておくべき初期設定

    公開したら、まずGoogle Search ConsoleとGoogleアナリティクスを登録してください。前者は検索での見え方、後者は訪問者の動きを確認するための無料ツールです。登録しないまま数か月が過ぎると、改善のためのデータが一切残りません。

    次に、各ページのタイトルと説明文を見直します。テンプレートのままだと「ホーム」のような無意味なタイトルが並び、検索結果でクリックされません。ページごとに、何が書いてあるかが一目でわかる文言に変えてください。

    加えて、スマートフォンでの表示を実機で確認します。パソコンで整って見えても、スマホでは文字が小さすぎたり、電話番号がタップできなかったりします。実際の来訪はスマホからが多数を占めるため、ここは必ず自分の端末で確認してください。

    店舗ならGoogleビジネスプロフィールを併用する

    実店舗を持つ事業なら、サイトと同じくらいGoogleビジネスプロフィールが効きます。地図検索や「近くの◯◯」で表示される情報はここから供給されるためです。しかも無料で、写真と営業時間を入れるだけで見え方が変わります。

    サイトとビジネスプロフィールは、役割が違います。前者は詳しく知りたい人向けの受け皿、後者は今すぐ行きたい人への案内板です。そのため、どちらか一方ではなく両方を揃えるのが基本形になります。

    更新が続く仕組みをつくる

    更新の継続は、意志ではなく仕組みで決まります。おすすめは、更新のハードルを極端に下げておくことです。たとえば「お知らせ」を1つ追加するだけの操作を、5分以内でできる状態にしておきます。

    さらに、更新する内容を事前にリスト化しておくと迷いません。営業時間の変更、新メニュー、実績の追加、よくある質問の追記。ネタを探すところから始めると、たいてい着手前に止まります。

    最後に、四半期に1回は全ページを読み返してください。古い価格や終了したサービスが残っていないかを確認するだけで、サイトの信頼性は維持できます。

    ホームページ作成ツールに関するよくある質問

    料金・プランに関する質問

    無料でホームページを作れるツールはありますか?
    あります。ジンドゥーのように公式サイトで「無料から始められます」と明記しているサービスも存在します。ただし無料プランでは独自ドメインが使えず、サービス提供元の広告が表示されるのが一般的です。事業用として使うなら、最低でも有料の下位プランを選んでください。
    ホームページ作成ツールとWordPressはどちらが安いですか?
    ページ数が少なければノーコードツールの下位プラン、ページを増やすならWordPressが安くなりやすい構造です。たとえばエックスサーバーのスタンダードは36か月契約で月額990円・初期費用0円と公式に記載されており、ページ数の上限はありません。一方でノーコードはページ数がプランに紐づくため、増えるほど月額が上がります。

    作り方・移行に関する質問

    プログラミングの知識がなくてもWordPressは使えますか?
    使えます。主要なレンタルサーバーには「WordPress簡単インストール」に相当する機能があり、コードを書かずに導入できます。ただしノーコードツールと比べると、専門用語に触れる場面は増えます。用語を調べながら進める時間が取れないなら、ノーコードのほうが向いています。
    独自ドメインは本当に必要ですか?
    事業用なら必要です。取引先や応募者がURLを見たときの印象が変わりますし、名刺やチラシへの掲載もしやすくなります。費用面でも、Xserverドメインの公式サイトには.comが1,721円、.jpが1,298円(いずれも2026年9月時点の通常価格・更新価格も同額の記載)とあり、年間コストとしては大きくありません。レンタルサーバーの無料特典で賄える場合もあります。
    ホームページ作成ツールで作ったサイトはSEOに弱いのですか?
    ツールそのものが決定的に弱いわけではありません。ただし、独自ドメインが使えない無料プランや、ページ数に上限があるプランは、記事を積み上げる運用と相性が悪くなります。検索集客を主目的にするなら、構造的な制約のないWordPressのほうが安全です。なお、どのツールを使っても上位表示を保証することはできません。
    作ったサイトを後から別のツールへ移せますか?
    ノーコードツールからの移行は、基本的に手作業になります。本文をコピーして貼り直し、デザインは作り直しです。ページ数が多いほど負担が増えます。WordPressであればデータをエクスポートしてサーバーごと移せるため、移行前提ならこちらが有利です。

    サーバー選び・外注費・経費に関する質問

    法人向けのレンタルサーバーを選ぶ意味はありますか?
    サポート体制が主な理由です。エックスサーバービジネスの公式料金ページには、エンタープライズプランに電話サポート(ビデオ通話も可)の記載があります。問い合わせフォームが売上の入口になっている事業では、障害時に相談できる窓口の有無が実務上の差になります。一方で、立ち上げ期に予算を抑えたいなら個人向けプランから始める判断も成立します。
    エックスサーバービジネスの初期費用はいくらですか?
    2026年9月時点の公式料金ページには、共有サーバーのスタンダード・プレミアム・エンタープライズの3プランとも初期費用16,500円と記載されています。月額はスタンダードが36か月契約で3,762円、12か月契約で4,180円です。無料お試しは14日間、独自ドメインは2つ無料との記載もあります。最新の金額は必ず公式サイトで確認してください。
    ネットショップを作りたい場合もホームページ作成ツールでよいですか?
    EC専用サービスを選ぶことをおすすめします。決済・在庫・配送・返品といった業務が伴うため、汎用ツールに後から機能を足す形は運用負荷が高くなりがちです。集客用のメディアが別途必要なら、ECはEC専用サービス、記事はWordPressという分離構成が現実的です。
    制作会社に頼むといくらかかりますか?
    要件によって大きく変わるため、相場を断定することはできません。確実なのは、複数社から相見積もりを取ることです。そのとき、公開後の更新を誰がどう行うか、解約時にデータが引き渡されるかの2点を必ず質問に含めてください。ここが曖昧な見積もりは、総額が安くても後から高くつきます。
    サーバー代やドメイン代は経費になりますか?
    事業用であれば原則として経費になります。継続的に発生する費用のため、通信費や広告宣伝費などの科目で処理するのが一般的です。ただし制作費が高額になる場合は資産計上の論点が出てくるため、内訳を残したうえで税理士か税務署に確認してください。日々の記帳の型は帳簿の付け方の記事にまとめています。

    学び方・公開後の運用に関する質問

    Web制作を自分で学ぶべきか、外注すべきか迷っています。
    判断軸は「学んだスキルを繰り返し使うかどうか」です。年に何度もLPやバナーを作る事業なら内製化の価値があります。逆に、サイトを1本作って終わりなら外注が合理的です。学ぶ方向を選ぶ場合は、本記事の「自分で作れるようになるという第3の選択肢」でWeb制作スクールの位置づけを整理しているので、そちらを参照してください。
    公開後、何から手をつければよいですか?
    Google Search Consoleとアナリティクスの登録、各ページのタイトル・説明文の見直し、スマートフォン実機での表示確認。この3つを最初の1週間で終わらせてください。実店舗があるなら、Googleビジネスプロフィールの整備も同時に進めると効果が出やすくなります。
    無料お試し期間中にどこまで確認できますか?
    エックスサーバーは10日間、エックスサーバービジネスは14日間の無料お試しが公式に記載されています。この期間があれば、WordPressのインストール、テーマの適用、管理画面の操作感の確認までは十分に試せます。実際に触ってから契約するほうが、スペック表を眺めるより判断は確実です。

    まとめ|今日決めるべきことは1つだけ

    比較で疲れてしまう本当の理由

    ホームページ作成ツールの比較で疲れてしまう最大の原因は、選択肢が多いことではなく、判断の順序が逆になっていることです。機能表から入るのをやめて、目的から入れば、候補は自然に絞れます。

    実際、この記事で扱った4つの比較表はいずれも「どれが優れているか」を決める表ではありません。自分の条件に当てはまる行を1つ見つけるための表です。そのため、全部の列を読み込む必要はありませんでした。

    今日決めるのは、たった1つの問い

    今日決めるのは1つだけで構いません。「このサイトでページを増やしていくのか、増やさないのか」。増やさないならノーコード、増やすならWordPress。この一問で、進む道の8割は決まります。

    残る2割は、社内に手を動かせる人がいるかどうかです。いなければ外注、いるなら自作。ここまで決まれば、あとは公式サイトで料金と申込条件を確認するだけになります。

    迷いが残ったときの最終判断

    それでも決め切れない場合は、取り返しがつくかどうかで選んでください。WordPressで始めて「重すぎた」と感じたら、ノーコードに作り直すのは比較的容易です。しかし逆方向、つまりノーコードで50ページ作ってからWordPressへ移すのは、手作業の山になります。

    つまり、判断に迷う状態であれば、後戻りのコストが低い側を選ぶのが合理的です。これは慎重さではなく、単純な期待値の計算です。

    この記事のまとめ

    • ホームページ作成ツールの比較は「ノーコード・WordPress・外注」の3択に整理すると早い
    • 名刺型はノーコード、集客型はWordPress、EC型はEC専用サービスが基本形
    • ノーコードはページ数がプランに紐づくため、記事を積むほど月額が上がる構造になりやすい
    • エックスサーバーはスタンダード36か月契約で月額990円・初期費用0円・10日間無料お試し(2026年9月時点の公式記載)
    • エックスサーバービジネスはスタンダード36か月契約で月額3,762円・初期費用16,500円・14日間無料お試し(同)
    • デメリットのうち後戻りが効かないのは「乗り換え時にコンテンツを持ち出せない」点
    • 期日が動かせない・見え方が受注単価に直結する・社内に担当を置けない場合は外注が正解
    • サーバー代とドメイン代は原則経費。制作費が高額な場合は資産計上の論点を税理士に確認する

    サイトを作る道が決まったら、次は環境を用意する番です。WordPressで進めると決めた方は、無料お試し期間を使って実際に管理画面まで触ってみてください。スペック表を何時間眺めるより、10分の実機操作のほうが判断は確実です。

    エックスサーバービジネスの料金・プランを公式サイトで確認する

    本記事に記載した料金・プラン内容は、2026年9月時点で各社公式サイトに掲載されていた情報です。料金は改定される場合があるため、申込前に必ず公式サイトで最新の情報をご確認ください。また、税務上の取り扱いについては一般的な考え方を示したものであり、個別の判断は税理士または所轄の税務署にご相談ください。

  • フリーランス クレジットカード【2026年最新】

    フリーランス クレジットカード【2026年最新】

    フリーランス向けクレジットカード比較 おすすめランキング

    本記事はアフィリエイト広告を含みます

    フリーランス クレジットカード 個人事業主 選び方 比較

    フリーランス クレジットカードで迷っているなら、結論から言います。会社を辞める前に、年会費無料の個人カードを1枚、事業専用として確保しておくのが最短ルートです。法人カードやゴールドカードの検討は、そのあとで構いません。なぜなら、独立直後のフリーランスが最初にぶつかる壁は「どのカードがお得か」ではなく、「そもそも審査を通過できるか」だからです。

    この記事でわかること

    • フリーランスが会社員より審査で不利になりやすい「構造的な理由」
    • 個人カード・個人事業主向けカード・法人カードの決定的な違い
    • 年会費無料で事業用に使える1枚(公式サイトの実測スペック付き)
    • 車を使う事業者向けに、クレジット審査によらない給油カードという選択肢
    • カードと会計ソフトを連携して経費入力をゼロに近づける具体的な手順
    • 「今はまだカードを作らない方がいい人」の条件

    こんな人におすすめの記事です

    • 近いうちに独立予定で、今のうちに準備しておきたい会社員
    • 開業したばかりで、事業用の決済手段をまだ持っていない個人事業主
    • 私用カードで経費を払っていて、確定申告のたびに仕分けに苦しんでいる人
    • 営業車・配送車を使っていて、給油代の管理を楽にしたい事業者
    • カードの明細を会計ソフトへ自動で流し込みたい人

    結論:フリーランス クレジットカードは「開業前に1枚」が最短ルート

    まず押さえるべき結論

    フリーランスのクレジットカード選びで最も費用対効果が高い行動は、会社員という肩書きを持っているうちに、年会費無料の個人カードを1枚つくっておくことです。独立後に慌てて探し始めるより、はるかに選択肢が広く、手続きも単純で済みます。

    つまりフリーランス クレジットカードの検討は、カードの比較から始めるのではなく、申込みやすい時期の把握から始めるのが正解です。

    この順番が重要なのは、クレジットカードの申込書が「勤務先」「勤続年数」「年収」を記入させる設計になっているからです。会社員であればこの欄はすべて埋まります。一方、開業直後の個人事業主は、勤続年数が実質ゼロになり、収入を証明する確定申告書もまだ手元にありません。

    もちろん、すでに独立してしまった方でも打つ手はあります。本記事では、開業後に取れる選択肢も含めて整理していきます。ただし前提として、「早いほど有利」という原則だけは最初に共有させてください。

    この記事のスタンス

    クレジットカードの審査基準は、どのカード会社も公表していません。したがって本記事では「必ず作れる」「審査に通る」といった断定は一切しません。書くのは、公式サイトに記載されている申込条件・年会費・付帯内容という事実と、一般に指摘されている傾向の2つだけです。両者は明確に区別して表記します。

    なぜ「年会費無料」から始めるべきなのか

    最初の1枚を年会費無料にすべき理由は、ゴールドカードやプラチナカードが劣っているからではありません。開業直後は、事業の月間経費がいくらに落ち着くかを本人もまだ把握できていないからです。

    年会費1万円のカードは、還元率1%なら年間100万円を使って初めて年会費分を回収できる計算になります。しかし独立1年目の経費規模は変動が激しく、見込みどおりにいくとは限りません。そのため、まずはコストがゼロの土台を確保し、事業が安定してから上位カードを検討する順序が理にかなっています。

    さらに、年会費無料カードには「使わなくても損をしない」という性質があります。事業が一時的に縮小しても、保有コストが発生しないため、放置しておける点は精神的にも軽い選択です。

    最初の1枚として検討しやすいカード

    本記事で具体的に取り上げるエポスカードは、公式サイトに「エポスカードは年会費永年無料です。もちろん入会金もかかりません」と明記されています(2026年9月時点・公式サイトで確認)。申込条件も「日本国内在住の、満18歳以上の方(高校生を除く)」と記載されており、職業や収入に関する条件は申込条件の欄には書かれていません。

    ただし、同じ公式サイトには「※審査によりご希望にそえない場合もございます」との注記もあります。申込条件を満たすことと審査に通過することは別の話です。この点は誠実にお伝えしておきます。

    エポスカードの申込条件・年会費を公式サイトで確認する →

    なぜフリーランス クレジットカードは審査で不利になりやすいのか

    カード会社が見ているのは「返済の継続性」

    クレジットカードは、カード会社が利用者に代わって代金を立て替える仕組みです。つまりカード会社にとっての関心事は、利用者が儲かっているかどうかではなく、毎月決まった日に、決まった額を、継続して払い戻せるかという一点に集約されます。

    会社員の給与は、勤務先が存続する限り毎月ほぼ同額が振り込まれます。これに対しフリーランスの収入は、案件の切れ目や入金サイトの都合で、月によって数倍の変動が起こり得ます。年収の総額が同じでも、変動の大きさという観点では性質が異なるわけです。

    なお、ここで述べているのは審査の仕組みに関する一般的な説明であり、特定のカード会社の基準ではありません。実際の審査項目と重み付けは各社とも非公表です。

    開業直後に特有の「証明できない期間」

    独立直後には、収入を公的に証明する書類が存在しない空白期間が生まれます。会社員時代の源泉徴収票は前職のものであり、初めての確定申告書は早くても翌年の2月から3月にならないと手に入りません。

    この空白は、事業がうまくいっているかどうかとは無関係に発生します。月商100万円を達成していても、それを証明する公式書類がまだ存在しない時期があるのです。だからこそ、証明書類が揃っている会社員のうちに動くことに意味があります。

    とはいえ、開業から1年を過ぎ、確定申告書の控えが手元に揃えば状況は変わります。青色申告で決算書まで作成していれば、事業の実態を示す材料はさらに厚くなります。確定申告そのものの進め方は青色申告の進め方を解説した記事で詳しく扱っています。

    入金サイトと引き落とし日のズレという実務問題

    審査の話とは別に、フリーランスには運用上の固有リスクがあります。それが報酬の入金日とカードの引き落とし日がかみ合わないという問題です。

    多くの取引では、月末締めの翌月末払いといった入金サイトが設定されています。一方、カードの引き落とし日は契約時に固定されます。両者の間隔が狭いと、クライアントの支払いが数日遅れただけで残高不足に直結しかねません。

    そのため、事業用カードを持つときは還元率より先に引き落とし日を確認しておくことをおすすめします。主要な入金が月末に集中しているなら、引き落としが月の後半にあたるカードの方が資金繰りに余裕が生まれます。なお、引き落とし日を選べるかどうかはカード会社によって異なります。

    「不利」は「不可能」ではない

    ここで誤解を避けたいのは、フリーランスがカードを作れないわけではないという点です。実際、多くの個人事業主が事業用カードを保有して運用しています。

    言い換えれば、フリーランス クレジットカードの検討で重要なのは「作れるかどうか」を悩む時間ではなく、作れる条件を整える行動です。

    不利になりやすいのは、あくまで「会社員と比べたときの相対的な話」です。しかも、その差は書類の準備や申込むタイミングによってある程度は埋められます。具体的な準備項目は、後述の申込みステップで整理します。

    注意:審査に関する断定的な情報に気をつける

    「このカードはフリーランスでも100%通る」「審査通過率◯%」といった表現を見かけたら、その根拠を確認してください。カード会社は審査基準も通過率も公表していないため、こうした数字に一次情報の裏付けはありません。本記事でも、審査結果に関する予測や保証は一切行いません。

    事業用カードを私用と分けるべき3つの理由

    理由1:帳簿づけの時間が桁違いに変わる

    事業用と私用が1枚のカードに混ざっていると、明細の1行ごとに「これは経費か、そうでないか」を判断する作業が発生します。月に100件の利用があれば、100回の判断が毎月積み上がる計算です。

    これに対し、事業専用カードを分けておけば、明細は原則すべて経費候補になります。判断が不要になる分、会計ソフトへの取り込みもほぼ自動で完結します。帳簿づけの基本的な考え方は個人事業主の帳簿のつけ方を解説した記事にまとめています。

    理由2:税務調査で説明する材料になる

    税務調査では、経費の妥当性について説明を求められる場面があります。そのとき「この口座とこのカードは事業専用です」と示せることは、説明の出発点として有利に働きます。

    逆に、私用と混在した明細から個別に経費を主張する形になると、1件ごとに使途を説明する必要が出てきます。手間の差は大きく、また記憶が薄れた過去の取引ほど説明は難しくなります。

    理由3:事業の数字が見えるようになる

    事業専用カードの月次利用額は、そのまま「カード決済ぶんの事業コスト」を表します。私用が混ざっていない数字は、そのまま経営判断の材料に使えます。

    つまり、カードを分ける行為は、経理の都合だけでなく、事業の可視化そのものに直結しています。売上は見ていても経費の推移を把握していないフリーランスは少なくありませんが、その最初の一歩がカードの分離です。

    分けるのは「名義」ではなく「用途」

    ここで言う「事業用カード」とは、必ずしも法人カードや個人事業主向けカードを指しません。個人名義のカードを1枚、事業にしか使わないと決めて運用するだけでも、上記3つの効果はほぼ得られます。名義を変えることより、用途を混ぜないことの方が重要です。

    個人カード・個人事業主向けカード・法人カードの違い

    3種類の位置づけを整理する

    クレジットカードを事業で使う場合、選択肢は大きく3つに分かれます。それぞれ申込対象と審査で見られる書類が異なるため、自分がどこに当てはまるかを先に確認しておくと迷いが減ります。

    種類主な申込対象一般的に求められる書類引き落とし口座向いている段階
    個人カード個人(職業は問わない場合が多い)本人確認書類個人名義口座独立前〜開業直後
    個人事業主向けカード個人事業主・フリーランス本人確認書類+事業確認書類(開業届や確定申告書など)個人名義または屋号付き口座開業後、実績が出てから
    法人カード法人(一部は個人事業主も対象)登記事項証明書など法人の実在確認書類法人口座法人化したあと

    ※ 求められる書類はカード会社によって異なります。申込前に各社の公式サイトで最新の案内を確認してください。

    個人カードを事業用に使うのは問題ないのか

    結論として、個人名義のカードを事業の支払いに使うこと自体に制度上の問題はありません。経費として計上できるかどうかは、名義ではなくその支出が事業に必要だったかで判断されるためです。

    したがってフリーランス クレジットカードを選ぶ際も、法人カードである必要はありません。

    そのうえで実務的に重要なのは、前章で述べたとおり用途を混ぜないことです。個人カードを事業専用と決めて運用すれば、経理上の扱いは事業用カードとほぼ変わりません。

    屋号付き口座は用意すべきか

    個人事業主向けカードを検討し始めると、屋号付き口座という選択肢が視野に入ってきます。屋号付き口座とは「屋号+個人名」の名義で開設する事業用の銀行口座のことです。

    結論から言えば、屋号付き口座はカードを持つための必須条件ではありません。個人名義の口座を事業専用として分けるだけでも、経理上の目的はほぼ達成できます。ただし、取引先から屋号名義での振込を求められる場合や、事業の独立性を対外的に示したい場合には検討する価値があります。

    いずれにせよ、優先順位としては「口座を分ける」ことが先で、「屋号を付ける」ことは後です。まず事業用の入出金を1つの口座に集約し、そこにカードの引き落としを紐づける。この形が整っていれば、名義の体裁は後から変更しても間に合います。

    法人カードが必要になるのはいつか

    法人カードが実質的に必要になるのは、法人を設立して法人口座から支払いを行うようになった段階です。個人事業主のままであれば、法人カードを急いで検討する理由は多くありません。

    また、従業員や外注スタッフに追加カードを配りたい場合も、法人カードや個人事業主向けカードの検討材料になります。一人で活動しているうちは、この必要性も生じにくいでしょう。

    年会費無料で事業用に使える1枚:エポスカードの実測スペック

    公式サイトで確認できた内容

    最初の1枚として検討しやすいカードの一例として、エポスカードを取り上げます。以下は2026年9月時点で公式サイトに記載されている内容を確認したものです。記載を確認できた項目のみを掲載しており、確認できなかった項目は表に含めていません。

    項目公式サイトの記載内容
    年会費・入会金「年会費永年無料です。もちろん入会金もかかりません」
    申込条件「日本国内在住の、満18歳以上の方(高校生を除く)」
    審査に関する注記「※審査によりご希望にそえない場合もございます」
    ポイント付与「1契約のご利用200円(税込)ごとに1ポイント=1円たまる」(=0.5%相当)
    国際ブランドVisa
    海外旅行傷害保険付帯あり(利用付帯)
    ETCカード年会費無料
    バーチャルカードネット通販用に別のカード番号を発番できる
    カード到着まで「お申し込み後、約1週間でお届けいたします」

    出典:エポスカード公式サイト(2026年9月時点で確認)。年会費・特典・保険の内容は変更される場合があります。申込前に必ず公式サイトで最新情報をご確認ください。

    フリーランスの事業用として見たときの評価

    ここからはフリーランス クレジットカードの候補として、このカードを事業用に使う場合の評価を整理します。

    事業用の1枚目として見た場合、評価すべき点は還元率の高さではありません。基本のポイント付与は200円につき1ポイント、つまり0.5%相当であり、この数値自体は突出したものではないからです。

    むしろ実用上の利点は3つあります。第一に、年会費が永年無料であるため、事業が縮小しても保有コストが発生しません。第二に、ETCカードを年会費無料で追加でき、高速道路を使う移動の記録が本カードの明細に集約されます。第三に、バーチャルカードで別番号を発番できるため、海外SaaSなどオンライン専用の支払いにカード番号を直接入力せずに済みます。

    フリーランス クレジットカードにバーチャルカード機能が付くかどうかは、見落とされやすい比較軸です。

    特に3つ目は、クラウドサービスへの支払いが多いフリーランスにとって実務的な意味を持ちます。後述する不正利用のリスク低減にも直結する機能です。

    事業経費の支払いに使うときの実務

    個人カードを事業専用として運用する場合、最初にやることは支払い先の切り替えです。とはいえ、すべてを一度に移そうとすると漏れが出ます。

    つまりフリーランス クレジットカードは、受け取って終わりではなく、支払い先を移して初めて機能します。

    現実的な進め方は、直近3か月の明細を開き、毎月繰り返し出てくる支払い先を書き出すことです。その一覧の上から順に決済カードを変更していけば、作業は1〜2時間で終わります。単発の支出は、次に発生したタイミングで切り替えれば十分です。

    なお、切り替え直後は旧カードにも請求が残ります。解約を急がず、2〜3か月は両方の明細を確認して、移し忘れがないかを点検してください。この期間を設けておくと、サブスクリプションの決済失敗によるサービス停止を防げます。

    正直に書いておくべき注意点

    ただしフリーランス クレジットカードとして使う以上、制約も正確に把握しておく必要があります。

    一方で、事業用として使う際に把握しておくべき制約もあります。海外旅行傷害保険は利用付帯であり、持っているだけでは適用されません。旅行代金をこのカードで支払うことが条件になります。出張時の保険を期待して持つ場合、この条件を満たしていないと補償を受けられない点は要注意です。

    また、エポスカードは個人向けカードであり、個人事業主向けカードのような従業員用追加カードの発行や、法人口座からの引き落としには対応していません。スタッフを抱える段階になったら、別のカードを検討する必要があります。

    ポイント還元率を最優先する方にとっても、0.5%という基本付与は魅力的な数字とは言えないでしょう。還元率を軸に選びたい場合は、他社カードの公式サイトで条件を比較したうえで判断してください。

    エポスカードの詳細・最新の特典を公式サイトで見る →

    車を使う事業者向け:クレジット審査によらない給油カード

    給油代が経費の主要項目になる事業者の悩み

    配送、訪問施工、出張撮影、営業回りなど、車の移動が業務そのものである事業では、ガソリン代が経費の大きな比率を占めます。そして給油は回数が多く、レシートの管理が煩雑になりやすい支出でもあります。

    この場合、汎用のフリーランス クレジットカードとは別の選択肢が視野に入ります。

    しかも開業直後の事業者ほど、通常のクレジットカードの審査で不利になりやすい時期と、車の稼働が始まる時期が重なります。ここで選択肢として知っておきたいのが、協同組合が発行する法人・個人事業主向けの給油カードです。

    高速情報協同組合の法人ガソリンカードで確認できた内容

    高速情報協同組合の公式サイトには、「クレジット審査がなく、新規法人や個人事業主の方でも作れる法人カード」と記載されています(2026年9月時点で確認)。クレジットカードとは異なる仕組みのため、審査の前提そのものが違う点が特徴です。

    項目公式サイトの記載内容
    年会費無料
    カード発行手数料無料
    出資金10,000円/1社(組合脱退時に返金)
    審査について「クレジット審査がなく、新規法人や個人事業主の方でも作れる法人カード」
    個人事業者の必要書類確定申告書(写し)+代表者運転免許証等の身分証明書(写し)
    確定申告がまだの場合「開業届、契約書類などの書類で事業確認をさせていただきます」
    法人の必要書類履歴事項全部証明書(写し可・6ヶ月以内)+代表者の身分証明書(写し)
    使えるスタンドアポロステーション・出光・昭和シェル・エネオス
    支払い方法月末締、翌月末日に口座振替

    出典:高速情報協同組合 公式サイト(2026年9月時点で確認)。条件は変更される場合があるため、申込前に公式サイトをご確認ください。

    誤解しないために:審査なし=無条件ではない

    ここは正確に理解しておく必要があります。公式サイトが「クレジット審査がなく」と述べているのは、信用情報に基づくクレジットカード型の審査を行わないという意味であり、誰でも無条件に発行されるという意味ではありません。

    実際、個人事業者には確定申告書の写しが求められ、確定申告がまだの場合も開業届や契約書類による事業確認が行われると明記されています。つまり事業を行っている実態の確認は必要です。さらに、組合への加入と出資金10,000円の払い込みという、通常のクレジットカードにはない手続きも発生します。

    検討前に確認すべきこと

    この給油カードは、あくまで給油に用途が限定されたカードです。汎用のクレジットカードの代わりにはなりません。また出資金10,000円は組合脱退時に返金されると記載がありますが、加入時には一時的な支出になります。車の稼働がほとんどない事業では、メリットが出ないため見送りが妥当です。

    法人ガソリンカードの条件・必要書類を公式サイトで確認する →

    フリーランス クレジットカードの事業タイプ別・組み合わせ早見表

    まず自分の行を見つける

    ここまでの内容を、事業の状況別に整理しました。自分に当てはまる行を1つ見つけて、そこだけ読んでいただければ十分です。

    フリーランスクレジットカード 審査と年会費比較
    あなたの状況まず取るべき行動理由
    独立を予定している会社員今のうちに年会費無料の個人カードを1枚つくる勤務先・勤続年数・年収を記入できる時期は限られる
    開業したばかり(確定申告まだ)年会費無料の個人カードを事業専用として運用収入を証明する書類が揃うまでの現実的な選択肢
    開業1年以上・確定申告書あり個人事業主向けカードも選択肢に加わる事業確認書類を提出できる状態になっている
    車の移動が業務の中心給油カードの併用を検討給油代の集約と、クレジット審査によらない発行経路
    スタッフ・外注にカードを配りたい追加カード発行に対応したカードを検討個人カードでは追加カードを発行できない
    法人化済み法人カードへ切り替える法人口座からの引き落としに対応させる必要がある

    支出の種類ごとにカード決済の向き不向きがある

    事業用カードに切り替える効果は、支出の種類によって差があります。効果の大きい順に整理したのが次の表です。移行の優先順位を決める材料にしてください。

    支出の種類具体例カード決済の効果移行の優先度
    毎月定額の固定費通信費・サーバー代・SaaSの月額一度設定すれば以後ずっと自動記録最優先
    オンラインの都度購入素材・書籍・機材・広告出稿明細に品目が残り使途を追いやすい高い
    交通費・高速代出張・現場移動ETCカードと組み合わせると集約できる高い
    給油代営業車・配送車の燃料専用の給油カードでまとめる選択肢もある車を使う事業のみ
    外注費の支払いライター・デザイナーへの報酬銀行振込が一般的でカード決済しにくい対象外になりやすい
    現金のみの少額支出一部の飲食店・自販機・公共料金カード非対応の場合は領収書管理が残る低い

    なおフリーランス クレジットカードを検討する段階では、この優先順位を把握しておくと移行作業の見通しが立ちます。

    この表から読み取れるのは、カード決済への切り替えはすべての経費をカバーするものではないという点です。外注費や現金支出が経費の大半を占める事業では、カードによる自動化の恩恵は限定的になります。期待値は正確に見積もっておいてください。

    判断軸は「還元率」ではなく「今つくれるか」

    カード比較の記事では還元率が主役になりがちです。しかしフリーランスの場合、還元率の0.5%差よりも、必要な時期に手元にあるかどうかの方が影響が大きい場面が多くあります。

    年間120万円をカード決済する事業者を例にすると、還元率0.5%と1.0%の差は年間6,000円です。一方、事業用カードがないまま私用カードで経費を払い続けた場合、確定申告時の仕分け作業に何時間も費やすことになります。どちらの損失が大きいかは、時間単価を考えれば明らかでしょう。

    年会費永年無料・申込条件を公式サイトで確認する →

    フリーランス クレジットカードの申込みから会計ソフト連携までの5ステップ

    事前に揃えておくもの

    申込みをスムーズに進めるため、着手前に書類を手元に用意しておきます。準備の有無で所要時間が大きく変わるため、先にまとめておくことをおすすめします。

    本人確認書類と口座情報を準備する

    運転免許証やマイナンバーカードなどの本人確認書類に加え、引き落としに使う銀行口座の情報を手元に置きます。事業用の口座をすでに分けている場合は、その口座を指定すると管理が一本化されます。開業届を提出済みであれば、その控えもあわせて用意しておくと安心です。

    申込条件を公式サイトで確認してから申し込む

    年会費・申込条件・付帯内容は変更される場合があります。本記事の情報は2026年9月時点のものですので、申込前に必ず公式サイトで最新の記載を確認してください。申込フォームでは、事業の売上や職業を記入する欄がある場合、正確な内容を記載します。虚偽の申告は絶対に行わないでください。

    カードの到着を待ち、利用開始の設定を行う

    エポスカードの場合、公式サイトには「お申し込み後、約1週間でお届けいたします」と記載されています。カードが届いたら、会員サイトへの登録と、利用通知の設定を最初に済ませておきます。通知を有効にしておくと、不正利用に早く気づける体制が整います。

    このカードは事業専用と決め、私用では使わない

    ここが最も重要な工程です。財布の中で私用カードと区別できるよう、置き場所を分けるなどの物理的な工夫をしておくと混同を防げます。サブスクリプションや通信費など、毎月発生する事業の固定費から順に支払い先を切り替えていくと、移行がスムーズに進みます。

    会計ソフトと連携し、仕訳ルールを設定する

    会計ソフトの「口座・カード」設定から、カード会社を選んで連携します。連携後は明細が自動で取得されるため、よく使う支払い先に勘定科目の自動割り当てルールを設定しておきます。ここまで終えると、日々の経費入力はほぼ確認作業だけになります。

    申込み直前の最終チェック

    申込みボタンを押す前に、次の4点だけ確認してください。どれも数分で済みますが、見落とすと後から修正が効きにくい項目です。

    送信前に確認する4項目

    1. 引き落とし口座は事業用か/後から変更もできますが、最初から事業用口座を指定しておくと帳簿が最初からきれいに揃います。

    2. 記入内容は正確か/勤務先、収入、連絡先に誤りがないかを確認します。実際と異なる内容の記載は避けてください。

    3. 年会費と条件は公式サイトの記載どおりか/本記事を含め、外部の記事の情報は更新が遅れる場合があります。最終確認は必ず公式サイトで行ってください。

    4. 同時期に他社へ申し込んでいないか/複数の申込みが重なると、その履歴が信用情報に残ります。1枚ずつ進めるのが無難です。

    切り替えの順番にコツがある

    支払い方法の切り替えは、固定費から着手するのが効率的です。通信費、サーバー代、ソフトウェアのサブスクリプションなど、毎月自動で発生する支出を先に移すと、一度の作業で以後ずっと効果が続きます。

    逆に、単発の買い物から切り替えようとすると、その都度カードを使い分ける意識が必要になり、移行が長引きます。固定費をすべて移し終えてから、変動費に手をつける順番が現実的です。

    カードと会計ソフトを連携して経費処理を自動化する

    連携で何が自動になるのか

    ここがフリーランス クレジットカードを持つ本当の目的にあたる部分です。

    事業用カードの価値が最も大きく現れるのは、会計ソフトと連携させたときです。連携を設定すると、カードの利用明細が自動で会計ソフトに取り込まれ、仕訳の候補まで作成されます。

    マネーフォワード クラウドの公式サイトには、「銀行やクレジットカードなど2,300以上のサービスと連携」し「明細の自動取得や仕訳にも対応しています」と記載されています(2024年2月自社調べとの注記あり/2026年9月時点で確認)。手入力していた作業が、確認と修正だけに置き換わる形です。

    個人事業主向けの料金プラン

    個人事業主が使う場合の料金は、公式サイトに以下のとおり記載されています。いずれも税抜表記です。

    プラン年払い月払い想定される利用者
    パーソナルミニ900円/月(年間10,800円)1,280円/月白色申告・小規模な事業
    パーソナル1,280円/月(年間15,360円)1,680円/月青色申告で控除を受けたい事業

    出典:マネーフォワード クラウド確定申告 公式サイト(2026年9月時点で確認・税抜価格)。公式サイトには「1ヶ月無料のトライアル」があり「クレジットカードのご登録なしで」利用でき、「無料のトライアル終了後、自動的に有料のプランに移行する(ご請求が発生する)ことはありません」と記載されています。

    法人化している場合は、クラウド会計の法人向けプランが対象になります。公式サイトによれば、ひとり法人プランが年払い29,760円/年(月払い3,980円/月)、スモールビジネスプランが53,760円/年(同5,980円/月)、ビジネスプランが77,760円/年(同7,980円/月)と記載されています(いずれも税抜)。

    マネーフォワード クラウドの料金・無料トライアルを公式サイトで見る →

    ソフト選びで迷ったら

    会計ソフトはマネーフォワード以外にも選択肢があります。freeeや弥生を含めた比較は、freee・マネーフォワード・弥生を比較した記事で詳しく扱っています。2択で迷っている場合はマネーフォワードとfreeeの違いを整理した記事が参考になるはずです。

    また、実際の使用感を知りたい方にはfreee会計の口コミ・レビュー記事も用意しています。経費精算の運用に絞って知りたい場合は、マネーフォワード クラウド経費の解説記事をご覧ください。

    なお、ソフトを選んだあとの申告作業そのものについては、確定申告ソフトのおすすめをまとめた記事とe-Taxでの申告手順を解説した記事が実務の助けになります。

    フリーランス クレジットカードのデメリットと注意点

    注意点1:利用限度額が会社員時代より下がる場合がある

    独立後に新規でカードを申し込むと、会社員時代に持っていたカードより利用限度額が低く設定される場合があります。これが問題になるのは、月によって経費が大きく変動する事業です。

    これはフリーランス クレジットカードを検討するうえで、見落とされやすい実務上の制約です。

    たとえば広告費を集中投下する月や、機材をまとめて購入する月に限度額へ到達すると、月の後半にカードが使えなくなります。サブスクリプションの自動引き落としが失敗すれば、サービスが停止して業務に直接影響します。対策としては、限度額を事前に把握し、大きな支出が見込まれる月は別の支払い手段を併用しておくことです。

    注意点2:事業用と私用を混ぜると帳簿が壊れる

    「1枚で済ませたい」という理由で私用と事業用を兼ねると、確定申告の負担が跳ね上がります。明細の1行ごとに判断が必要になるうえ、時間が経つほど記憶が薄れて判断精度も落ちていきます。

    つまりフリーランス クレジットカードは、1枚で兼用するほど価値が下がる性質を持っています。

    さらに厄介なのは、会計ソフトと連携したときです。私用の支出まで自動で経費として取り込まれるため、取り込み後に1件ずつ除外する作業が発生します。自動化のために連携したはずが、かえって手作業が増える結果になりかねません。

    注意点3:信用情報に残る行動に注意する

    収入の変動が大きいフリーランスでは、入金の遅れが引き落とし日と重なるリスクがあります。カードの支払いを遅延させると、その記録は信用情報機関に登録され、将来の融資やカード発行の審査で参照される情報になります。

    したがってフリーランス クレジットカードの運用では、引き落とし口座の残高管理が最優先事項になります。

    これは目先の不便より影響が長く残る性質の問題です。住宅ローンや事業資金の借入を将来検討する可能性があるなら、引き落とし口座には常に余裕を持たせておくべきでしょう。

    もう1つ、信用情報に記録が残る行動があります。それが短期間での複数申込みです。カードの申込み記録は、信用情報機関に一定期間保存されます。短期間に何枚も申し込むと、その履歴自体が照会時に確認できる状態になります。

    そのため、複数枚を検討している場合でも、1枚ずつ間隔を空けて申し込む方が無難です。「落ちたらすぐ次へ」という進め方は、結果的に選択肢を狭める可能性があります。

    注意点4:ポイントの税務上の扱いは単純ではない

    事業経費の支払いで貯まったポイントをどう扱うかは、判断が分かれやすい論点です。私的な買い物で得たポイントと、事業経費の支払いで得たポイントでは、考え方が異なる場合があります。

    少額であれば実務上あまり問題にならない一方、事業規模が大きくポイントの金額が無視できない水準になると、処理方法を検討する必要が出てきます。一律の正解はなく、事業の状況によって適切な処理は変わります。

    そのため、還元率の高さだけを理由にカードを選ぶ前に、貯まったポイントをどう使うつもりかまで考えておくと迷いが減ります。金額が大きくなりそうな場合は、税理士または所轄の税務署に確認してください。本記事では個別の税務判断は行いません。

    今はカードを作らない方がいい人・向いていない人

    見送りを検討すべき状況

    とはいえフリーランス クレジットカードは、すべての人がいま持つべきものではありません。

    ここまで事業用カードの利点を説明してきましたが、すべての人に今すぐ勧められるわけではありません。以下に当てはまる場合は、先に別の課題を解決する方が合理的です。

    今は見送った方がよいケース

    1. 現在、他社の支払いを延滞している方
    延滞情報が信用情報に登録されている状態での申込みは、審査で不利に働く可能性が高くなります。まず延滞を解消し、状況が落ち着いてから検討してください。

    2. 直近で住宅ローンの審査を控えている方
    ローン審査の直前に新規のカード申込みを行うと、信用情報に申込み記録が残ります。ローンを優先するなら、審査完了後にカードを検討する順序が無難です。

    3. 事業としての支出がほとんど発生していない方
    月の事業経費が数千円程度であれば、カードを分ける手間に対して得られる効果が見合いません。経費が増えてきた段階で改めて検討すれば十分です。

    4. 支払い管理に強い不安がある方
    収入が不安定な時期に与信枠を持つと、資金繰りの実態が見えにくくなる場合があります。まずデビットカードで運用し、収支が安定してからクレジットカードへ移行する進め方も選択肢です。

    給油カードが向いていない人

    本記事で紹介した給油カードについても、向き不向きがあります。車をほとんど使わない事業では、出資金10,000円の払い込みと組合加入の手続きに見合う効果が得られません。

    また、給油以外の支払いにも使える汎用カードを探している方にとっては、用途が限定されている点が制約になります。この場合は通常のクレジットカードを優先して検討してください。

    代わりに検討できる手段

    クレジットカードを今は見送ると判断した場合でも、事業用の決済を分ける目的は別の手段で達成できます。代表的なのがデビットカードです。

    デビットカードは口座残高の範囲内で決済する仕組みのため、与信審査の前提がクレジットカードとは異なります。使いすぎが構造的に起こらない点も、収支が安定しない時期には利点になります。会計ソフトとの連携に対応しているものも多く、明細の自動取得という目的であれば十分に機能します。

    ただし、デビットカードには制約もあります。月額課金や一部のオンラインサービスでは決済手段として登録できない場合があるほか、支払いを翌月まで繰り延べる資金繰り上の効果は得られません。両者の違いを理解したうえで、今の段階に合う方を選んでください。

    焦って決めなくてよい理由

    カードは一度作ると信用情報に記録が残ります。だからこそ、条件を十分に確認しないまま複数枚に申し込むより、1枚を慎重に選ぶ方が長期的には有利です。

    本記事を読んで「まだ自分には早い」と判断されたなら、それは正しい結論の可能性があります。事業の規模が育ってから改めて検討しても、選択肢が消えるわけではありません。

    審査について「言えること」と「言えないこと」

    公表されているのは申込条件だけ

    クレジットカードの審査に関して、各社が公表しているのは申込条件までです。年齢や居住地といった申込の入口の条件は明記されていますが、そこから先の判断基準は公開されていません。

    そのためフリーランス クレジットカードに関する情報は、出典が公式サイトかどうかで信頼度を判断してください。

    したがって、「この年収なら通る」「開業◯年以上なら大丈夫」といった記述には、一次情報の裏付けがありません。本記事がカード会社の記載を引用符つきで示しているのは、事実と推測を読者が区別できるようにするためです。

    自分の信用情報は自分で確認できる

    審査基準は非公表ですが、審査で参照される情報の一部は本人が確認できます。指定信用情報機関であるCIC(株式会社シー・アイ・シー)とJICC(株式会社日本信用情報機構)では、本人からの開示請求を受け付けています。

    過去に延滞の心当たりがある方や、不安を感じている方は、申込みの前に自分の登録内容を確認しておくと判断材料になります。開示請求ができるのは本人のみで、第三者が代行することはできません。

    開示請求で何がわかるのか

    信用情報の開示請求では、自分名義のクレジットカードやローンの契約内容、支払い状況、そして申込みの履歴を確認できます。過去の支払いが期日どおりに処理されてきたかも記録として残っています。

    確認しておく価値が特に高いのは、自分では覚えていない契約が残っていないかという点です。学生時代に作ったまま放置しているカードや、分割払いで購入した端末の割賦契約などが該当します。使っていない契約が残っていると、それ自体が与信の枠を占めている場合があります。

    開示は有料で、手数料と手続き方法は機関ごとに異なります。詳しい手順は各機関の公式サイトに案内がありますので、申込みを検討する段階で一度確認しておくと安心です。

    申込書は正確に書く

    当然のことですが、申込書の記載内容は正確でなければなりません。収入を実際より多く書くといった行為は、契約上の問題に発展する可能性があります。

    なお、個人事業主が申込書に記入する収入については、売上と所得のどちらを求められているか、フォームの表記を確認してください。定義が不明な場合は、カード会社の窓口に確認するのが確実です。

    不正利用対策とセキュリティの基本

    被害の実態

    さらにフリーランス クレジットカードを運用するうえでは、不正利用への備えも欠かせません。

    事業用カードは利用頻度が高く、オンライン決済の比率も上がりやすいため、不正利用への備えは実務上の課題になります。一般社団法人日本クレジット協会の集計によれば、2024年のクレジットカード不正利用被害額は555.0億円で、そのうち513.5億円(92.5%)が番号盗用によるものでした。

    フリーランス クレジットカードをオンライン決済の主軸に据えるなら、この傾向は把握しておくべきです。

    この内訳が示すのは、被害の大半がカードの物理的な盗難ではなく、カード番号そのものの流出によって発生しているという事実です。つまり、財布を落とさなければ安全という前提は成り立ちません。

    出典:一般社団法人日本クレジット協会「クレジットカード不正利用被害の集計結果」(クレジット関連統計)。

    番号流出に効く具体策

    番号盗用が被害の大半を占める以上、対策も番号の扱いに集中させるのが合理的です。実行しやすい順に挙げます。

    • バーチャルカードを使う:オンライン決済用に別番号を発番し、本カードの番号をサイトに登録しない
    • 利用通知をオンにする:決済のたびに通知が届く設定にしておくと、身に覚えのない利用に即座に気づける
    • 明細を月1回は必ず確認する:事業用カードは件数が多く、少額の不審な決済が埋もれやすい
    • 公共Wi-Fiでカード情報を入力しない:通信経路の安全性が保証されない環境での決済は避ける
    • 退会したサービスの登録情報を消す:使っていないサイトに番号を残さない

    事業用カードならではのリスク

    事業用カードには、私用カードにはない事情があります。支払い先の数が多く、しかも自動更新のサブスクリプションが積み上がりやすいという点です。

    契約したまま使わなくなったサービスが毎月引き落とされ続けても、明細の行数が多いと見落とされがちです。これは不正利用ではありませんが、気づかないうちに固定費が漏れ続ける点では同じ構造の問題と言えます。

    フリーランス クレジットカードは支払い先が増えやすいため、棚卸しの習慣が効いてきます。

    対策はシンプルで、四半期に一度、定期課金の一覧を棚卸しすることです。会計ソフトと連携していれば、同じ支払い先が毎月計上されている状態を一覧で確認できます。不要な契約を止めるだけで、還元率の差を上回る削減になる場合も珍しくありません。

    気づいたときの動き方

    なおフリーランス クレジットカードの補償制度は、カードごとに条件が異なります。

    不審な利用を見つけたら、自分で判断せずカード会社へ連絡します。多くのカードには不正利用の補償制度がありますが、申告の期限が定められているのが一般的です。

    補償の条件と期限はカードごとに異なるため、手元のカードの会員規約で確認しておいてください。気づくのが遅れるほど補償の対象外になる可能性が高まる、という点だけは共通しています。だからこそ、前項の利用通知が効いてきます。

    フリーランス クレジットカードのよくある質問(FAQ)

    申込みと審査について

    フリーランスでもクレジットカードは作れますか?

    申込条件を満たしていれば申込み自体は可能です。実際、多くの個人事業主が事業用カードを保有しています。ただし審査基準は各社とも非公表であり、結果を事前に保証できる情報は存在しません。本記事で紹介したエポスカードの場合、公式サイトの申込条件は「日本国内在住の、満18歳以上の方(高校生を除く)」と記載されており、あわせて「※審査によりご希望にそえない場合もございます」との注記もあります。

    開業届を出していないと申し込めませんか?

    個人カードであれば、開業届の提出は申込みの必須条件になっていないのが一般的です。一方、個人事業主向けカードや法人カードでは、事業の実態を確認する書類として開業届や確定申告書の提出を求められる場合があります。どの書類が必要かはカードごとに異なるため、申込前に公式サイトで確認してください。

    独立前と独立後、どちらで申し込むべきですか?

    選択肢の広さという観点では、独立前の方が有利です。会社員のうちは勤務先・勤続年数・年収を申込書に記入でき、収入を証明する書類も揃っています。独立直後は確定申告書がまだ手元になく、収入を公的に証明する手段が一時的に限られます。ただし、独立後でも申込みはできますので、すでに独立済みの方が諦める必要はありません。

    個人カードを事業用に使っても問題ありませんか?

    制度上の問題はありません。経費として認められるかどうかは、カードの名義ではなく、その支出が事業に必要だったかで判断されます。重要なのは名義より用途で、1枚を事業専用と決めて私用では使わない運用にすれば、経理上の扱いは事業用カードとほぼ同じになります。

    費用・付帯サービスについて

    クレジットカードの年会費は経費にできますか?

    事業専用のカードであれば、年会費を経費として計上するのが一般的な扱いです。私用と兼用している場合は、事業で使った割合に応じた按分が必要になります。なお、按分の考え方や勘定科目の選択は個別の事情によって判断が分かれる場合があるため、具体的な処理は税理士または所轄の税務署にご確認ください。

    年会費無料のカードと有料のカード、どちらを選ぶべきですか?

    事業の経費規模がまだ固まっていない段階では、年会費無料から始める方がリスクが小さくなります。年会費1万円のカードは、還元率1%なら年間100万円の利用で年会費分に相当する計算です。経費の規模が安定し、付帯サービスを実際に使う見込みが立ってから有料カードを検討する順序をおすすめします。

    エポスカードの海外旅行傷害保険は持っているだけで使えますか?

    いいえ。公式サイトには「利用付帯」と記載されています。利用付帯とは、旅行代金をそのカードで支払うことが保険適用の条件になる方式です。カードを持っているだけでは適用されないため、出張時に補償を受けたい場合は支払い方法に注意してください。補償の詳しい内容と条件は、公式サイトおよび会員向けの案内でご確認ください。

    エポスカードのポイント還元率はどれくらいですか?

    公式サイトには「1契約のご利用200円(税込)ごとに1ポイント=1円たまる」と記載されており、基本の付与は0.5%相当にあたります。なお公式サイトには、ポイントUPサイト経由の利用でポイント倍率が上がる仕組みについての記載もありますが、対象のショップ・倍率は変更される場合があるため、最新の条件は公式サイトでご確認ください。

    給油カード・複数枚の保有について

    給油カードの「クレジット審査がない」とはどういう意味ですか?

    高速情報協同組合の公式サイトには「クレジット審査がなく、新規法人や個人事業主の方でも作れる法人カード」と記載されています。これは信用情報に基づくクレジットカード型の審査を行わないという意味であり、無条件で発行されるという意味ではありません。実際、個人事業者には確定申告書の写しが求められ、確定申告がまだの場合も開業届や契約書類による事業確認が行われると明記されています。加えて、組合への加入と出資金10,000円の払い込みが必要です。

    給油カードの出資金10,000円は戻ってきますか?

    公式サイトには、出資金10,000円/1社について「組合脱退時に返金」と記載されています。ただし返金の具体的な手続きや時期については、申込前に組合へ直接確認することをおすすめします。いずれにせよ加入時には一時的な支出が発生するため、車の稼働頻度と照らして判断してください。

    カードは何枚まで持つべきですか?

    管理の手間を考えると、事業用は1〜2枚に絞るのが現実的です。枚数が増えるほど明細の確認箇所が分散し、不正利用の発見も遅れやすくなります。また、短期間に複数枚を申し込むと申込み記録が信用情報に残るため、必要になった時点で1枚ずつ増やす進め方が無難です。

    会計・口座・その他の質問

    会計ソフトとの連携は難しいですか?

    多くの会計ソフトでは、管理画面の「口座・カード」にあたるメニューからカード会社を選び、会員サイトの認証情報を登録するだけで設定できます。設定後は明細が自動で取得されます。マネーフォワード クラウドの公式サイトには「銀行やクレジットカードなど2,300以上のサービスと連携」と記載されています。連携後によく使う支払い先の勘定科目ルールを設定しておくと、以降の作業が確認だけで済むようになります。

    法人化したら今のカードはどうなりますか?

    個人名義のカードは法人化後もそのまま個人のカードとして残ります。ただし法人の経費を法人口座から支払う体制にする場合は、法人名義のカードが別途必要になります。個人事業主向けカードから法人カードへの切り替え手続きを用意しているカード会社もありますが、あらためて法人としての審査が必要になる場合があります。詳細は各カード会社にご確認ください。

    事業用の銀行口座は分けた方がいいですか?

    カードを分けるのと同じ理由で、口座も分けた方が経理は楽になります。事業用の入金と経費の引き落としが1つの口座に集約されていると、通帳がそのまま事業の記録として機能するためです。屋号付きの口座にする必要は必ずしもなく、個人名義の口座を1つ事業専用と決めるだけでも効果は得られます。まず口座を分け、そこにカードの引き落としを紐づける形を目指してください。

    デビットカードでも代用できますか?

    経費の記録を分けて会計ソフトへ自動連携させるという目的であれば、デビットカードでも代用できます。口座残高の範囲で決済する仕組みのため、審査の前提もクレジットカードとは異なります。ただし、月額課金サービスで決済手段として登録できない場合があることと、支払いを翌月に繰り延べる資金繰り上の効果は得られない点には注意が必要です。

    審査に落ちた場合、すぐに別のカードへ申し込んでよいですか?

    短期間での連続申込みは避ける方が無難です。カードの申込み記録は信用情報機関に一定期間保存されるため、立て続けの申込みは履歴として残ります。期間を空けたうえで、事業の実績や確定申告書といった提出できる材料が増えた段階で検討するのが現実的です。なお、審査結果の理由はカード会社から開示されないのが通例です。

    まとめ:フリーランス クレジットカードで今日やるべきこと

    情報を集めるより、1枚を確保する

    フリーランスのクレジットカード選びは、比較検討に時間をかけるほど得をする類の意思決定ではありません。むしろ、必要な時期に手元にあるかどうかで結果が決まります。

    つまりフリーランス クレジットカード選びは、完璧な1枚を探す作業ではありません。

    還元率0.5%の差を年単位で計算しても、多くのフリーランスにとっては数千円規模です。一方、事業用カードがないまま申告期を迎えたときの作業負担は、それをはるかに上回ります。

    この記事の要点

    • 最優先は「開業前に、年会費無料の個人カードを1枚、事業専用として確保する」こと
    • フリーランスが不利になりやすいのは、収入を証明する書類が一時的に存在しない期間があるため
    • 重要なのはカードの名義ではなく用途。1枚を事業専用と決めて私用で使わないこと
    • 審査基準は各社とも非公表。公式に確認できるのは申込条件・年会費・付帯内容まで
    • 車が業務の中心なら、クレジット審査によらない給油カードという別経路もある(ただし出資金と事業確認は必要)
    • 延滞中の方、住宅ローン審査を控えている方、経費がほとんど発生していない方は、今は見送る判断も正しい
    • カードの価値が最大化するのは、会計ソフトと連携して経費入力を確認作業に変えたとき

    次の一歩

    今日できることは1つです。まず公式サイトを開いて、申込条件と年会費が本記事の記載どおりかを自分の目で確認してください。カードの条件は変更されることがあり、最終的に信頼すべきは公式サイトの最新情報だからです。

    これでフリーランス クレジットカードの準備は整います。

    そのうえで条件に納得できたなら、そこで申し込めば十分です。会計ソフトとの連携は、カードが届いてから設定すれば間に合います。

    エポスカード公式サイトで申込条件を確認する → マネーフォワード クラウドを1ヶ月無料で試す →

    ※本記事に記載した年会費・申込条件・料金・付帯内容は、2026年9月時点で各社公式サイトに記載されていた内容を確認したものです。これらの条件は変更される場合があります。申込みの前に、必ず各社の公式サイトで最新情報をご確認ください。また、税務上の取り扱いについては個別の事情により判断が異なる場合があるため、具体的な処理は税理士または所轄の税務署にご相談ください。

  • 青色申告 会計ソフトおすすめ比較【2026年最新】65万円控除の取り方

    青色申告 会計ソフトおすすめ比較【2026年最新】65万円控除の取り方

    青色申告 会計ソフトの選び方を比較解説

    本記事はアフィリエイト広告を含みます

    先に結論をお伝えします。青色申告 会計ソフトは「複式簿記」「貸借対照表の作成」「e-Taxでの期限内送信」の3つを一気通貫でこなせるかどうかだけで選べば失敗しません。この3点が65万円控除の条件そのものだからです。そのうえで、簿記の知識がなく費用をかけたくない個人事業主なら「やよいの青色申告 オンライン」、すでに法人化している・これから法人成りするなら「マネーフォワード クラウド会計」が現実的な第一候補になります。

    本記事は、国税庁の公表資料で裏を取った要件と、2026年9月時点で各社の公式サイトに掲載されている料金だけを使って書いています。確認できなかった数字は書いていません。なぜなら、会計ソフトの記事は古い料金や古い税制がそのまま残っていることが多く、それを信じて選ぶと控除が受けられない事故につながるからです。

    この記事でわかること

    • 青色申告 会計ソフトを選ぶときに見るべき判断軸は結局3つだけだということ
    • 65万円控除・55万円控除・10万円控除の要件の違い(国税庁の定義どおり)
    • 主要ソフトの料金を2026年9月時点の公式サイト実額で比較した結果
    • 会計ソフトのデメリットと、導入しても解決しないこと
    • 会計ソフトが向いていない人・まだ買わなくていい人の条件
    • 青色申告承認申請書の提出からe-Tax送信までの具体的な7ステップ
    • 2026年分の申告で外せないインボイス「2割特例の終了」と「3割特例の創設」
    • 電子帳簿保存法と65万円控除の関係を、義務と任意に切り分けた整理

    こんな人におすすめの記事です

    • 青色申告の65万円控除を今年こそ確実に取りたい個人事業主・フリーランス
    • 開業したばかりで、会計ソフトを入れるべきか迷っている人
    • freee・マネーフォワード・弥生のどれを選べばいいか決めきれない人
    • 去年は55万円控除(または10万円控除)になってしまい、原因を知りたい人
    • インボイス登録済みで、2026年分の消費税申告がどうなるか不安な人
    • すでに法人化した、または法人成りを検討している一人社長

    結論:青色申告 会計ソフトは「65万円控除の3条件」を満たせるかで選ぶ

    青色申告 会計ソフトの比較記事は山ほどあります。しかし、機能一覧を端から並べても選べません。判断軸を絞ったほうが、はるかに早く決まります。

    青色申告 会計ソフトの判断軸は複式簿記・貸借対照表・e-Tax送信の3つだけ

    国税庁のタックスアンサーNo.2072によれば、55万円控除の要件は「取引を正規の簿記の原則(一般的には複式簿記)により記帳していること」と、「貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、その年分の確定申告期限までに提出すること」です。さらに65万円控除は、この55万円の要件に加えて「仕訳帳および総勘定元帳について電子帳簿保存を行っていること」または「確定申告書、貸借対照表、損益計算書等を提出期限までにe-Taxを使用して送信すること」のいずれかを満たす必要があります。

    つまり、ソフトに求められる機能は突き詰めると3つです。複式簿記で記帳できること、貸借対照表を自動で作れること、そしてe-Taxで送信できること。この3点さえ押さえていれば、どのソフトでも65万円控除は取れます。裏を返せば、この3点を満たさない安いツールを選ぶと、控除額が55万円や10万円に落ちてしまいます。

    では何で差がつくのか。答えは「続けられるか」

    主要なクラウド会計ソフトは、いずれもこの3点をクリアしています。そのため、機能の有無ではほとんど差がつきません。実際に差が出るのは、12か月間その画面を開き続けられるかどうかです。

    記帳が3か月滞ると、確定申告の直前に半年分のレシートと通帳を前にして何時間も作業することになります。たとえば取引が月100件ある人が9か月ぶんを溜めれば、900件の仕訳を数日で片づける計算です。そのため、選ぶ基準は「自分が触り続けられるUIか」「サポートに頼れるか」「金額が負担にならないか」の3点に移ります。

    今の状況別・最短の答え

    迷っている時間がもったいないので、先に結論だけ置いておきます。簿記の知識がなく、まず費用をかけずに1年試したい個人事業主は「やよいの青色申告 オンライン」が最短です。初年度が無料になるキャンペーンが公式サイトに掲示されており、金銭的な失敗リスクがほぼありません。

    一方で、すでに法人化している、あるいは近いうちに法人成りを予定しているなら、個人向けソフトを1年使ってから乗り換えるより、最初から法人向けの「マネーフォワード クラウド会計」を触っておくほうが移行コストが小さくなります。ただし、この2つは対象者がまったく違います。混同すると無駄な出費になるため、次章以降で明確に切り分けます。

    やよいの青色申告 オンラインの公式サイトを見る(個人事業主向け)

    ※弥生株式会社「やよいの青色申告 オンライン」の公式サイトに移動します。最新のキャンペーン条件は公式サイトでご確認ください

    そもそも会計ソフトは必要か。Excel・手書きとの決定的な違い

    青色申告 会計ソフトとExcel記帳の比較

    「Excelで十分では」と考える人は少なくありません。結論から言えば、Excelでも制度上は65万円控除を取れます。ただし、現実的な負担はまったく別物です。

    複式簿記は「1取引2記入」。手作業だと件数が効いてくる

    複式簿記は、1つの取引を借方と貸方の2か所に同時に記入する方式です。たとえば売上10,000円を普通預金で受け取ったなら「普通預金 10,000/売上高 10,000」と記帳します。1件なら簡単です。

    しかし、年間の取引が1,000件を超えると話が変わります。勘定科目の選択、消費税区分の判定、月次の残高突合を全部手で行うことになるからです。会計ソフトは銀行口座やクレジットカードの明細を自動取得し、過去の仕訳パターンから科目候補を提示します。人がやるのは「合っているか確認して登録する」だけになります。

    貸借対照表を手作りするのが一番のハードル

    65万円控除でつまずく人が最も多いのが、貸借対照表です。損益計算書は「売上−経費」で直感的に作れます。一方で貸借対照表は、期首残高・期末残高・元入金・事業主貸借といった概念を正しく扱う必要があり、Excelで一から組むと整合が合わなくなりがちです。

    会計ソフトは日々の仕訳から自動で貸借対照表を生成します。左右が一致しない状態を機械的に検知してくれるため、提出時点で形式不備になるリスクが大きく下がります。帳簿づけの基本から学びたい人は、個人事業主の帳簿の付け方もあわせて確認してください。

    青色申告 会計ソフトならe-Tax送信までワンストップでつながる

    65万円控除の条件であるe-Tax送信は、国税庁の確定申告書等作成コーナーやe-Taxソフトを使えば会計ソフトなしでも可能です。ただし、その場合は決算書の数字を自分で転記する工程が挟まります。転記が入ればミスが入ります。

    クラウド会計ソフトは、仕訳データから青色申告決算書と申告書を生成し、そのまま電子送信まで進める設計になっています。つまり、転記工程そのものが消えます。手順の全体像は青色申告e-Taxのやり方で詳しく解説しています。

    ポイント

    Excelでの青色申告は「できるがおすすめしない」が正確な表現です。制度上は禁止されていません。しかし、貸借対照表の自作とe-Tax用データの転記という2つの難所が残るため、時間単価で考えると会計ソフト代のほうが安く済むケースがほとんどです。

    【比較表】青色申告 会計ソフト主要4サービスを対象者・料金・サポートで比較

    ここが本記事の中心です。ただし、比較表を読む前に1つだけ注意してほしいことがあります。「マネーフォワード クラウド会計」と「マネーフォワード クラウド確定申告」は別の製品で、対象者が違います。名前が似ているため取り違えが起きやすく、個人事業主が法人向けプランを契約してしまう事故が起きます。

    青色申告 会計ソフトはまず対象者で絞る(ここを間違えると全部無駄になる)

    2026年9月時点で各社公式サイトを確認したうえで、対象者を整理すると次のようになります。

    サービス名対象者65万円控除無料で試せるかサポートの厚み
    やよいの青色申告 オンライン個人事業主・フリーランス対応初年度無料キャンペーンありプランで3段階(電話・チャット・相談まで)
    マネーフォワード クラウド確定申告個人事業主・副業対応1か月無料トライアルプランにより変動
    freee会計(個人向け)個人事業主・フリーランス対応無料お試しあり(条件は公式で確認)プランにより変動
    マネーフォワード クラウド会計法人(ひとり法人・中小企業)対象外(法人に青色申告特別控除はない)1か月無料トライアル法人向けの体制

    注意

    青色申告特別控除(65万円・55万円・10万円)は、個人の所得税の制度です。法人には適用されません。したがって、個人事業主が「マネーフォワード クラウド会計」を契約しても65万円控除の役には立ちません。個人事業主向けは「マネーフォワード クラウド確定申告」です。逆に、すでに法人の方は個人向けソフトでは決算ができません。

    青色申告 会計ソフトの料金比較(2026年9月時点・各社公式サイト表示)

    次に料金です。以下は2026年9月時点で各社の公式料金ページに表示されていた金額をそのまま転記しています。料金は改定されるため、契約前に必ず公式サイトで最新の金額を確認してください。

    サービス/プラン初年度次年度以降税表示出典
    やよいの青色申告 オンライン セルフプラン1年間無料(キャンペーン)年額11,800円税別弥生公式
    やよいの青色申告 オンライン ベーシックプラン1年間無料(キャンペーン)年額22,800円税別弥生公式
    やよいの青色申告 オンライン トータルプラン年額19,800円(半額キャンペーン)年額39,600円税別弥生公式
    MFクラウド確定申告 パーソナルミニ年払い 月額900円/一括10,800円・月払い 月額1,280円税抜MF公式
    MFクラウド確定申告 パーソナル年払い 月額1,280円/一括15,360円・月払い 月額1,680円税抜MF公式
    MFクラウド確定申告 パーソナルプラス年払いのみ 月額2,980円/一括35,760円税抜MF公式
    MFクラウド会計 ひとり法人プラン(法人向け)年払い 月額2,480円/一括29,760円・月払い 月額3,980円税抜MF公式
    MFクラウド会計 スモールビジネスプラン(法人向け)年払い 月額4,480円/一括53,760円・月払い 月額5,980円税抜MF公式
    freee会計(個人向け)複数プランあり。本記事執筆時点で公式料金ページの取得ができなかったため金額は記載しない—freee公式で要確認

    freeeの料金を空欄にしているのは、意図的です。執筆時点で公式の料金ページから金額を取得できなかったため、記憶や他サイトの引き写しで数字を書くことを避けました。freeeの料金はfreee公式サイト(個人事業主向け)で直接確認してください。freeeの使用感についてはfreee会計の口コミ・レビューでも触れています。

    3社をもっと細かく比べたい場合

    本記事は「青色申告 会計ソフトをどう選ぶか」に絞っています。そのため、3社の機能をより細かく突き合わせたい場合は個別の比較記事を用意しています。用途に応じて使い分けてください。

    【個人事業主の方】やよいの青色申告 オンラインを公式サイトで確認する

    ※弥生株式会社の公式サイトに移動します

    【法人・法人成りの方】マネーフォワード クラウド会計を公式サイトで確認する

    ※マネーフォワード クラウド会計(法人向け)の公式サイトに移動します。個人事業主向けは「マネーフォワード クラウド確定申告」です

    65万円・55万円・10万円控除の要件を国税庁の定義で正確に押さえる

    ソフトを選ぶ前に、制度の側を正確に理解しておくべきです。なぜなら、要件を1つ取り違えるだけで控除額が55万円下がるからです。以下はすべて国税庁タックスアンサーNo.2072およびNo.2070の記載に基づいています。

    控除額別の要件を並べて比較する

    控除額記帳方法貸借対照表・損益計算書の添付期限内申告追加要件
    65万円正規の簿記の原則(一般に複式簿記)必要必要e-Taxで期限までに送信、または仕訳帳・総勘定元帳の電子帳簿保存
    55万円正規の簿記の原則(一般に複式簿記)必要必要なし(書面提出でも可)
    10万円簡易な記帳でも可——上記に該当しない青色申告者

    表を見るとわかるとおり、65万円と55万円の差は「電子化しているかどうか」の一点だけです。複式簿記で正しく記帳し、貸借対照表も作り、期限内に出したうえで、紙で提出した場合は55万円になります。つまり、送信方法を変えるだけで10万円分の控除が動きます。

    見落とされがちな「期限内申告」の要件

    意外と知られていないのが、期限内申告が要件に含まれている点です。No.2072には「その年分の確定申告期限(翌年3月15日)までに当該申告書を提出すること」と明記されています。したがって、1日でも遅れると55万円控除も65万円控除も受けられず、10万円控除に落ちます。

    2026年分(令和8年分)の所得税の確定申告期間は、2027年2月16日(火)から3月15日(月)です。両日とも平日のため、土日祝による期限の後ろ倒しはありません。カレンダーに入れておいてください。

    前提として「青色申告承認申請書」が必要

    そもそも青色申告の承認を受けていなければ、複式簿記で記帳してe-Taxで送っても控除はゼロです。国税庁No.2070によれば、提出期限は原則としてその年の3月15日まで。1月16日以後に新規開業した場合は、業務開始から2か月以内です。

    ここが本記事で最も損失が大きいポイントです。たとえば2026年分から青色申告をしたい人は、2026年3月15日までに提出していなければなりません。今が2026年9月であれば、すでに2026年分には間に合っていない可能性があります。その場合は2027年3月15日までに提出して、2027年分から適用を受けることになります。適用可否の最終判断は、必ず所轄の税務署に確認してください。

    節税効果を実額で見る

    65万円控除と10万円控除では、課税所得が55万円変わります。国税庁の所得税の速算表(No.2260)では、課税される所得金額が3,300,000円から6,949,000円までの区分の税率は20%、控除額は427,500円です。

    この区分に該当する人であれば、課税所得が55万円減ることで所得税は11万円軽くなる計算になります。さらに住民税の所得割は標準税率10%のため、5万5,000円が加わります。合計で16万5,000円です。一方で、会計ソフトの費用は年額1万円台から2万円台が中心です。差額の大きさは一目瞭然でしょう。

    この試算の前提

    上記は「課税される所得金額が330万円超695万円以下の区分に収まる場合」の単純計算です。税率区分をまたぐ場合、復興特別所得税を考慮する場合、住民税に自治体独自の調整がある場合は金額が変わります。また、基礎控除は令和7年分の税制改正で見直されており、「一律48万円」と書かれた情報は古くなっています。実際の税額は必ず会計ソフトの計算結果や税務署・税理士の確認で判断してください。

    タイプ別・青色申告 会計ソフトの選び方

    要件が同じである以上、選び方は「自分の条件にどれが噛み合うか」に尽きます。ここでは代表的な6タイプに分けて整理します。

    青色申告 会計ソフトの条件別早見表

    あなたの状況優先すべき軸有力候補理由
    開業1年目・簿記の知識ゼロ初期費用とサポートやよいの青色申告 オンライン初年度無料キャンペーンがあり、失敗しても金銭的損失がほぼない
    電話で人に聞きながら進めたいサポート形態やよいのベーシック/トータル電話・チャット・仕訳相談までプランで段階的に用意されている
    副業で取引件数が少ない月額の安さMFクラウド確定申告 パーソナルミニ年払いなら月額900円(税抜)から
    請求書発行や経費精算もまとめたい周辺機能MFクラウド確定申告 上位プラン同一アカウントで周辺サービスを使える
    簿記用語を覚えずに進めたい入力UIfreee会計(個人向け)質問に答える形式の入力設計
    すでに法人・法人成り予定将来の移行コストMFクラウド会計(法人向け)個人向けから乗り換える手間が発生しない

    青色申告 会計ソフトを「対応金融機関数」で選ぶのは筋が悪い

    比較記事でよく見かけるのが「連携できる金融機関が◯◯◯◯行以上」という数字の勝負です。しかし、この比べ方はあまり意味がありません。なぜなら、あなたが使う口座は多くても数個だからです。

    重要なのは総数ではなく、自分のメインバンクと事業用クレジットカードが対応しているかどうかです。各社とも公式サイトに対応金融機関の検索機能を用意しています。契約前に、自分の銀行名とカード名で検索してください。それだけで判断がつきます。事業用カードをこれから作る人はフリーランス向けクレジットカードの比較も参考になります。

    無料期間の「終わり方」を先に確認する

    無料で試せることは大きな魅力です。一方で、無料期間の終了後にどうなるかを確認せずに始める人が多いのも事実です。マネーフォワードの公式サイトには、1か月無料トライアルについて「クレジットカード不要」「期間終了後に自動的に請求が発生することはない」と明記されています。

    弥生の初年度無料は、キャンペーンとして提供されているものです。そのため、適用条件や次年度の自動更新の扱いは公式サイトの記載を必ず読んでください。無料という言葉だけで判断せず、2年目の金額まで見てから決めるのが安全です。

    導入すると具体的に何が楽になるのか|青色申告 会計ソフトのメリット

    メリットを抽象的に「効率化できる」と書いても判断材料になりません。そこで、実際の作業単位で何が変わるのかを分解します。

    口座・カードの明細取得が自動になる

    事業用の銀行口座とクレジットカードを連携させると、入出金明細が自動で取り込まれます。手入力していたときは通帳を見ながら日付と金額を打っていた作業が、確認と登録だけになります。

    さらに、一度「この取引先は通信費」と登録しておけば、次回以降は同じ科目が候補として提示されます。つまり、使えば使うほど確認だけで終わる比率が上がっていきます。

    貸借対照表と青色申告決算書が自動で出てくる

    前述のとおり、65万円控除には貸借対照表の添付が必要です。会計ソフトは日々の仕訳から自動生成するため、この作業がゼロになります。左右が合わない、元入金の扱いがわからないといった悩みが構造的に発生しません。

    e-Tax送信までが1本の線でつながる

    決算書ができたら、そのまま確定申告書を作成し、電子送信まで進めます。転記が不要になるため、桁違いや科目違いといった転記ミスが起きません。送信後の受信通知も、申告が完了した証跡として保管できます。

    青色申告そのもののメリットも取りに行ける

    青色申告の特典は特別控除だけではありません。国税庁No.2070には、次の特典が挙げられています。

    • 青色事業専従者給与:生計を一にする親族へ支払う給与を、労務の対価として相当な金額であれば必要経費にできます。白色申告の事業専従者控除は配偶者86万円・その他の親族は1人あたり50万円が上限であるのに対し、青色は金額の上限が定められていません(No.2075)。ただし「青色事業専従者給与に関する届出書」の提出が必要で、期限はその年の3月15日、新規開始の場合は開始日から2か月以内です。
    • 純損失の繰越し:赤字が出た年の損失を、翌年以後3年間にわたって繰り越して控除できます(特定非常災害の場合は5年間)。
    • 純損失の繰戻し:前年も青色申告であれば、損失を前年の所得に繰り戻して還付を受けられます。
    • 貸倒引当金:年末の貸金の帳簿価額の5.5%以下(金融業は3.3%)を必要経費として認める規定があります。

    これらはいずれも、正しく記帳されていることが前提になります。そのため、会計ソフトの導入は「控除を取るため」だけでなく「特典を使える状態を維持するため」の投資でもあります。

    青色申告 会計ソフトのデメリットと注意点(導入前に必ず読んでほしい5点)

    ここまでメリットを書いてきました。しかし、会計ソフトは万能ではありません。導入後に「思っていたのと違う」となる典型パターンを挙げていきます。

    デメリット1:毎年コストが発生し続ける

    クラウド会計ソフトはサブスクリプションです。買い切りではないため、事業を続ける限り毎年費用がかかります。たとえば弥生のセルフプランは初年度無料でも、次年度以降は年額11,800円(税別)です。10年続ければ10万円を超えます。

    何が困るかというと、売上が小さい年でも同じ金額がかかる点です。年商が数十万円規模の副業では、控除による節税額よりソフト代のほうが重くなることが実際にあります。導入前に「自分の所得だと控除でいくら戻るのか」を一度計算してください。

    デメリット2:自動仕訳は「正しい仕訳」を保証しない

    自動連携は明細を取り込むだけであり、勘定科目の判断は候補の提示にとどまります。プライベートの支出が事業用カードに紛れていれば、そのまま経費として登録されてしまいます。

    何が困るかというと、税務調査の際に説明できない経費が残ることです。自動化されているという安心感から確認を飛ばすと、かえってリスクが上がります。月に一度は未確定の取引を洗う時間を確保してください。

    デメリット3:溜め込むと自動化の恩恵が消える

    会計ソフトが効くのは、こまめに触っている場合です。1年分を2月に一気に処理しようとすると、大量の未分類取引を前に手が止まります。連携先によっては明細の取得可能期間に制限があり、遡れないこともあります。

    何が困るかというと、期限内申告に間に合わないことです。前述のとおり、期限内申告は65万円控除の要件です。間に合わなければ控除は10万円まで落ちます。

    デメリット4:プラン選択を誤ると機能が足りない・過剰になる

    各社ともプランが複数あり、サポート範囲や利用できる機能が異なります。弥生の場合、セルフプランのサポートはWebのFAQが中心で、電話サポートはベーシックプラン以上です。

    何が困るかというと、確定申告直前の一番聞きたい時期に聞ける窓口がない状況です。逆に、ある程度自力で進められる人が上位プランを契約すると、使わないサポートに年間1万円以上を払うことになります。

    なお、5つ目のデメリットとして「ソフトを導入しても税務判断そのものは代行されない」という点があります。これは税理士との役割分担の話につながるため、後半の会計ソフトだけで足りる人・税理士が必要な人で詳しく扱います。

    それでも導入を勧める理由

    これらのデメリットは、いずれも「運用でカバーできる」ものです。一方で、会計ソフトなしで複式簿記・貸借対照表・e-Tax送信を全部こなすのは、運用では埋めきれない負担が残ります。まずは無料期間のあるサービスで1か月触ってみて、続けられそうかを自分で確かめるのが一番確実です。

    初年度無料で試す|やよいの青色申告 オンライン公式サイト

    ※弥生株式会社の公式サイトに移動します。キャンペーンの適用条件・次年度以降の料金は公式サイトでご確認ください

    青色申告 会計ソフトが向いていない人・まだ早い人

    すべての人に会計ソフトが必要なわけではありません。ここでは、あえて「今は買わなくていい人」を明示します。

    青色申告承認申請書をまだ出していない人

    承認を受けていない年は、どれだけ丁寧に複式簿記で記帳しても青色申告特別控除は使えません。したがって、まずやるべきはソフトの契約ではなく申請書の提出です。提出期限は原則その年の3月15日、1月16日以後の新規開業なら業務開始から2か月以内です。

    ただし、翌年から青色申告を始めることが決まっているなら、年内から記帳を習慣化する目的でソフトを使い始める価値はあります。判断は「いつから控除を取るか」に合わせてください。

    所得が小さい人・所得区分が「雑所得」にとどまる副業の人

    青色申告特別控除は、所得を超えて控除できるものではありません。そのため、そもそもの所得が小さければ65万円をフルに使えません。所得が控除で消えてしまう規模なら、節税メリットよりソフト代のほうが大きくなります。この場合は10万円控除で十分なケースもあるため、まずは自分の事業所得の見込み額を出してから判断してください。

    もう1つ注意したいのが所得区分です。青色申告特別控除の対象になるのは、不動産所得・事業所得・山林所得に限られます。副業の収入が雑所得に区分される場合は対象外のため、会計ソフトを入れても控除は増えません。

    事業所得として申告できるかどうかは、継続性・独立性・営利性などから実態で判断されます。したがって、判断が微妙な場合は必ず税務署に確認してください。

    すでに税理士に記帳から一括で依頼している人

    記帳代行まで含めて税理士に依頼しているなら、自分でソフトを契約する必要はありません。むしろ、税理士が使っているソフトに合わせたほうが連携が滑らかになります。

    契約前に、顧問税理士がどのソフトを想定しているかを確認してください。二重に契約して費用が重複する事故は、実際によく起きています。

    法人なのに個人向けソフトを検討している人

    繰り返しになりますが、青色申告特別控除は個人の所得税の制度です。法人には適用がありません。法人の方が「やよいの青色申告 オンライン」や「マネーフォワード クラウド確定申告」を契約しても、法人決算はできません。

    法人の場合は法人向けの会計ソフトを選んでください。マネーフォワードであれば「クラウド会計」が該当し、ひとり法人プランから用意されています。

    【手順】青色申告 会計ソフトで承認申請からe-Tax送信まで7ステップ

    ここからは実務の流れです。初めての人がどこで手が止まるかを踏まえて、順番どおりに並べました。

    青色申告 会計ソフト導入から申告までの全体の流れ

    青色申告承認申請書を提出する

    所轄の税務署に「所得税の青色申告承認申請書」を提出します。提出期限は原則としてその年の3月15日まで、1月16日以後に新規開業した場合は業務開始から2か月以内です(国税庁No.2070)。帳簿の種類は複式簿記を選択します。開業したばかりなら「個人事業の開業・廃業等届出書」も一緒に提出するのが一般的です。

    マイナンバーカードを用意する

    e-Tax送信の本人確認に使います。まだ持っていない場合は交付までに時間がかかるため、確定申告期の直前ではなく早めに申請してください。カードをすでに持っている人は、電子証明書の有効期限が切れていないかを確認します。期限切れは申告直前に発覚しがちなトラブルです。

    会計ソフトを契約し、事業所情報を設定する

    無料期間のあるサービスから始めれば、合わなかったときの損失を抑えられます。契約後は、事業の開始日・申告区分(青色申告)・消費税の課税区分などの初期設定を行います。ここを間違えると決算書の様式が変わるため、最初に丁寧に確認してください。

    事業用の口座とクレジットカードを連携する

    事業用と生活用の資金を同じ口座で動かしていると、仕訳の手間が跳ね上がります。可能であれば事業専用の口座とカードを分けてください。連携設定は各ソフトの口座連携メニューから行い、対応していない金融機関の場合はCSVの取り込みで代替します。

    毎月、未確定の取引をゼロにする

    月初に前月分の明細を確認し、勘定科目を確定させます。現金払いの領収書はスマートフォンで撮影して登録します。この作業を月1回のルーティンにしておくと、年末に慌てる状況が起きません。所要時間は取引件数によりますが、習慣化すれば1回30分前後に収まることが多いです。

    決算作業を行い、青色申告決算書を作成する

    年が明けたら、12月末時点の残高が通帳やカード明細と一致しているかを突き合わせます。家事按分がある場合はここで割合を反映します。そのうえで、会計ソフトの決算メニューから損益計算書と貸借対照表を含む青色申告決算書を生成します。

    確定申告書を作成し、期限内にe-Taxで送信する

    決算書のデータをもとに確定申告書を作成し、社会保険料控除や医療費控除などの所得控除を入力します。最後にマイナンバーカードで電子署名して送信します。送信後は受信通知を必ず保存してください。これが期限内に電子申告した証跡になります。

    e-Tax側の画面操作でつまずいた場合は、青色申告e-Taxのやり方に手順をまとめています。あわせて確認してください。

    つまずきやすい3つのポイント

    • 承認申請書の出し忘れ:最も多い失敗です。提出済みかどうか記憶が曖昧なら、税務署に確認してください。
    • 貸借対照表の未添付:損益計算書だけを提出すると、55万円・65万円の要件を満たしません。
    • 紙での提出:複式簿記で正しく記帳していても、書面提出では55万円が上限です。

    経費精算を別ツールで行っている場合

    従業員や外注先が増えてくると、経費の立替精算が発生します。会計ソフト本体とは別に経費精算の仕組みを検討する段階に入ったら、マネーフォワード クラウド経費の解説も参考にしてください。

    青色申告 会計ソフトの料金実額比較と「元が取れるか」の考え方

    料金は各社で体系が異なります。そのため、月額だけを比べても実態がつかめません。ここでは年間の支払総額で並べ直します。

    青色申告 会計ソフトを年額ベースで並べ直す(2026年9月時点)

    プラン1年目の支払額2年目以降の年額税表示
    やよいの青色申告 オンライン セルフ0円(初年度無料キャンペーン)11,800円税別
    やよいの青色申告 オンライン ベーシック0円(初年度無料キャンペーン)22,800円税別
    やよいの青色申告 オンライン トータル19,800円(半額キャンペーン)39,600円税別
    MFクラウド確定申告 パーソナルミニ(年払い)10,800円10,800円税抜
    MFクラウド確定申告 パーソナル(年払い)15,360円15,360円税抜
    MFクラウド確定申告 パーソナルプラス(年払い)35,760円35,760円税抜
    MFクラウド会計 ひとり法人(年払い・法人向け)29,760円29,760円税抜
    MFクラウド会計 スモールビジネス(年払い・法人向け)53,760円53,760円税抜
    MFクラウド会計 ビジネス(年払い・法人向け)77,760円77,760円税抜

    「元が取れるか」は所得税率で決まる

    65万円控除の価値は、あなたの税率で変わります。速算表(No.2260)の税率は、課税所得195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%と上がっていきます。

    したがって、10万円控除と比べた55万円の差が生む節税額も、税率に比例して変わります。所得税率5%の人なら所得税の差は2万7,500円、住民税10%を足しても8万2,500円です。一方で税率20%の人なら、前述のとおり合計16万5,000円になります。どちらの場合も、年額1万円台のソフト代は回収できる計算です。

    2年目以降を含めた総額で考える

    初年度無料は魅力的ですが、事業は1年で終わりません。3年使う前提で比べると、弥生セルフは0円+11,800円+11,800円で23,600円(税別)、MFパーソナルミニの年払いは10,800円×3で32,400円(税抜)です。

    ただし、金額差は3年で1万円弱にすぎません。つまり、価格だけで決める意味はあまり大きくないということです。むしろ、自分が使い続けられるUIかどうか、サポートに頼れるかどうかのほうが、結果的な損得への影響が大きくなります。

    料金についての注意

    上記はすべて2026年9月時点で各社公式サイトに表示されていた金額です。キャンペーンには期間や適用条件があり、料金体系も改定されます。契約前に必ず公式サイトで最新の金額と条件を確認してください。本記事の数値を根拠に契約判断をしないでください。

    最新の料金・キャンペーンを確認する|やよいの青色申告 オンライン

    ※弥生株式会社の公式サイトに移動します

    法人向けの料金を確認する|マネーフォワード クラウド会計

    ※法人向け製品の公式サイトに移動します。個人事業主の方は「マネーフォワード クラウド確定申告」をご確認ください

    2026年分の申告で外せない論点:インボイス2割特例の終了と3割特例

    ここは他の会計ソフト比較記事ではほとんど触れられていない論点です。しかし、インボイス登録をした個人事業主にとっては、今年いちばん影響が大きい変更です。

    2割特例は令和8年分の申告で終わる

    2割特例は、免税事業者からインボイス発行事業者になった人が、消費税の納付税額を売上税額の2割にできる負担軽減措置です。国税庁の資料によれば、適用できるのは「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」とされています。

    個人事業主の課税期間は暦年です。そのため、令和8年(2026年)12月31日で終わる課税期間が最後の適用対象になります。つまり、2027年2月から3月に行う2026年分の申告が、2割特例を使える最後の申告です。

    代わりに「3割特例」が創設された(個人事業者限定)

    令和8年度税制改正で、3割特例が新設されました。国税庁の資料には「個人事業者である適格請求書発行事業者の令和9年分及び令和10年分の消費税申告については、(中略)納付税額をその課税標準額に対する消費税額の3割とすることができる」と記載されています。

    重要なのは、3割特例が個人事業者限定である点です。法人は適用できません。主な適用要件として、国税庁の資料では次の項目が挙げられています。

    • 個人事業者であること
    • 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
    • インボイス発行事業者の登録を受けていること
    • 特定期間(前年1月〜6月)の課税売上高も1,000万円以下であること
    • 免税事業者が適格請求書発行事業者となったこと等により事業者免税点制度の適用を受けられない課税期間であること

    なお、3割特例の適用を受けるには、確定申告書にその旨を付記する必要があります。事前の届出は不要です。

    年分ごとの適用関係を表で整理する

    年分個人事業者法人(例:12月決算)
    令和8年分(2026年分)2割特例2割特例
    令和9年分(2027年分)3割特例3割特例・2割特例とも適用不可
    令和10年分(2028年分)3割特例適用不可
    令和11年分(2029年分)3割特例適用不可適用不可

    この表からわかるのは、特例が段階的に縮小して令和11年分で終わるということです。そのため、簡易課税制度への移行を早めに検討すべき人がいます。国税庁の資料では、2割特例や3割特例の適用を受けた事業者が、その翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を提出すれば、その翌課税期間から簡易課税を適用できるよう見直されたとされています。

    免税事業者からの仕入れに係る経過措置も変わる

    もう1つ、外注先に免税事業者が多い人に関係する変更があります。適格請求書発行事業者以外からの課税仕入れについて一定割合を控除できる経過措置が見直され、適用期限が2年延長されたうえで、控除できる割合が80%から段階的に70%・50%・30%へ引き下げられることになりました。

    さらに、同一の適格請求書発行事業者以外の者からの課税仕入れの合計額がその年で1億円を超える場合、その超えた部分には経過措置を適用しないこととされました(改正前は10億円)。該当しそうな規模の方は、原典で確認してください。

    この章の出典

    国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月)および「令和8年度税制改正特集」資料、ならびに国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」。消費税は個別事情で結論が変わるため、自分に適用できるかは必ず税務署または税理士に確認してください。

    電子帳簿保存法への対応と65万円控除の関係

    電子帳簿保存法は誤解されやすい制度です。とくに「全部が義務化された」という誤解が広まっています。義務と任意を切り分けて整理します。

    3つの区分のうち、義務なのは1つだけ

    • 電子帳簿等保存(任意):会計ソフトで作成した帳簿や書類を電子データのまま保存する方法です。一定の要件を満たす「優良な電子帳簿」に該当すれば、65万円控除の要件の1つを満たせます。
    • スキャナ保存(任意):紙で受け取った領収書や請求書をスキャンして電子保存する方法です。紙のまま保管しても問題ありません。
    • 電子取引データ保存(義務):メールやWebで受け取った請求書・領収書などのデータを電子のまま保存する方法です。令和6年1月からは保存要件に従った保存が必要とされています。

    つまり、紙をわざわざ電子化する義務はありません。義務があるのは「もともと電子で受け取ったもの」を紙に印刷して保管するのではなく電子のまま保存する、という部分です。

    要件を満たせない場合の猶予措置

    国税庁の資料では、新たな猶予措置が整備されています。要件に従って電子取引データを保存できなかったことについて所轄税務署長が相当の理由があると認め、かつ税務調査等の際に電子取引データのダウンロードの求めおよびプリントアウトした書面の提示・提出の求めに応じることができるようにしている場合は、電子取引データを単に保存しておくだけで差し支えないとされています。事前申請は不要です。

    ただし、猶予措置に頼り続けるのは得策ではありません。クラウド会計ソフトの証憑管理機能を使えば、訂正削除の履歴が残り、日付・金額・取引先での検索もできる状態を自然に維持できます。

    65万円控除を取るなら、素直にe-Taxを選ぶ

    65万円控除の追加要件は「優良な電子帳簿の保存」または「e-Taxでの期限内送信」のいずれかです。優良な電子帳簿は要件が細かく、事前に届出も必要になります。一方で、e-Tax送信は会計ソフトから数クリックで完了します。

    そのため、個人事業主が65万円控除を狙うなら、e-Tax送信ルートを選ぶのが圧倒的に簡単です。電子帳簿保存は「義務がある部分だけ確実に対応する」という考え方で十分です。

    会計ソフトだけで足りる人・税理士が必要な人

    会計ソフトを入れれば税理士が不要になるわけではありません。線引きを明確にします。

    会計ソフトは税務判断を代行しない(5つ目のデメリット)

    家事按分の割合をいくつにするか、この支出が事業に必要と言えるか、インボイス登録をすべきか。こうした判断は会計ソフトの守備範囲外です。ソフトは入力された内容を集計し、決められた様式に出力するだけだからです。

    何が困るかというと、判断を誤ったまま数年分が積み上がることです。たとえば按分割合の根拠を残していなければ、後から説明できません。つまり、ソフトの導入と、判断を誰が担うかは別の問題として考える必要があります。

    自分で完結できる可能性が高いケース

    • 収入源が1〜2種類で、取引の型が少ない
    • 従業員を雇っておらず、給与計算が発生しない
    • 家事按分の対象が家賃・通信費など少数にとどまる
    • 不動産・株式・暗号資産など他の所得区分が絡まない

    税理士に相談したほうがよいケース

    • 消費税の課税事業者で、簡易課税と原則課税の選択に迷っている
    • 従業員を雇用し、源泉徴収や社会保険の手続きが発生している
    • 法人成りのタイミングを検討している
    • 複数の所得区分があり、損益通算の可否がわからない
    • 過去の申告に誤りがあり、修正申告が必要かもしれない

    青色申告 会計ソフトと税理士を併用する現実的な折衷案

    多くの個人事業主にとって現実的なのは、日々の記帳は自分で会計ソフトを使って行い、判断が絡む論点だけスポットで税理士に相談する形です。記帳代行まで含めて依頼するより費用を抑えられます。

    なお、税理士費用は事務所や依頼範囲で大きく変わります。相場を断定することはできないため、複数の事務所に見積もりを取って比較してください。会計ソフト各社が税理士紹介を行っている場合もあります。

    よくある質問(FAQ)

    読者から寄せられることの多い疑問を、テーマ別に整理しました。制度に関する回答はすべて国税庁の公表資料を確認したうえで書いています。

    控除の要件・期限についての質問

    青色申告 会計ソフトを使わずに65万円控除を受けることはできますか。
    制度上は可能です。なぜなら、複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内にe-Taxで送信できれば要件を満たすからです。ただし、貸借対照表の自作とe-Tax用データの作成という2つの難所が残るため、現実的な負担は大きくなります。
    65万円控除と55万円控除の違いは何ですか。
    追加要件の有無だけです。つまり、国税庁No.2072によれば、55万円控除の要件に加えて「仕訳帳および総勘定元帳の電子帳簿保存」または「e-Taxでの期限内送信」のいずれかを満たすと65万円になります。複式簿記で記帳していても書面提出なら55万円が上限です。
    確定申告の期限に1日遅れたらどうなりますか。
    65万円控除も55万円控除も受けられなくなり、10万円控除になります。なぜなら、No.2072では期限内提出が要件として明記されているためです。さらに、無申告加算税や延滞税の対象になる可能性もあります。期限管理は最優先で行ってください。
    2026年分の確定申告はいつからいつまでですか。
    2026年分(令和8年分)の所得税の確定申告期間は、2027年2月16日(火)から3月15日(月)です。なお、どちらも平日にあたるため、土日祝による期限の繰り下げはありません。
    青色申告承認申請書の提出期限を過ぎてしまいました。今年は諦めるしかないですか。
    その年分については青色申告特別控除を受けられない可能性が高いです。しかし、翌年の3月15日までに提出すれば翌年分から適用を受けられます。ただし、個別の事情によって扱いが変わることもあるため、所轄の税務署に確認してください。

    青色申告 会計ソフト選びと料金についての質問

    「マネーフォワード クラウド会計」と「マネーフォワード クラウド確定申告」はどう違いますか。
    対象者が異なります。つまり、公式サイトの記載によれば、クラウド会計はひとり法人・中小企業などの法人向け、クラウド確定申告は個人事業主・副業向けです。したがって、個人事業主が65万円控除を目的に選ぶなら、クラウド確定申告のほうが用途に合います。
    やよいの青色申告 オンラインは本当に初年度無料ですか。
    弥生公式サイトには、セルフプランとベーシックプランについて1年間無料のキャンペーンが掲載されています(2026年9月時点)。次年度以降はセルフプランが年額11,800円、ベーシックプランが年額22,800円(いずれも税別)と記載されています。ただし、適用条件は変わる可能性があるため、申し込み前に公式サイトで確認してください。
    freeeの料金がこの記事に載っていないのはなぜですか。
    執筆時点でfreee公式の料金ページからデータを取得できなかったためです。なぜなら、他サイトの数字を引き写して掲載すると誤りが混入するからです。そのため、あえて空欄にしています。freeeの料金は公式サイトで直接ご確認ください。
    副業でも青色申告の65万円控除は受けられますか。
    副業による所得が事業所得に該当し、青色申告の承認を受けていれば対象になります。しかし、雑所得に区分される場合は青色申告特別控除の対象外です。事業所得として申告できるかは実態で判断されるため、微妙な場合は税務署に確認してください。
    法人にしたら青色申告特別控除はどうなりますか。
    青色申告特別控除は個人の所得税の制度のため、法人には適用されません。ただし、法人には法人税の青色申告制度があり、欠損金の繰越控除など別の取扱いになります。法人成りの検討は税理士に相談することをおすすめします。

    インボイス制度・電子帳簿保存法についての質問

    電子帳簿保存法は個人事業主にも関係しますか。
    関係します。なぜなら、電子取引データ保存は事業者の区分にかかわらず対応が必要とされているからです。ただし、要件どおりに保存できない相当の理由があり、税務調査時にダウンロードの求めと書面の提示・提出の求めに応じられる場合の猶予措置が用意されています。
    インボイスの2割特例はいつまで使えますか。
    国税庁の資料によれば、令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象です。そのため、個人事業者は課税期間が暦年であることから、令和8年分(2026年分)の申告が最後になります。
    2割特例が終わったあとはどうなりますか。
    個人事業者については、令和9年分・令和10年分に適用できる3割特例が令和8年度税制改正で創設されました。納付税額を売上税額の3割とすることができる制度です。ただし、法人は適用できません。なお、令和11年分以降は3割特例も適用できません。

    保存期間・基礎控除など、その他の質問

    会計ソフトのデータは何年間保存すればよいですか。
    帳簿書類の保存期間は書類の種類や事業者の区分によって異なります。そのため、年数を断定すると誤りになりかねないため、ご自身の該当区分については国税庁の帳簿書類の保存期間に関する案内、または税務署でご確認ください。なお、クラウドサービスを解約する場合は、解約前にデータをエクスポートして手元に残すことを強くおすすめします。
    年の途中から会計ソフトを使い始めても間に合いますか。
    間に合います。ただし、使い始めより前の取引は自分で遡って入力する必要があります。さらに、金融機関の連携では明細の取得可能期間に制限がある場合があるため、通帳や利用明細を手元に用意してから作業してください。早く始めるほど遡り作業は軽くなります。
    基礎控除は48万円という説明を見かけますが、正しいですか。
    現在は正確ではありません。なぜなら、基礎控除は令和7年分の税制改正で見直され、合計所得金額に応じて金額が変わる仕組みになっています。「一律48万円」と書かれた情報は改正前のものです。適用される金額は国税庁タックスアンサーNo.1199で最新の表を確認してください。

    まとめ:今日やる一歩は「承認申請書の期限確認」

    青色申告 会計ソフト選びは、機能表を眺めるほど決まらなくなります。判断軸は複式簿記・貸借対照表・e-Tax送信の3つだけで、主要ソフトはいずれもこれを満たしています。だからこそ、最後は「続けられるか」と「対象者が合っているか」で決めてください。

    青色申告 会計ソフト選びで押さえた要点

    この記事の要点

    • 65万円控除の条件は複式簿記・貸借対照表の添付・期限内のe-Tax送信の3つ(国税庁No.2072)
    • 主要ソフトはすべて条件を満たすため、差がつくのは継続性・サポート・対象者の一致
    • 個人事業主向けは「やよいの青色申告 オンライン」「MFクラウド確定申告」「freee会計」、法人向けは「MFクラウド会計」
    • デメリットは継続課金・自動仕訳の誤り・溜め込みによる破綻・プラン選択ミス・税務判断の非代行の5点
    • 承認申請書を出していない人、所得が小さい人、雑所得区分の人は今すぐ買う必要がない
    • 2026年分の申告は、インボイス2割特例を使える最後の申告(令和9年分からは個人限定の3割特例)
    • 料金は2026年9月時点の公式サイト表示。契約前に必ず最新情報を確認する

    今日やることを1つに絞るなら

    ソフトの契約より先にやるべきことがあります。それは、青色申告承認申請書を提出済みかどうかの確認です。ここが抜けていると、どのソフトを選んでも控除はゼロだからです。記憶が曖昧なら、所轄の税務署に電話して確認してください。

    確認が取れたら、次は無料期間のあるサービスを1つ開いて、事業用口座を1つだけ連携してみてください。この最初の1件が動けば、あとは毎月30分の作業が続くだけです。逆に、ここを先送りにした分だけ、来年2月の作業量が積み上がっていきます。

    まずは初年度無料で始める|やよいの青色申告 オンライン公式サイト

    ※弥生株式会社の公式サイトに移動します。キャンペーンの適用条件は公式サイトでご確認ください

    本記事の情報源について

    本記事で参照した一次情報

    国税庁タックスアンサーNo.2070(青色申告制度)、No.2072(青色申告特別控除)、No.2075(青色事業専従者給与と事業専従者控除)、No.1199(基礎控除)、No.2260(所得税の税率)/国税庁「2割特例の概要」「インボイス制度に関する令和8年度税制改正について」(令和8年4月)/国税庁 電子帳簿保存法特設ページ/弥生株式会社・株式会社マネーフォワード各公式料金ページ(2026年9月時点)。税制の適用可否は個別事情で変わります。最終的な判断は所轄の税務署または税理士にご確認ください。

  • freee マネーフォワード 弥生 比較2026|料金・機能・無料条件を実確認

    freee マネーフォワード 弥生 比較2026|料金・機能・無料条件を実確認

    本記事はアフィリエイト広告を含みます。掲載している料金・仕様は2026年9月14日時点で各社公式サイトを確認した内容です。最新の条件は必ず公式サイトでご確認ください。

    freee マネーフォワード 弥生 比較|会計ソフト3社の料金と機能の一覧表

    📌 この記事でわかること

    • freee・マネーフォワード・弥生の2026年時点の正確な料金(税抜・年払い/月払い別)
    • 3社の銀行連携数・電話サポート条件という、料金表には出てこない差
    • 弥生の「初年度無料」がどの製品・どのプランに適用されるのかという誤解しやすい条件
    • 個人事業主向けと法人向けで選び方が入れ替わる理由
    • 3年使ったときの総支払額シミュレーション
    • 乗り換え・データ移行の手順と、失敗しやすい3つの落とし穴
    • あなたに合う1本が3分で決まる診断チャート

    確定申告の期限まであと2週間。銀行アプリとレシートの山とExcelを行き来しながら、同じ取引を3回入力し直している。売上は伸びているのに、月末になると2日は経理で潰れる——クラウド会計ソフトを検討し始める人の多くが、この状態から入ります。そして真っ先に検索するのが「freee マネーフォワード 弥生 比較」というキーワードです。

    ところが比較サイトを開くと、今度は別の壁にぶつかります。書いてある料金がサイトごとに違う。「月額1,628円」と書いてある記事もあれば「月額980円」と書いてある記事もある。どれが本当なのか判断できないまま、なんとなく有名な方を選んで、あとから「思っていた機能が入っていなかった」と気づく。これが一番もったいない失敗です。

    なぜ料金表示がバラバラなのか。理由は単純で、年払いの月額換算・月払い・税抜・税込という4つの表示が混在しているからです。さらに各社は2024年から2026年にかけて価格改定とプラン刷新を繰り返しており、古い記事の数字がそのまま残っています。そこで本記事では、2026年9月14日に各社公式の料金ページを直接確認した数字だけを使い、税抜・支払い方法を明記したうえでfreee マネーフォワード 弥生 比較を行います。

    ⚡ 先に結論

    ・簿記が分からない/スマホで完結させたい個人事業主 → freee会計(スターター 年払い月額980円・税抜)
    ・とにかく安く抑えたい/家計と事業を同じIDで見たい → マネーフォワード クラウド確定申告(パーソナルミニ 年額10,800円・税抜)
    ・初年度のコストをゼロにしたい/顧問税理士がいる → やよいの青色申告 オンライン(セルフプラン 初年度無料)
    ・法人で電話サポートを重視する → 弥生会計 Next(全プラン電話サポート付き)

    どれも無料期間があります。迷っている時間そのものがコストなので、上位2つを同時に無料登録して、自分の銀行口座が連携できるかだけ先に確かめるのが最短です。

    🎯 【3分診断】freee マネーフォワード 弥生 比較の答えを先に出す

    会計ソフト選びで最も時間を溶かすのは、「全部の機能を比較してから決めよう」と考えることです。しかし実務上、個人事業主が使う機能の8割は3社とも同じです。差が出るのは簿記の知識量・使うデバイス・コストの掛け方・サポートの受け方という4点だけ。そのため、この4点だけ先に自分の答えを出せば、比較は3分で終わります。

    4つの質問に答えるだけの診断チャート

    ▼ 比較表1:4つの質問による会計ソフト診断チャート
    質問YesならNoなら
    Q1. 「借方・貸方」と聞いてピンと来ないfreee会計
    質問に答える形式で仕訳が完成する
    MF or 弥生
    簿記ベースのUIの方が速い
    Q2. 経理作業の半分以上をスマホでやりたいfreee会計
    アプリからe-Tax送信まで完結
    MF or 弥生
    PC前提なら差は小さい
    Q3. 初年度の支出を限界まで抑えたいやよいの青色申告 オンライン
    セルフ・ベーシックが初年度無料
    freee or MF
    2年目以降の総額で判断する
    Q4. 顧問税理士がすでにいる税理士が使っているソフト
    まず税理士に確認するのが最優先
    Q1〜Q3の答えで決めてよい

    この表で2つ以上「freee」に印が付いた方は、迷わずfreee会計で問題ありません。一方で、Q3だけYesという方は、弥生の初年度無料で1年使い切ってから改めて考えるのが合理的です。なぜなら、実際に1年分の帳簿を付けてみないと、自分にとって何が不便なのかは分からないからです。

    タイプ別の最短結論

    こんな人にはこの1本

    • 開業1年目のフリーランス(簿記の知識なし)/freee会計スターター。確定申告書の作成まで一本道で進む設計が効きます
    • 副業で年間所得30万円前後の会社員/マネーフォワード クラウド確定申告パーソナルミニ。年額10,800円(税抜)が最も痛くありません
    • 今年は支出を増やしたくない個人事業主/やよいの青色申告 オンライン セルフプラン。初年度の会計ソフト代が0円になります
    • 請求書・給与・経費精算もまとめたい成長期の事業者/マネーフォワード クラウド。同一IDで周辺サービスが揃います
    • ひとり法人を設立したばかりの経営者/freee会計ひとり法人 or MFひとり法人。どちらも法人専用の低価格帯があります
    • 電話で人に聞きながら進めたい方/弥生会計 Next(法人)またはやよいの青色申告 オンライン ベーシック以上(個人)

    それでも迷うときの優先順位

    3社とも一定以上の完成度があるため、極端な外れを引くことはまずありません。ただし、判断の優先順位を間違えると後悔します。優先すべき順番は①自分の取引金融機関が連携できるか ②確定申告書の作成まで到達できるか ③料金 ④サポート形態です。つまり、料金は4項目のうち3番目でしかありません。

    たとえば、地方銀行や信用金庫、あるいはマイナーな決済サービスをメインで使っている場合、連携対応の有無だけで作業時間が月に数時間変わります。したがって、無料期間中に真っ先に確認すべきは料金ではなく自分の口座が連携できるかどうかです。ここを先に潰しておけば、あとの判断は驚くほど楽になります。

    ▶ freee会計を30日間無料で試す(公式サイト)

    ※ 無料期間中に自分の銀行口座が連携できるかを最初に確認するのがおすすめです

    🏢 freee・マネーフォワード・弥生の基本情報と立ち位置

    料金表に入る前に、3社がそれぞれどういう会社で、どういうユーザーを見ているのかを押さえておきます。なぜなら、各社の設計思想の違いがそのまま「使いやすさの向き・不向き」に直結しているからです。

    3社の実績と公表数値

    ▼ 比較表2:3社の企業情報と公表実績(2026年9月14日確認)
    項目freeeマネーフォワード弥生
    運営会社フリー株式会社株式会社マネーフォワード弥生株式会社
    創業2012年2012年1978年
    公表実績有料課金ユーザー企業数
    71万事業所
    (2026年3月末時点・自社公表)
    導入法人10万社突破
    (2022年10月 自社発表)
    士業事務所54,000名超
    登録ユーザー数
    400万
    (2026年3月末・自社集計/クラウド契約数+デスクトップ累計登録数の合計)
    第三者調査——個人事業主向けクラウド会計ソフト
    シェア54.0%・11年連続1位
    (MM総研 2026年3月末調査)
    設計思想簿記を知らない人でも使える
    独自UI
    バックオフィス全体を
    同一IDで統合
    会計事務所との連携を
    前提とした業界標準
    主な想定ユーザーフリーランス・スタートアップ副業・個人事業主・成長企業個人事業主・中小法人・税理士

    ⚠️ 数字の読み方に注意

    3社の「ユーザー数」は定義がまったく違うため、単純比較できません。freeeの71万は有料課金している事業所数、弥生の400万はデスクトップ版を含む累計の登録数(現在の有効契約者数ではありません)、マネーフォワードの10万社は2022年時点の法人導入数です。他の比較記事で「freee 350万事業所」「弥生 300万ユーザー」といった数字を見かけますが、当サイトが2026年9月に各社公式を確認した限り、その数字の根拠は見つかりませんでした。ユーザー数はソフト選びの判断材料としては優先度が低いと考えてください。

    製品名が変わっている点に要注意(弥生)

    弥生について、比較記事を読むうえで最も引っかかりやすいのが製品名です。かつて法人向けの主力だった「弥生会計 オンライン」は、公式サイト上で新規申し込みの受付を終了しています。現在の法人向けクラウド製品は「弥生会計 Next」です。したがって、「弥生会計オンラインが初年度1年間無料」と書いている記事は、現時点では申し込むことすらできない製品の話をしていることになります。

    一方で、個人事業主向けの「やよいの青色申告 オンライン」「やよいの白色申告 オンライン」は名称が変わっておらず、現行販売中です。つまり、弥生は法人向けだけをNextブランドへ刷新し、個人向けは従来ブランドを維持しているという状態です。初年度無料のキャンペーンが付いているのも個人向けの「やよいの青色申告 オンライン」の方であり、法人向けの弥生会計 Nextには1年間無料は存在しません。ここは後ほど詳しく整理します。

    「クラウド会計ソフト」と「確定申告ソフト」の違い

    もう一点、比較の前提として押さえておきたい区別があります。各社は個人事業主向け(確定申告ソフト)と法人向け(会計ソフト)で別製品・別料金体系を用意しています。名称で並べると次の通りです。

    ▼ 比較表3:個人向け/法人向けの製品名対応表
    区分freeeマネーフォワード弥生
    個人事業主向けfreee会計(個人)マネーフォワード クラウド確定申告やよいの青色申告 オンライン/やよいの白色申告 オンライン
    法人向けfreee会計(法人)マネーフォワード クラウド会計弥生会計 Next
    デスクトップ版なし(クラウド専業)なし(クラウド専業)あり(やよいの青色申告 26/弥生会計 26)
    旧製品の扱い——弥生会計 オンラインは新規受付終了

    この対応表を頭に入れておかないと、法人向けの価格と個人向けの価格を混ぜて比較してしまいます。実際、ネット上のfreee マネーフォワード 弥生 比較の記事にはこの混同が少なくありません。そのため本記事では、料金比較を個人向けと法人向けに完全に分けて掲載します。

    💰 【料金比較】個人・法人それぞれの正確な価格表

    ここからがfreee マネーフォワード 弥生 比較の核心です。以下の数字はすべて2026年9月14日に各社公式の料金ページで確認した税抜価格です。年払いと月払いで金額が大きく変わるため、支払い方法も明記しています。

    個人事業主向けプランの完全比較

    ▼ 比較表4:個人事業主向けプラン料金(すべて税抜・2026年9月14日確認)
    サービス/プラン年払い(年額)年払い月額換算月払い電話サポート
    freee会計 スターター11,760円980円1,780円なし
    freee会計 スタンダード23,760円1,980円2,980円なし
    freee会計 プレミアム39,800円3,316円年払いのみあり
    freee会計 入力おまかせ49,800円4,150円年払いのみあり
    MFクラウド確定申告 パーソナルミニ10,800円900円1,280円なし
    MFクラウド確定申告 パーソナル15,360円1,280円1,680円なし
    MFクラウド確定申告 パーソナルプラス35,760円2,980円年払いのみあり
    やよいの青色申告 オンライン セルフ11,800円
    初年度0円
    約983円年額のみなし
    やよいの青色申告 オンライン ベーシック22,800円
    初年度0円
    1,900円年額のみあり(期間中10回まで)
    やよいの青色申告 オンライン トータル39,600円
    初年度19,800円
    3,300円年額のみあり

    ※ 税込価格は各金額の1.1倍です(例:freee会計スターター年額11,760円 → 税込12,936円)。
    ※ やよいの青色申告 オンラインの「初年度0円」はセルフ・ベーシックのみ。トータルプランは初年度半額(19,800円・税抜)で、無料ではありません。
    ※ 出典:freee公式料金ページ/マネーフォワード クラウド公式料金ページ/弥生公式「やよいの青色申告 オンライン」料金ページ(いずれも2026年9月14日確認)

    表を見ると、最安値はマネーフォワード クラウド確定申告のパーソナルミニ(年額10,800円・税抜)です。ただし2年目以降まで含めた話であり、初年度だけを見るなら、やよいの青色申告 オンライン セルフプランの0円が最も安くなります。つまり「どちらが安いか」は、あなたが何年スパンで考えているかによって逆転します。

    また、freeeの月払いは3社の中で割高です。スタータープランの場合、年払いなら月額換算980円ですが、月払いにすると1,780円になります。つまり年間で9,600円(税抜)も差が出る計算です。そのため、1年は使うつもりがあるなら年払い一択と考えてよいでしょう。

    💡 料金表だけ見ていると見落とすポイント

    個人向けプランで電話サポートが付くのは、freeeならプレミアム(年39,800円)、MFならパーソナルプラス(年35,760円)、弥生ならベーシック(年22,800円)以上です。つまり「電話で聞きたい」を条件に入れた瞬間、最安値の並びが一気に変わり、弥生が最も安くなります。逆に言えば、チャットとFAQで自己解決できる方は最安プランで十分です。

    法人向けプランの完全比較

    法人向けになると、価格帯と序列が個人向けとは大きく変わります。特に、個人向けでは最安だったマネーフォワードが、法人でも引き続き低価格帯を押さえている一方、弥生は年額課金のみという構造になっています。

    ▼ 比較表5:法人向けプラン料金(すべて税抜・2026年9月14日確認)
    サービス/プラン月払い年払い(月額換算)年払い年額
    freee会計 ひとり法人3,980円2,980円35,760円
    freee会計 スターター(法人)7,280円〜5,480円〜65,760円〜
    freee会計 スタンダード(法人)11,980円〜8,980円〜107,760円〜
    freee会計 アドバンス(法人)—39,780円〜477,360円〜
    MFクラウド会計 ひとり法人2,480円2,480円29,760円
    MFクラウド会計 スモールビジネス4,480円4,480円53,760円
    MFクラウド会計 ビジネス6,480円6,480円77,760円
    弥生会計 Next エントリー年額のみ2,900円34,800円
    弥生会計 Next ベーシック年額のみ4,200円50,400円
    弥生会計 Next ベーシックプラス年額のみ7,000円84,000円

    ※ freeeの法人スターター以上、アドバンスは「〜」表記があり、従業員数などに応じた従量課金が別途発生します。
    ※ 弥生会計 Nextは初期導入費用0円。最大2か月の無料体験あり(ベーシックプラス相当の機能/決算書の作成・出力は不可)。
    ※ freee会計のエンタープライズプランは要問い合わせです。

    ひとり法人・小規模法人で最安なのはマネーフォワード クラウド会計のひとり法人プラン(年額29,760円・税抜)です。続いて弥生会計 Nextのエントリープラン(年額34,800円)、freee会計のひとり法人プラン(年払い年額35,760円)と並びます。3社の差は年間で6,000円程度なので、法人の場合価格だけで決める意味はほとんどありません。

    むしろ法人で効いてくるのは、電話サポートの有無です。弥生会計 Nextはエントリープランから全プランで電話サポートが利用できるのに対し、freeeとマネーフォワードは上位プランや別途オプションが前提になります。経理担当者を置かず社長が自分で決算を進める法人であれば、この差は年間6,000円の価格差を簡単に上回ります。

    ▶ マネーフォワード クラウドの料金プランを公式サイトで確認する

    ※ 無料プラン(仕訳50件まで)と1か月の無料トライアルがあります。クレジットカード登録は不要です

    📊 3年使ったときの総支払額シミュレーション

    月額表示は、年単位で見るとまったく違う顔を見せます。とくに弥生の「初年度無料」は1年目の比較では圧倒的ですが、3年スパンではどうなるのか。実際に計算してみると、判断材料としての解像度が一気に上がります。

    個人事業主が最安プランを3年使った場合

    ▼ 比較表6:最安プランの3年総支払額(税抜・年払い前提)
    プラン1年目2年目3年目3年合計
    やよいの青色申告 オンライン セルフ0円11,800円11,800円23,600円
    MFクラウド確定申告 パーソナルミニ10,800円10,800円10,800円32,400円
    freee会計 スターター11,760円11,760円11,760円35,280円

    ※ 各社の料金が期間中に改定されないことを前提とした単純計算です。実際の請求額は改定により変動する可能性があります。
    ※ freee・MFの無料トライアル(30日間)は上記に含めていません。

    3年で見ると、弥生が最も安く23,600円(税抜)。最も高いfreeeとの差は11,680円です。しかし、3年間で1万円強の差というのは、月あたりに直すと約324円にすぎません。会計作業が月に1時間短縮できるなら、時給換算で簡単に逆転する金額です。そのため、この表は「弥生が正解」という結論を出すためのものではなく、「価格差はこの程度に収まる」という事実を確認するためのものだと考えてください。

    電話サポート付きプランで揃えた場合の逆転

    一方で、条件を「電話サポートが使えること」に変えると、金額の差は一気に開きます。個人向けで電話サポートが使える最安プランを並べると、freeeはプレミアム(年39,800円)、マネーフォワードはパーソナルプラス(年35,760円)、弥生はベーシック(年22,800円・初年度0円)です。

    ▼ 比較表7:電話サポート付き最安プランの3年総支払額(税抜)
    プラン1年目2〜3年目(年額)3年合計最安との差
    やよいの青色申告 オンライン ベーシック0円22,800円45,600円—
    MFクラウド確定申告 パーソナルプラス35,760円35,760円107,280円+61,680円
    freee会計 プレミアム39,800円39,800円119,400円+73,800円

    電話サポートを条件に加えた瞬間、3年間で7万円以上の差が生まれます。したがって、「人に電話で聞きながら進めたい」という方にとって、弥生の優位性は価格面では動かしがたいものになります。ただし、弥生ベーシックの電話サポートは契約期間中10回までという上限があるため、その点は事前に確認しておいてください。

    ⚠️ 初年度無料には条件があります

    やよいの青色申告 オンラインの初年度無料は、申し込み時に口座振替またはクレジットカード情報の登録が必要です。決済情報を登録しないと無料キャンペーンが適用されません。また、契約終了月の前月末日までにキャンセルの手続きをしないと、翌年分が自動的に課金されます。「1年間使ってから考える」つもりの方は、解約期限をカレンダーに入れておくことを強くおすすめします。

    ▶ 弥生の初年度無料キャンペーンの適用条件を公式サイトで確認する

    ※ 初年度無料が適用されるのは「やよいの青色申告 オンライン」のセルフ・ベーシックプランです

    freee マネーフォワード 弥生 比較 個人事業主向けプランの料金比較

    ⚙️ 【機能比較】自動仕訳・銀行連携・スマホアプリ

    料金の次に見るべきは機能です。ただし、確定申告書の作成・青色申告対応・インボイス対応・電子帳簿保存法対応といった「必須機能」は、3社ともすでに標準搭載しています。そのため、比較すべきは必須機能ではなく、日々の入力作業をどれだけ減らせるかという部分です。

    銀行・クレジットカードの連携数(公表値)

    経理の自動化度を最も左右するのが、金融機関との連携です。ここは各社が公式サイトで数字を出しているため、正確に比較できます。

    ▼ 比較表8:金融機関・サービス連携数の公表値(2026年9月14日確認)
    サービス公式の表記備考
    freee会計1,000以上の対応口座・サービスプラン別の連携上限は公式に明記なし
    マネーフォワード クラウド2,300以上の金融関連サービス銀行・カード・電子マネー・POSレジ等を含む
    弥生(スマート取引取込)2,500以上のサービスやよいの青色申告 オンライン/弥生会計 Next
    ともに全プランで利用可能

    ※ 各社が「連携できるサービス」としてカウントしている対象範囲が異なるため、数字の大小がそのまま使い勝手の差を意味するわけではありません。自分が使っている金融機関が対応しているかどうかを、公式の対応一覧で個別に確認するのが確実です。

    公表値だけを見ると、弥生の2,500以上が最多で、次いでマネーフォワードの2,300以上、freeeの1,000以上という並びになります。ただし、この数字を額面通りに受け取るのは危険です。なぜなら、各社がカウントしている対象(銀行のみか、POSレジやECモールまで含むか)が統一されていないからです。

    実務上重要なのは総数ではなく、あなたのメインバンクと決済サービスが対応しているかの1点です。たとえば、地方の信用金庫をメインで使っている場合、2,500対応のソフトでも連携できないことがあります。そのため、無料期間の初日にやるべき作業は、機能を一通り触ることではなく口座を1つ繋いでみることです。

    スマホアプリで何ができるか

    ▼ 比較表9:スマホ対応状況
    項目freee会計MFクラウド弥生
    専用スマホアプリあり(iOS/Android)あり(iOS/Android)やよいの青色申告 オンラインはスマホ最適化対応。
    弥生会計 Nextは専用アプリなし
    レシート撮影対応対応対応
    日々の取引入力対応対応対応
    アプリからのe-Tax送信対応(公式サポートに明記)公式の明記を確認できず公式の明記を確認できず
    経費精算freee経費精算MFクラウド経費別アプリ「弥生経費 Next」

    ※ 「公式の明記を確認できず」は、2026年9月14日時点の公式サイト確認で該当する記述が見つからなかったことを意味します。非対応と断定するものではありません。

    スマホ完結という条件では、freeeが一歩抜けています。freee公式のサポートページには、iOS版・Android版の両方から確定申告書をe-Tax送信できる手順が明記されています。つまり、パソコンを一度も開かずに申告を終えられる設計です。外出が多い方や、そもそもパソコンを持っていない方にとって、これは料金差を上回る価値になります。

    周辺サービス(請求書・給与・経費精算)の揃い方

    事業が伸びてくると、会計ソフト単体では足りなくなります。請求書発行、給与計算、経費精算、勤怠管理、年末調整——このあたりを同じプラットフォームで揃えられるかどうかが、次の分岐点です。

    この領域で最も層が厚いのはマネーフォワード クラウドです。会計・確定申告・請求書・経費・給与・勤怠・年末調整・契約・マイナンバーといったサービスが同一のマネーフォワードIDで統合されており、士業事務所の利用も全国54,000名超と公表されています。したがって、「今は個人だが数年以内に人を雇う」という見通しがあるなら、最初からマネーフォワードで揃えておく判断には合理性があります。

    freeeも人事労務・販売管理・経費精算といった周辺サービスを持っており、会計との連携は密です。一方で弥生は、会計ソフトとしての完成度とサポート体制に重心を置いており、周辺業務の統合という点ではマネーフォワードほどの広がりはありません。ただし、これは弱点というより設計方針の違いです。会計だけを確実にこなしたい事業者にとっては、むしろ迷う要素が少ないという利点になります。

    インボイス制度・電子帳簿保存法への対応

    2023年10月に開始したインボイス制度(適格請求書等保存方式)と、電子帳簿保存法への対応については、3社とも対応を公表しています。そのため、この2点は選択の判断材料になりません。逆に言えば、「インボイス対応」を売り文句にしている比較記事があれば、それは3社共通の当たり前を差別化ポイントのように書いているだけです。

    なお、青色申告特別控除65万円を受けるには、複式簿記による記帳に加えて、e-Taxによる電子申告または優良な電子帳簿の保存が国税庁の要件として定められています。この要件はソフトの種類に関わらず共通です。ただし、どのプランから複式簿記・電子申告に対応するかは各社で異なるため、65万円控除を狙う方は申し込み前に必ず公式のプラン比較表で対応可否を確認してください。

    🖥️ 【操作感比較】実際に触るとどこが違うのか

    料金表と機能表を並べても見えてこないのが、実際の操作感です。ここが会計ソフトの継続率を最も左右する部分であり、同時に「人によって評価が正反対になる」領域でもあります。

    freee:簿記用語を画面から追い出した設計

    freeeの最大の特徴は、簿記の概念を画面上から徹底的に排除していることです。通常の会計ソフトでは「借方」「貸方」「勘定科目」を選んで仕訳を作りますが、freeeでは「口座にお金が入った/出た」という現金の動きを起点に、質問に答えていく形で処理が進みます。

    この設計は、簿記を知らない人にとっては圧倒的な福音です。たとえば、取引先から入金があったとき、通常なら「売掛金の消し込み」という処理が必要ですが、freeeでは請求書と入金を紐づける操作をするだけで裏側の仕訳が自動生成されます。つまり、会計の知識を身につけないまま正しい帳簿が出来上がるという状態を作れます。

    一方で、簿記2級や3級を持っている方、あるいは以前デスクトップ版の会計ソフトを使っていた方にとっては、この独自UIが逆にストレスになります。「この処理は貸方に○○を立てたいだけなのに、どこから入ればいいのか分からない」という状態に陥りやすいためです。したがって、freeeの評価が割れるのは品質の問題ではなく、利用者の前提知識の違いによるものだと理解しておくと、口コミを正しく読めます。

    マネーフォワード:簿記のルールをそのまま画面に載せた設計

    マネーフォワードは、freeeとは逆の方向に振り切っています。仕訳帳・総勘定元帳・振替伝票といった従来の会計帳簿の構造をそのまま画面に載せており、簿記を学んだことがある人なら初日から迷わず操作できます。

    さらに、マネーフォワード ME(家計簿アプリ)との連携が独特です。MEとクラウド確定申告を同じマネーフォワードIDで使っている場合、ME側で登録した口座に「確定申告」スイッチを入れると、その口座の明細がクラウド確定申告に自動反映されます。MEで設定したカテゴリに基づいて勘定科目も自動で割り当てられるため、プライベートと事業を1つのIDで管理したい副業ワーカーにとっては強力な仕組みです。

    ⚠️ ME連携には解除できないという制約があります

    マネーフォワード ME とクラウド確定申告の連携は、公式サポートページに「連携の解除はできません」と明記されています。作成された仕訳を個別または一括で削除することはできますが、連携そのものを切ることはできません。つまり、「とりあえず繋いでみて、合わなければ外す」という使い方は想定されていないということです。プライベート口座を事業の帳簿に混ぜたくない方は、ME側で「確定申告」スイッチをオンにする口座を慎重に選んでください。

    弥生:40年以上積み上げた「会計事務所と同じ言語」

    弥生の画面は、良くも悪くも保守的です。派手さはありませんが、勘定科目の体系・帳票のレイアウト・決算書の出力形式が、日本の会計実務で長年使われてきた形をそのまま踏襲しています。そのため、税理士や会計事務所に帳簿を見せたときの意思疎通が最もスムーズです。

    この点は数字にも表れています。MM総研の「クラウド会計ソフトの利用状況調査(2026年3月末)」によると、個人事業主向けクラウド会計ソフト市場における弥生のシェアは54.0%で11年連続1位です。調査は令和7年分の確定申告実施者15,845件を対象に実施されています。つまり、個人事業主の2人に1人以上が弥生を使っているという状況であり、それだけ税理士側も弥生のデータを見慣れているということになります。

    一方で、UIの現代性という点ではfreeeやマネーフォワードに及びません。スマホ中心で作業したい方、モダンなWebサービスの操作感に慣れている方にとっては、やや古さを感じる場面があります。ただし、「使い慣れた形が変わらないこと」自体を価値と考える層にとっては、これは安心材料です。

    簿記知識の有無で「使いやすい」が逆転する

    ▼ 比較表10:簿記知識のレベル別の相性
    あなたの状態freeeマネーフォワード弥生
    簿記の知識ゼロ・初めての確定申告◎ 最も迷わない△ 用語で手が止まる△ 用語で手が止まる
    簿記3級程度の知識がある○◎ そのまま操作できる◎ そのまま操作できる
    デスクトップ会計ソフトの経験がある△ 独自UIに戸惑う○◎ 移行がスムーズ
    税理士に丸投げして帳簿だけ付けたい○○◎ 事務所側の対応実績が多い
    スマホ中心で完結させたい◎○△

    この表が示す通り、「どれが使いやすいか」という問いには絶対的な答えがありません。知識ゼロならfreee、簿記が分かるならマネーフォワードか弥生——この軸で切るのが、最も実態に近い判断基準です。

    👤 個人事業主向けと法人向けで選び方が変わる理由

    freee マネーフォワード 弥生 比較の記事の多くは個人事業主を前提に書かれていますが、法人になると判断軸が根本から変わります。ここを混同したまま選ぶと、法人成りのタイミングで乗り換えを余儀なくされることがあります。

    個人事業主の判断軸は「申告書が完成するか」

    個人事業主にとって、会計ソフトのゴールは明確です。年1回の確定申告書と青色申告決算書が正しく完成すること——これに尽きます。日々の帳簿付けはそのための手段でしかありません。したがって、判断軸は「確定申告書の作成画面がどれだけ分かりやすいか」「e-Taxまで一気に進めるか」「65万円控除の要件を満たせるか」の3点に集約されます。

    加えて、個人事業主は1人で全部をこなすため、入力の手間を減らす仕組みの有無が直接的な時間の節約になります。銀行連携とレシート撮影の精度、そしてスマホでどこまで進められるか。この観点では、freeeとマネーフォワードが一歩リードしています。

    法人の判断軸は「決算と税務申告の伴走者がいるか」

    法人になると、ゴールは確定申告書ではなく決算書と法人税申告書になります。そして法人税申告書は、会計ソフトだけで完結させるのが個人の確定申告よりはるかに難しい領域です。そのため、ほとんどの法人は税理士と契約します。

    つまり、法人の会計ソフト選びで本当に重要なのは「顧問税理士がそのソフトを扱えるか」という一点です。なぜなら、税理士が扱えないソフトを選ぶと、毎月のデータ受け渡しにCSVの変換作業が発生し、双方の手間が増え続けるからです。したがって、法人で会計ソフトを選ぶ前にやるべきことは、比較サイトを読むことではなく税理士に電話して「御社ではどのソフトが一番やりやすいですか」と聞くことです。

    ▼ 比較表11:個人事業主と法人で変わる判断軸
    判断軸個人事業主法人
    最優先事項確定申告書がひとりで完成するか顧問税理士が扱えるか
    料金の重み高い(年1万円台の差が効く)低い(3社の差は年6,000円程度)
    サポートの重み中(チャットで足りることが多い)高い(決算期に電話が欲しい)
    スマホ対応の重み高い低い(PC作業が中心)
    周辺サービスの重み低い高い(給与・経費・勤怠が必要になる)
    推しやすい選択肢freee(初心者)/MF(最安)/弥生(初年度0円)MF(最安・統合)/弥生Next(電話サポート)/freee(ひとり法人)

    数年以内の法人成りを見据えている場合

    今は個人事業主だが、2〜3年以内に法人化する可能性がある——この状況は珍しくありません。その場合、個人向けと法人向けで同じ会社の製品を使い続けられるかを先に確認しておくと、移行の負担が軽くなります。

    3社ともに個人向け・法人向けの両方を提供しているため、この点では大きな差はありません。ただし、弥生については法人向けが「弥生会計 Next」という別ブランドの製品であり、個人向けの「やよいの青色申告 オンライン」とは別契約になります。一方でfreeeとマネーフォワードは、同じブランド内でのプラン変更に近い形で移行できます。したがって、法人成りの可能性が高い方はfreeeかマネーフォワードを選んでおく方が、精神的な引っかかりが少ないと言えます。

    なお、個人事業主から法人へ移行する際は、いずれのソフトを使っていても帳簿を丸ごと引き継ぐことはできません。個人と法人は税務上まったく別人格であり、決算も別々に締めるためです。そのため、「同じソフトなら移行が楽」というのは、操作に慣れているという意味であって、データがそのまま移るという意味ではない点に注意してください。

    🟢 freee会計の詳細解説(料金・メリット・デメリット)

    ここからは3社を個別に掘り下げます。まずはfreee会計から。フリー株式会社が2012年に創業し、公式サイトでは有料課金ユーザー企業数71万事業所(2026年3月末時点)と公表しています。

    freee会計の料金プラン(個人)

    ▼ freee会計 個人向け料金(税抜・2026年9月14日確認)
    プラン年払い年額月払い主な特徴
    スターター11,760円1,780円確定申告に必要な基本機能一式
    スタンダード23,760円2,980円レポート機能・消費税申告などが拡張
    プレミアム39,800円年払いのみ電話サポートが付く最安プラン
    入力おまかせ49,800円年払いのみ入力作業の代行を含む上位プラン

    ※ 無料お試し期間は30日間。2024年12月2日に月払いのスターター・スタンダードで価格改定が実施されています。

    freee会計のメリット

    • 簿記を知らなくても帳簿が完成する/「借方・貸方」を一度も目にせずに確定申告書まで到達できる設計です
    • スマホアプリからe-Tax送信まで完結できる/iOS版・Android版の両方で電子申告手順が公式サポートに明記されています。パソコンを持たない方でも申告を終えられます
    • レシート撮影からの自動仕訳/撮影した画像から金額・日付・取引先を読み取り、仕訳の候補を作ります
    • 年払いなら月額換算980円(税抜)/3社の中で突出して高いわけではなく、十分に競争力のある価格帯です
    • 周辺サービスとの連携/人事労務・販売管理・経費精算といったfreeeの他サービスと会計データが繋がります
    • インボイス制度・電子帳簿保存法に対応済み/法令対応の面で不安はありません

    freee会計のデメリット

    • 簿記経験者ほど操作に戸惑う/独自UIは会計知識のある人にとって遠回りに感じられます。仕訳帳を直接触りたい方には向きません
    • 電話サポートはプレミアム(年39,800円・税抜)以上/スターター・スタンダードではチャットとFAQのみです。3社の中で電話サポートの敷居が最も高くなっています
    • 月払いにすると割高/スタータープランで月払いを選ぶと年間21,360円(税抜)となり、年払いの11,760円とほぼ倍の差が付きます
    • 金融機関の連携数は公表値で最少/公式表記は「1,000以上」で、マネーフォワード(2,300以上)・弥生(2,500以上)より少ない数字です。自分の口座が対象かは事前確認が必要です
    • 法人の上位プランはコストが跳ね上がる/法人アドバンスは年払いで月額換算39,780円(税抜)〜となり、従量課金も加わります

    freee会計が向いている人・向いていない人

    • 向いている/簿記の知識がない・開業1年目・スマホ中心で作業したい・確定申告を1人で終わらせたい
    • 向いている/ひとり法人を設立したばかりで、会計も労務も同じ会社のサービスで揃えたい
    • 向いていない/簿記2級以上を持っていて仕訳帳を直接編集したい
    • 向いていない/電話サポートを低価格で受けたい(弥生の方が安く済みます)
    • 向いていない/地方銀行や信用金庫がメインで、連携対応の確認が取れていない
    ▶ freee会計の最新料金・30日間無料お試しを公式サイトで確認する

    ※ IT導入補助金の対象になる場合があります。条件は公式サイトでご確認ください

    🔵 マネーフォワード クラウドの詳細解説

    続いてマネーフォワード クラウドです。株式会社マネーフォワードが提供しており、個人向けの「クラウド確定申告」と法人向けの「クラウド会計」を軸に、請求書・給与・経費・勤怠といった周辺サービスを同一IDで展開しています。

    マネーフォワード クラウドの料金プラン

    ▼ マネーフォワード クラウド確定申告 個人向け料金(税抜・2026年9月14日確認)
    プラン年払い年額月払い電話サポート
    無料プラン0円0円なし
    パーソナルミニ10,800円1,280円なし
    パーソナル15,360円1,680円なし
    パーソナルプラス35,760円年払いのみあり

    ※ 無料プランの制限:仕訳登録50件まで(有料プランは10万件)/ストレージ100MBまで/AI-OCR(レシート撮影の自動読取)非対応/証憑添付非対応/サポートはメール・チャットのみ。
    ※ 無料トライアルは1か月(30日)。クレジットカードの登録は不要で、トライアル終了後に自動で有料プランへ移行することはないと公式に明記されています。

    マネーフォワードのメリット

    • 有料最安プランが年額10,800円(税抜)/3社の2年目以降の比較では最安値です。副業規模なら十分に機能します
    • 金融機関連携が2,300以上/公式表記でfreeeを上回ります。銀行・カード・電子マネー・POSレジ等を幅広くカバーします
    • マネーフォワード ME との自動連携/同一IDでMEの口座明細をクラウド確定申告に自動反映できます。カテゴリから勘定科目も自動割り当てされます
    • バックオフィス全体を同一IDで統合できる/会計・請求書・給与・経費・勤怠・年末調整が揃っています。士業事務所の利用も全国54,000名超と公表されています
    • 法人のひとり法人プランが年額29,760円(税抜)で3社最安/設立直後のコストを抑えられます
    • 簿記経験者がそのまま操作できる/仕訳帳・総勘定元帳といった従来の帳簿構造がそのまま画面にあります
    • 無料プランが恒久的に存在する/トライアル終了後も、仕訳50件の範囲であれば費用をかけずに触り続けられます

    マネーフォワードのデメリット

    • 無料プランは仕訳50件までで実務には使えない/月に数件しか取引がない事業でない限り、すぐ上限に達します。あくまで「触ってみる」ためのものと考えてください
    • 簿記の知識がないと手が止まる/勘定科目を自分で選ぶ場面が多く、初めての確定申告では調べながらの作業になります
    • ME連携は一度繋ぐと解除できない/公式サポートに「連携の解除はできません」と明記されています。プライベート口座を混ぜたくない場合は慎重な設定が必要です
    • 電話サポートはパーソナルプラス(年35,760円・税抜)のみ/最安のパーソナルミニとは年間24,960円(税抜)の差があります
    • 初年度無料のような大型キャンペーンがない/初年度のコストだけを見ると弥生に劣ります
    • サービスが多いぶん、どれを契約すべきか分かりにくい/会計・確定申告・請求書などが別サービスとして並ぶため、初見では構成の把握に時間がかかります

    マネーフォワードが向いている人・向いていない人

    • 向いている/副業の会社員で、家計と事業を同じIDで把握したい
    • 向いている/簿記3級程度の知識があり、仕訳帳を直接触りたい
    • 向いている/今後、請求書発行や給与計算も同じプラットフォームで揃えたい
    • 向いている/ひとり法人・小規模法人でコストを最優先したい
    • 向いていない/簿記の知識がまったくなく、質問に答える形式で進めたい(freeeの方が向きます)
    • 向いていない/初年度の支出をゼロにしたい(弥生の方が向きます)
    • 向いていない/プライベート口座を絶対に事業帳簿へ混ぜたくない(ME連携の解除不可という制約があります)
    ▶ マネーフォワード クラウドを無料で試す(公式サイト)

    ※ 無料トライアルはクレジットカード登録不要。終了後に自動課金されない旨が公式に明記されています

    🟠 弥生の詳細解説(青色申告オンライン/弥生会計Next)

    最後に弥生です。1978年創業と3社の中で最も歴史が長く、デスクトップ版を含めた登録ユーザー数は400万(2026年3月末時点・自社集計)と公表されています。なお、この400万という数字はクラウドアプリケーションの契約数とデスクトップアプリケーションの累計ユーザー登録数の合計であり、現在の有効契約者数ではない点に注意してください。

    弥生の料金プラン(個人・法人)

    ▼ 弥生の料金(税抜・2026年9月14日確認)
    製品/プラン初年度次年度以降(年額)電話サポート
    やよいの青色申告 オンライン セルフ0円11,800円なし
    やよいの青色申告 オンライン ベーシック0円22,800円あり(契約期間中10回まで)
    やよいの青色申告 オンライン トータル19,800円
    (半額。無料ではありません)
    39,600円あり+仕訳・確定申告相談
    弥生会計 Next エントリー(法人)34,800円34,800円あり
    弥生会計 Next ベーシック(法人)50,400円50,400円あり
    弥生会計 Next ベーシックプラス(法人)84,000円84,000円あり(画面共有対応)

    ※ 個人向けの価格は、2025年12月以降の新規申し込み・2026年1月以降の更新分から適用される改定後の金額です(改定前:セルフ10,300円/ベーシック17,250円/トータル30,000円)。
    ※ 弥生会計 Next には初年度1年間無料は存在しません。最大2か月の無料体験(ベーシックプラス相当・決算書の作成/出力は不可)が用意されています。
    ※ 法人向け旧製品の「弥生会計 オンライン」は新規申し込みの受付を終了しています。

    弥生のメリット

    • 個人向けセルフ・ベーシックが初年度1年間無料/1年分の確定申告を丸ごと0円で経験できます。3社の中でこの条件を出しているのは弥生だけです
    • 電話サポート付きプランが最も安い/ベーシックプランは初年度0円・次年度22,800円(税抜)。freeeプレミアム(39,800円)・MFパーソナルプラス(35,760円)と比べて明確に安価です
    • 法人向けは全プランで電話サポートが使える/弥生会計 Nextはエントリープラン(年34,800円・税抜)から電話が繋がります
    • 金融機関連携2,500以上/公表値では3社中最多です。全プランでスマート取引取込が利用できます
    • 第三者調査によるシェア実績/MM総研調査(2026年3月末)で個人事業主向けクラウド会計ソフトのシェア54.0%・11年連続1位。自社発表ではない点に価値があります
    • 税理士・会計事務所での対応実績が厚い/勘定科目体系や帳票が日本の会計実務の標準形に沿っており、データの受け渡しでつまずきにくい構造です
    • デスクトップ版の選択肢がある/クラウドに不安がある方は「やよいの青色申告 26」「弥生会計 26」を選べます。3社で唯一の選択肢です

    弥生のデメリット

    • セルフプランにはサポートが一切付かない/初年度無料で最も選ばれやすいセルフプランは、電話もメールもチャットも対象外で、WebのFAQのみです。「無料だからセルフ」で選ぶと、詰まったときに誰にも聞けません
    • 初年度無料には決済情報の登録が必須/口座振替またはクレジットカードを登録しないと適用されません。また、契約終了月の前月末日までに手続きしなければ翌年分が自動課金されます
    • トータルプランは初年度無料ではない/半額(19,800円・税抜)です。ここを「全プラン初年度無料」と書いている記事が多いので注意してください
    • 法人向けに初年度無料はない/弥生会計 Next の無料体験は最大2か月で、決算書の作成・出力はできません
    • 月払いという選択肢がない/個人・法人ともに年額契約のみです。「1か月だけ試して合わなければやめる」という使い方はできません
    • スマホ対応はfreeeに及ばない/やよいの青色申告 オンラインはスマホ最適化されていますが、弥生会計 Next には専用アプリがありません(経費精算のみ別アプリ「弥生経費 Next」)
    • UIの現代性では見劣りする/堅実な反面、モダンなWebサービスに慣れた方には古く感じられる場面があります

    弥生が向いている人・向いていない人

    • 向いている/今年の支出を1円も増やしたくない個人事業主(セルフ初年度0円)
    • 向いている/電話で人に聞きながら進めたい(ベーシック以上/法人は全プラン)
    • 向いている/顧問税理士がすでにいて、事務所側の負担も減らしたい
    • 向いている/クラウドに抵抗があり、デスクトップ版も検討したい
    • 向いていない/簿記の知識がなく、サポートなしで進める自信がない(セルフはサポート対象外です)
    • 向いていない/スマホだけで確定申告まで完結させたい(freeeの方が向きます)
    • 向いていない/月単位で気軽に契約・解約したい(年額契約のみです)
    ▶ やよいの青色申告 オンラインを初年度無料で始める(公式サイト)

    ※ 初年度無料の適用には決済情報の登録が必要です。適用条件は公式サイトでご確認ください

    🎁 無料トライアル・初年度無料の条件を正確に整理

    会計ソフトの比較記事で最も誤情報が多いのが、この無料期間まわりです。「全部1か月無料」「弥生は1年無料」といった大雑把な記述が広く出回っていますが、実際には製品ごと・プランごとに条件がまったく異なります。ここを正確に把握しておけば、余計な支払いを避けられます。

    3社の無料条件を並べて確認する

    ▼ 比較表12:無料で使える条件の一覧(2026年9月14日確認)
    サービス無料の内容期間条件・制限
    freee会計無料お試し30日間期間終了後は有料プランの選択が必要
    MFクラウド確定申告無料トライアル1か月(30日)クレジットカード登録不要/終了後の自動課金なし(公式明記)
    MFクラウド確定申告無料プラン(恒久)無期限仕訳50件まで/ストレージ100MB/AI-OCR非対応/証憑添付非対応
    やよいの青色申告 オンライン
    セルフ・ベーシック
    初年度1年間無料1年間口座振替またはクレジットカード情報の登録が必須/解約は契約終了月の前月末日まで
    やよいの青色申告 オンライン
    トータル
    初年度半額1年間無料ではありません(19,800円・税抜)
    弥生会計 Next(法人)無料体験最大2か月ベーシックプラス相当の機能/決算書の作成・出力は不可

    弥生の「初年度無料」で見落とされがちな3点

    ⚠️ 申し込み前に必ず確認してください

    ①セルフプランにはサポートが一切付きません。初年度無料で最も選ばれやすいプランですが、電話・メール・チャットのいずれも対象外です。分からないことがあればWebのFAQで自力解決することになります。初めての確定申告なら、初年度0円で電話サポートも使えるベーシックプランを選ぶ方が現実的です。

    ②決済情報の登録が必須です。口座振替またはクレジットカードを登録しないと、無料キャンペーンが適用されません。「無料なのになぜカード情報が必要なのか」と不安になる方が多い箇所ですが、これは仕様です。

    ③解約期限があります。契約終了月の前月末日までに手続きをしないと、翌年分が自動的に課金されます。1年で辞めるつもりなら、申し込んだその日にカレンダーへ登録しておいてください。

    マネーフォワードの無料プランは実務で使えるのか

    マネーフォワードは、期間限定のトライアルとは別に、期限のない無料プランを用意しています。これは3社の中で唯一の仕組みです。ただし制限が厳しく、仕訳登録は50件まで、ストレージは100MBまで、レシート撮影の自動読み取り(AI-OCR)と証憑添付は使えません。

    仕訳50件というのは、月に4件程度の取引しかない事業でようやく1年もつ水準です。したがって、実務で使い続けられるものではありません。ただし、「操作感を確認する」「自分の銀行が連携できるか試す」といった目的なら十分です。トライアルの30日を消費せずに触れるという意味で、価値のある選択肢だと言えます。

    無料期間中に必ず試しておくべき5項目

    メインバンクを連携してみる

    これが最重要です。連携できなければ、そのソフトを選ぶ意味が半減します。地方銀行・信用金庫・ネット銀行のいずれもここで確認してください。

    事業用クレジットカードを連携してみる

    銀行と違い、カード会社によって明細の取得可否や取得できる期間が異なります。過去何か月分まで遡れるかも確認しておきましょう。

    実際のレシートを5枚撮影して仕訳させる

    自動読み取りの精度は、レシートの印字状態によって大きく変わります。飲食店・コンビニ・ガソリンスタンドなど、種類の違うレシートで試すのがコツです。

    自分の業種特有の取引を1件入力してみる

    売上の計上タイミング、源泉徴収、外注費、在庫——業種によって必ず引っかかる処理があります。ここで手が止まるかどうかが、そのソフトとの相性です。

    確定申告書の作成画面まで進んでみる

    データが少なくても、申告書の作成フローがどこまで自動化されているかは確認できます。最後まで進めて、迷う箇所がないかを見ておいてください。

    この5項目は、合計で1〜2時間あれば終わります。そして、この1〜2時間をかけるかどうかで、その後の1年間の作業時間が変わります。つまり、無料期間は「ソフトを試す時間」ではなく「自分の事業との相性を確かめる時間」だと考えてください。

    🔄 乗り換え・データ移行の手順と注意点

    すでに別の会計ソフトを使っていて、乗り換えを検討している方も多いはずです。結論から言うと、移行は可能ですが「完全な自動移行」はできません。ここを期待しすぎると必ず失望します。

    乗り換えに適したタイミング

    会計ソフトの乗り換えは、事業年度の切り替わりに合わせるのが鉄則です。個人事業主なら1月1日、法人なら期首です。理由は明快で、年度の途中で乗り換えると、同じ年度の帳簿が2つのソフトに分断されてしまうからです。分断された帳簿から決算書を作るのは、想像以上に面倒な作業になります。

    したがって、今が年度の途中であれば、次の年度が始まるまでは今のソフトを使い切り、その間に新しいソフトの無料期間で準備を進めるのが最も負担の少ない進め方です。この「並走期間」を作れるかどうかで、移行の成否がほぼ決まります。

    移行の5ステップ

    現ソフトから全データをCSVでエクスポートする

    仕訳帳・総勘定元帳・固定資産台帳・取引先マスタ・勘定科目マスタを個別に出力します。出力できる帳票の種類と形式は製品・プランによって異なるため、解約前に現在お使いのソフトで対応状況を確認してください。ここで出したファイルは、移行が完了した後も必ず保管してください。

    前年度の決算書(貸借対照表)を手元に用意する

    移行先には「期首残高」を手入力する必要があります。現金・預金・売掛金・買掛金・固定資産・借入金といった科目の残高を、前年度末の貸借対照表から転記します。ここが移行作業の本体です。

    新ソフトで事業情報と勘定科目を設定する

    事業形態・会計期間・消費税の課税区分(免税/簡易課税/原則課税)・インボイス登録番号を設定します。この設定を間違えると、あとから全仕訳に影響するため慎重に進めてください。

    期首残高を登録し、金融機関を連携する

    ステップ2で用意した残高を入力します。そのうえで銀行・クレジットカードを連携し、期首以降の明細を取り込みます。連携できない口座がある場合は、CSVの手動取り込みで対応します。

    1か月分を入力し、試算表を突き合わせる

    最初の1か月を入力したら、必ず試算表を出して数字を確認します。預金残高が通帳と一致しているか、売掛金が実態と合っているか。ここでズレを潰しておけば、決算期に慌てずに済みます。

    移行で失敗しやすい3つの落とし穴

    • 過去の仕訳データをそのまま流し込もうとする/ソフトごとに勘定科目のコード体系が違うため、CSVをそのまま取り込むと科目が総崩れになります。過去分は移行先に入れず、旧ソフトのデータとPDFで保管するのが現実的です
    • 固定資産の減価償却情報を引き継ぎ忘れる/取得価額・取得日・耐用年数・償却方法・期首帳簿価額を手入力する必要があります。ここを飛ばすと、決算時に減価償却費が計算できません
    • 旧ソフトを即解約してしまう/移行後に「あのデータを確認したい」という場面は必ず訪れます。少なくとも次の決算を1回終えるまでは、旧ソフトの契約を残すか、全帳票をPDFで出力しておいてください

    なお、帳簿書類には法人税法・所得税法で定められた保存義務があります。乗り換えたからといって旧ソフトのデータを消してよいわけではありません。そのため、解約前に必ず全帳票を出力し、保存しておく必要があります。判断に迷う場合は、顧問税理士か税務署に確認してください。

    📝 申し込みから使い始めるまでの流れ

    実際に申し込むときの流れは3社ともよく似ています。ここでは、初めてクラウド会計ソフトを契約する方が迷わないよう、共通の手順を整理します。

    公式サイトから無料登録する

    メールアドレスとパスワードだけで始められます。マネーフォワードのトライアルはクレジットカード登録が不要ですが、弥生の初年度無料キャンペーンは決済情報の登録が必須です。この違いを把握したうえで進めてください。

    事業情報を入力する

    屋号(法人名)・事業所在地・業種・開業日(設立日)・会計期間を登録します。消費税の課税事業者かどうか、インボイス登録番号の有無もここで設定します。

    銀行口座・クレジットカードを連携する

    各金融機関のネットバンキングのIDとパスワードを入力して連携します。連携が不安な方は、まず1つだけ繋いで動作を確認するとよいでしょう。

    取り込まれた明細を仕訳に振り分ける

    連携すると過去数か月分の明細が取り込まれます。1件ずつ勘定科目を割り当てていきますが、一度覚えさせた取引は次回から自動で候補が出るようになります。最初の数十件だけが手間で、あとは加速度的に楽になります。

    プランを確定して有料契約に切り替える

    無料期間中に相性を確認したうえで、必要な機能に応じたプランを選びます。1年以上使うつもりなら年払い一択です。freeeの場合、スタータープランで月払いと年払いの差は年間9,600円(税抜)にもなります。

    💡 最初の1週間で決まります

    クラウド会計ソフトで挫折する方の大半は、連携設定を終える前に手を止めています。逆に言えば、銀行とカードの連携さえ終われば、あとは取り込まれた明細を振り分けるだけの作業になります。最初の1週間だけ集中して、連携とマスタ設定を終わらせてください。そこを越えれば、経理は「月末に2日潰れる作業」から「週に15分の確認作業」へ変わります。

    🚫 会計ソフト選びでよくある5つの失敗

    freee マネーフォワード 弥生 比較を経て導入したものの、1年後に後悔している——そうした失敗には、いくつかの共通パターンがあります。事前に知っておけば、避けられるものばかりです。

    失敗1:月額の安さだけで決めてしまう

    3社の最安プランの年間差額は、最も安いマネーフォワード(10,800円・税抜)と最も高いfreee(11,760円・税抜)で960円です。月に直せば80円。この80円のために操作しづらいソフトを選ぶと、毎月の経理時間が数時間増えます。時給を1,500円と仮定すれば、月に1時間余計にかかるだけで年間18,000円の損失です。料金差を大きく見積もりすぎないことが大切です。

    失敗2:顧問税理士に確認せずに契約する

    すでに税理士と契約しているなら、ソフト選びの前に必ず相談してください。税理士事務所には対応しやすいソフトと、そうでないソフトがあります。事務所が慣れていないソフトを選ぶと、毎月のデータ受け渡しに手間が発生し、場合によっては追加費用を請求されることもあります。この確認は電話1本、5分で終わります。

    失敗3:サポートなしのプランを選んでしまう

    とくに多いのが、弥生のセルフプランを「初年度無料だから」という理由だけで選ぶケースです。セルフプランは電話・メール・チャットのいずれのサポートも対象外で、WebのFAQのみが頼りになります。初めての確定申告で、かつ簿記の知識がない方には厳しい条件です。同じく初年度無料のベーシックプランなら電話サポートが付くため、初年度のコストは変わりません。ここは比較検討する価値があります。

    失敗4:自分の口座が連携できるか確認せずに契約する

    連携できない口座がある場合、明細を手入力するかCSVで取り込むことになります。これは想像以上に負担が大きく、クラウド会計を使うメリットの半分が失われます。公表されている連携数(freee 1,000以上/MF 2,300以上/弥生 2,500以上)は目安にすぎません。必ず自分の取引金融機関の名前で、公式の対応一覧を検索してください。

    失敗5:解約期限を忘れて自動更新される

    弥生の初年度無料は、契約終了月の前月末日までに手続きをしなければ自動的に次年度へ更新されます。「無料だから」と気軽に申し込んだ結果、1年後に11,800円(税抜)が引き落とされて初めて気づく——これは実際によく起きる事態です。申し込みと同時に、解約期限をカレンダーへ入れてください。そのうえで継続すると決めたなら、それは納得のうえでの支払いになります。

    会計ソフトの選び方についてさらに詳しく知りたい方は、確定申告ソフトのおすすめ5選もあわせてご覧ください。また、freee単体の評判や実際の使用感についてはfreee会計の評判・デメリットを解説で詳しく取り上げています。3社の機能を別の切り口で整理した記事として、freee・マネーフォワード・弥生を徹底比較も参考になります。

    ❓ よくある質問(FAQ):freee マネーフォワード 弥生 比較

    freeeとマネーフォワード、どちらが初心者向けですか?
    簿記の知識がまったくない方にはfreee会計をおすすめします。理由は、freeeが画面上から簿記用語を排除し、現金の動きを起点に質問へ答える形式で仕訳を作る設計になっているためです。一方、簿記3級程度の知識がある方にとっては、仕訳帳をそのまま扱えるマネーフォワードの方が速く感じられます。つまり「初心者向け」の基準は、あなたが簿記を学ぶ気があるかどうかで変わります。
    3社で一番安いのはどれですか?
    見る期間によって答えが変わります。初年度だけで見るなら、やよいの青色申告 オンライン セルフプランが0円で最安です。2年目以降の年額で見るなら、マネーフォワード クラウド確定申告のパーソナルミニが10,800円(税抜)で最安になります。3年間の総額ではやよいの青色申告 オンライン セルフが23,600円(税抜)で最も安く、freee会計スターターの35,280円(税抜)との差は11,680円です。
    マネーフォワードの無料プランだけで確定申告できますか?
    現実的には困難です。無料プランは仕訳登録が50件までに制限されており、ストレージも100MBまで、AI-OCR(レシート撮影の自動読取)と証憑添付にも対応していません。月に4件程度しか取引がない事業でようやく1年もつ水準です。そのため、無料プランは「操作感を確認する」「銀行連携を試す」ための入口と考え、実際の申告には有料プランを使うことをおすすめします。
    弥生は本当に初年度1年間無料ですか?
    「やよいの青色申告 オンライン」のセルフプランとベーシックプランは初年度1年間無料です。ただし条件が2つあります。1つは、申し込み時に口座振替またはクレジットカード情報の登録が必要であること。もう1つは、契約終了月の前月末日までに手続きをしないと翌年分が自動課金されることです。なお、トータルプランは初年度半額(19,800円・税抜)であり無料ではありません。法人向けの弥生会計 Nextにも1年間無料は存在せず、最大2か月の無料体験のみです。
    「弥生会計オンライン」を申し込みたいのですが見つかりません
    法人向けの「弥生会計 オンライン」は、公式サイト上で新規申し込みの受付を終了しています。現在の法人向けクラウド製品は「弥生会計 Next」です。他サイトの比較記事に「弥生会計オンライン」の料金が載っていることがありますが、それは現在申し込めない製品の情報である可能性が高いため、必ず公式サイトで現行製品を確認してください。
    電話で相談しながら進めたいのですが、一番安いのはどれですか?
    個人事業主向けなら、やよいの青色申告 オンライン ベーシックプランです。初年度0円、次年度以降は年額22,800円(税抜)で電話サポートが利用できます(契約期間中10回まで)。同じ条件でfreeeはプレミアム(年39,800円・税抜)、マネーフォワードはパーソナルプラス(年35,760円・税抜)となるため、弥生が明確に安価です。法人向けなら、弥生会計 Nextがエントリープラン(年34,800円・税抜)から全プランで電話サポートに対応しています。
    青色申告特別控除65万円を受けるには、どのプランが必要ですか?
    まず前提として、65万円控除の要件は国税庁が定めており、複式簿記による記帳に加えて「e-Taxによる電子申告」または「優良な電子帳簿の保存」のいずれかが必要です。これはソフトの種類に関わらず共通です。そのうえで、どのプランから複式簿記・電子申告に対応するかは各社で異なります。当サイトが公式サイトを確認した範囲では、freeeのプラン要件について明確な記述を特定できなかったため、65万円控除を目的に契約する方は申し込み前に必ず公式のプラン比較表またはサポート窓口でご確認ください。
    スマホだけで確定申告まで終わらせたいのですが可能ですか?
    freee会計であれば可能です。freee公式のサポートページに、iOS版・Android版の両方からfreee会計アプリを使って確定申告書を電子申告(e-Tax送信)する手順が明記されています。マネーフォワードと弥生についても専用アプリやスマホ最適化画面はありますが、アプリ単独でのe-Tax送信に関する公式の明記は、2026年9月14日時点の確認では見つけられませんでした。スマホ完結を条件に挙げる方には、現時点ではfreeeが最も確実な選択肢です。
    マネーフォワード ME と連携すると、プライベートの支出も帳簿に入ってしまいますか?
    ME側で口座ごとに「確定申告」スイッチのオン・オフを設定できるため、連携する口座を選ぶことは可能です。ただし公式サポートには「連携の解除はできません」と明記されています。作成された仕訳を個別・一括で削除することはできますが、連携そのものを後から切ることはできない仕様です。そのため、プライベート口座を事業の帳簿に混ぜたくない方は、スイッチをオンにする口座を最初の時点で慎重に選んでください。
    今使っているソフトから乗り換えると、過去のデータは移行できますか?
    多くのクラウド会計ソフトはCSVでの帳票出力に対応していますが、出力できる形式はソフトによって異なります。そのため、まず現在お使いのソフトで何を書き出せるかを確認してください。加えて、ソフトごとに勘定科目のコード体系が異なるため、過去の仕訳をそのまま流し込むと科目が崩れます。実務的には、過去分は旧ソフトのデータとPDF帳票で保管し、移行先には前年度末の貸借対照表から「期首残高」を手入力するのが最も確実です。乗り換えのタイミングは、個人なら1月1日、法人なら期首に合わせてください。
    年払いと月払いはどちらを選ぶべきですか?
    1年以上使う見込みがあるなら、年払いを強くおすすめします。freee会計スタータープランの場合、年払いは年額11,760円(税抜)ですが、月払いは1,780円×12か月で21,360円(税抜)となり、年間9,600円の差が付きます。マネーフォワードも同様に年払いの方が割安です。なお、弥生は個人・法人ともに年額契約のみで、月払いという選択肢がありません。
    法人にはどれが向いていますか?
    まず顧問税理士がいる場合は、税理士が扱いやすいソフトを最優先してください。そのうえで、コスト最優先ならマネーフォワード クラウド会計のひとり法人プラン(年額29,760円・税抜)、電話サポートを重視するなら弥生会計 Next(エントリープランから全プラン対応・年額34,800円・税抜)、freeeの他サービスと揃えたいならfreee会計ひとり法人(年払い年額35,760円・税抜)が候補になります。3社の価格差は年6,000円程度なので、法人では価格以外の要素で選ぶことをおすすめします。

    ✅ 結論・まとめ:freee マネーフォワード 弥生 比較で選ぶべき1本

    ここまで、料金・機能・操作感・サポート・無料条件・移行手順という6つの観点からfreee マネーフォワード 弥生 比較を行い、3社を整理してきました。最後に、判断を1つに絞るための結論をまとめます。

    ▼ 比較表13:最終まとめ(税抜・2026年9月14日確認)
    観点1位2位3位
    初年度のコストの低さ弥生(セルフ 0円)MF(10,800円)freee(11,760円)
    3年総額の低さ弥生(23,600円)MF(32,400円)freee(35,280円)
    簿記知識ゼロでの使いやすさfreee弥生MF
    スマホ完結度freeeMF弥生
    電話サポートの安さ弥生(ベーシック 初年度0円)MF(35,760円)freee(39,800円)
    金融機関連携数(公表値)弥生(2,500以上)MF(2,300以上)freee(1,000以上)
    周辺サービスの統合度MFfreee弥生
    税理士・会計事務所との親和性弥生MFfreee
    法人の最安値MF(29,760円)弥生Next(34,800円)freee(35,760円)

    🎯 今日やるべきことは1つだけ

    • 簿記が分からない/スマホで完結させたい→ freee会計を30日間の無料お試しで登録する
    • 2年目以降の固定費を抑えたい/簿記の知識がある→ マネーフォワード クラウドの無料トライアルに登録する(カード登録不要)
    • 今年の支出を増やしたくない/電話で聞きながら進めたい→ やよいの青色申告 オンライン ベーシックを初年度0円で申し込む
    • 法人で電話サポートを重視する→ 弥生会計 Next の無料体験(最大2か月)を申し込む
    • 顧問税理士がいる→ 何より先に、税理士へ「御社が一番やりやすいソフトはどれですか」と電話で聞く

    どれを選んでも、最初にやることは同じです。登録して、自分のメインバンクを1つ繋いでみる。ここまでで15分。この15分を今日済ませておけば、確定申告の直前にレシートの山と向き合う夜は、来年から消えます。

    ▶ freee会計を30日間無料で試す(公式サイト) ▶ マネーフォワード クラウドを無料で試す(公式サイト) ▶ やよいの青色申告 オンラインを初年度無料で始める(公式サイト)

    ※ 料金・キャンペーン条件は変更される場合があります。申し込み前に必ず各公式サイトで最新の条件をご確認ください

    本記事の情報の出典について
    料金・プラン名・無料条件・連携数・サポート体制は、2026年9月14日に以下の公式情報を確認して記載しています。
    ・freee公式サイト 料金ページ(個人向け/法人向け)、freee公式サポートページ、フリー株式会社コーポレートサイト「数字でみるfreee」
    ・マネーフォワード クラウド公式 料金ページ(個人向け/法人向け)、公式サポートページ、株式会社マネーフォワード プレスリリース
    ・弥生公式サイト「やよいの青色申告 オンライン」料金ページ、「弥生会計 Next」料金ページ、弥生株式会社プレスリリース(2026年4月27日・2026年4月30日)
    ・シェアに関する記述は株式会社MM総研「クラウド会計ソフトの利用状況調査(2026年3月末)」に基づきます
    なお、各社の料金・キャンペーン条件は予告なく変更される場合があります。契約前には必ず公式サイトで最新情報をご確認ください。本記事は会計ソフトの比較情報であり、税務上の個別具体的な判断については税理士等の専門家にご相談ください。